
Course
Финансовый трейдинг на Python
4 ч
21.6K
Статистический арбитраж, часто сокращаемый до stat arb, — это семейство количественных торговых стратегий, которые используют статистические взаимосвязи между ценными бумагами, чтобы выявлять потенциальные торговые возможности. Центральная идея — не предсказывать, вырастет ли отдельная акция или упадёт. Речь о выявлении относительной неверной оценки: когда две исторически связанные бумаги временно отклоняются от ожидаемой зависимости — и сделке на их последующую конвергенцию.
Сразу уточним: статистический арбитраж — это не безрисковый арбитраж. Возможности носят вероятностный характер, а взаимосвязи, лежащие в основе стратегии, могут полностью разрушиться. Это подтверждается практикой управления позициями на рынках капитала Азии в BlueCrest: сделка, которая на бумаге выглядела статистически обоснованной, могла рассыпаться в момент смены макрорежима.
В этой статье разбирается, как работает stat arb через парный трейдинг и возврат к среднему, почему коинтеграция важнее корреляции, и как на практике выглядят реальные риски.
Статистический арбитраж использует исторические и потоковые данные для выявления статистических взаимосвязей между бумагами. Когда эти взаимосвязи отклоняются от ожидаемого состояния, трейдер открывает компенсирующие длинную и короткую позиции: покупает относительно недооценённую бумагу и шортит относительно переоценённую, а затем ждёт нормализации взаимосвязи.
Именно структура long/short снижает чувствительность к общерыночным движениям. Если рынок падает на 5%, на обе «ноги» это влияет примерно одинаково, поэтому прибыль или убыток формируется из относительного движения между бумагами, а не из направления рынка.
Общий процесс: выбрать связанные бумаги, смоделировать их историческую взаимосвязь, обнаружить, когда текущий спред отклоняется от исторических норм, открыть компенсирующие длинную и короткую позиции, затем дождаться конвергенции или срабатывания условия выхода.
Простой пример: если Pepsi внезапно торгуется с необычно большим дисконтом к Coke без очевидных фундаментальных причин, стратегия stat arb покупает Pepsi и шортит Coke, ожидая возврата спреда. Прибыль возникает за счёт сужения этого спреда, а не из-за движения какой-либо из акций в определённом направлении.
С учётом базового процесса, парный трейдинг — самый наглядный способ увидеть его в действии. Вы выбираете две исторически связанные бумаги, строите спред между их ценами и торгуете, когда этот спред уходит необычно далеко от своего исторического поведения: покупаете дешёвую, шортите дорогую, закрываете позицию при конвергенции спреда.
Важно подчеркнуть: одной корреляции недостаточно, чтобы считать взаимосвязь стабильной и пригодной для торговли. Две акции могут быть высоко коррелированы и всё же разойтись навсегда. Именно об этом — следующий раздел.
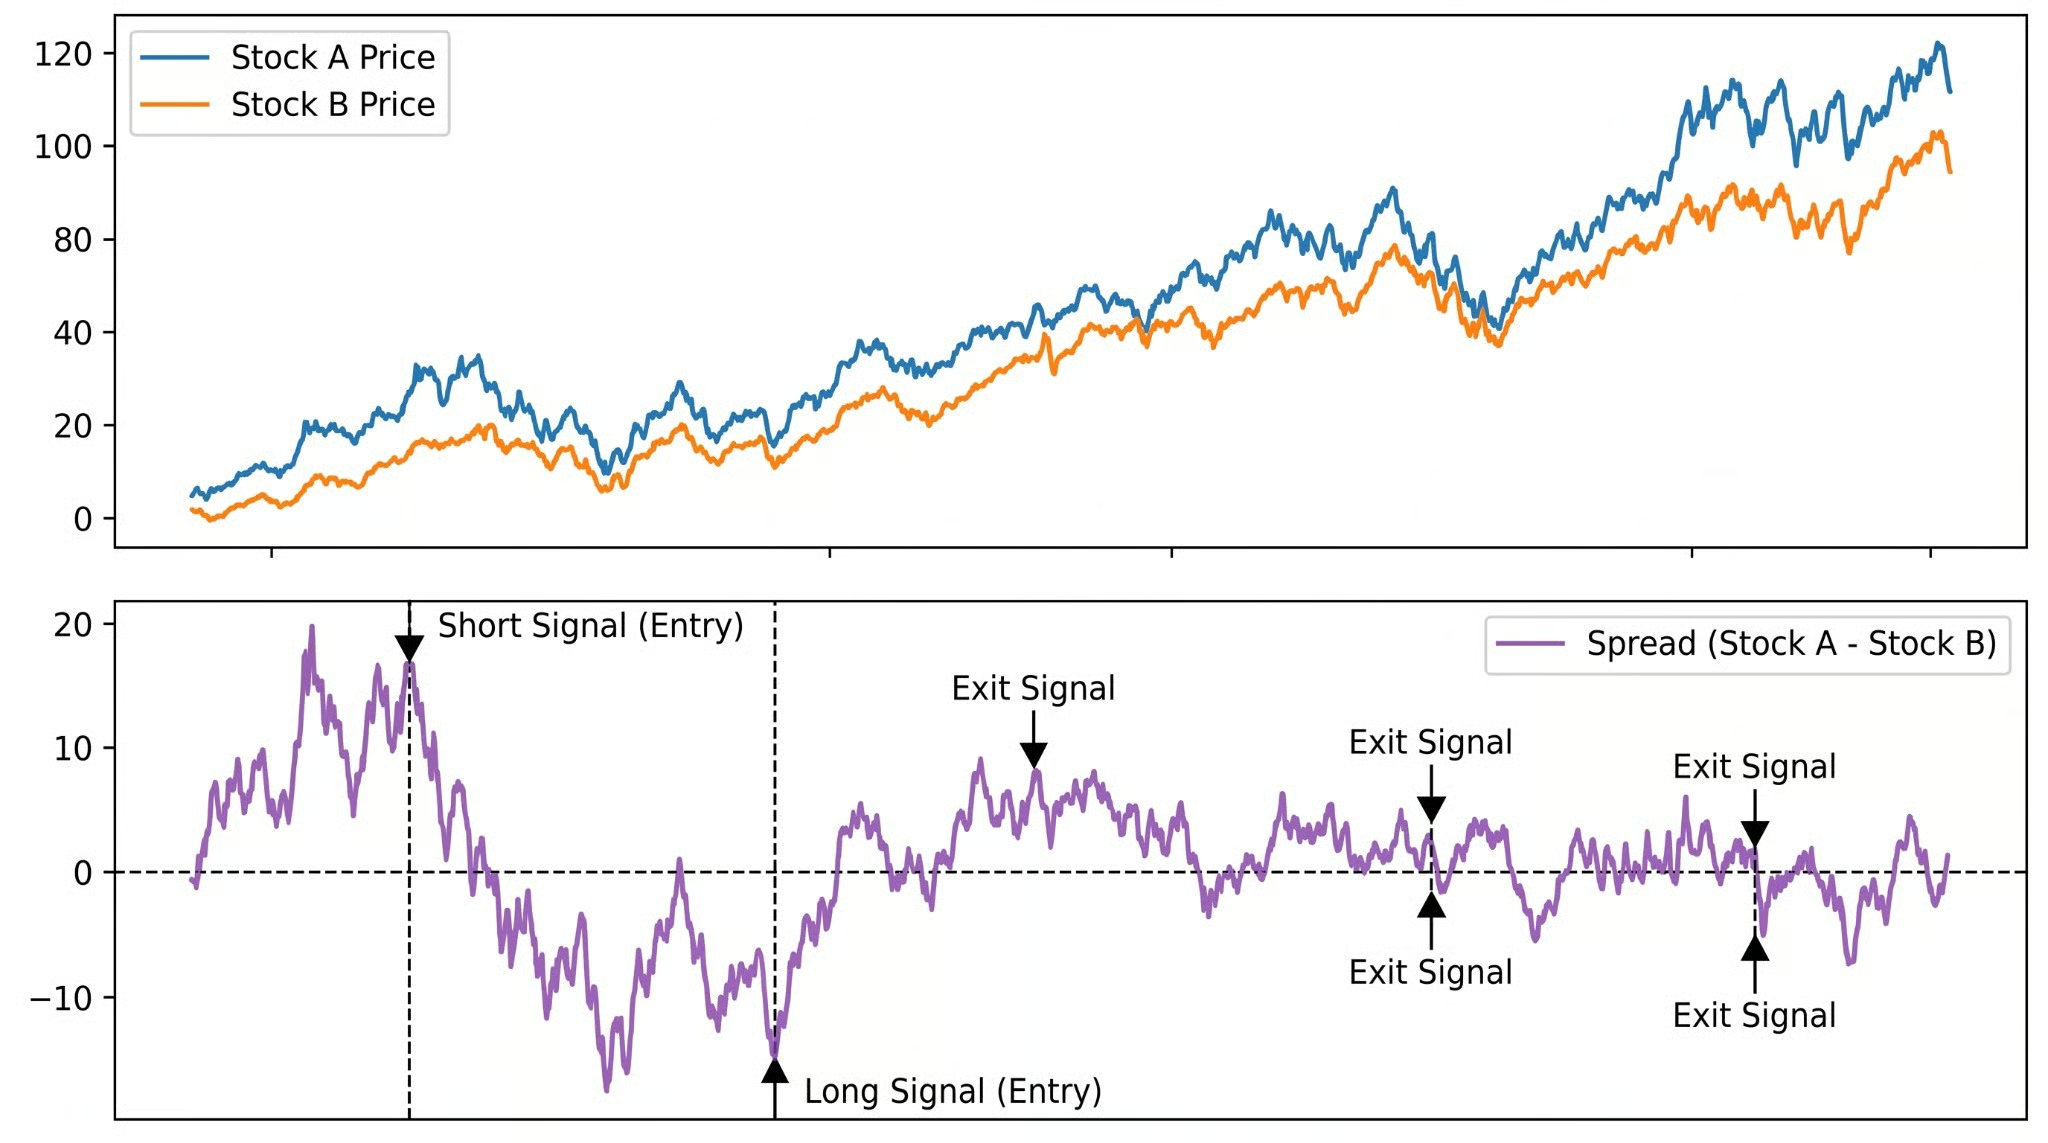
Цены Акции A и Акции B (вверху) и их спред (внизу); сигналы входа и выхода отмечены в ключевых точках возврата. Изображение автора.
Парный трейдинг работает, когда он работает, благодаря возврату к среднему: склонности спреда, ушедшего от своего исторического среднего, со временем возвращаться. Ключевая мера — z-оценка: (текущий спред − скользящее среднее) / стандартное отклонение. Z-оценка +2 говорит, что спред находится на две сигмы выше исторической нормы — необычное значение, которое некоторые стратегии трактуют как сигнал на шорт.
Z-оценка полезна тем, что стандартизирует сигнал. Вместо вопроса «Широк ли этот спред?» вы спрашиваете: «Необычно ли широк этот спред относительно его обычного поведения?» Именно на этот вопрос и пытается ответить стратегия возврата к среднему.
Возврат к среднему даёт торговую логику, но поднимает неудобный вопрос: как понять, что спред действительно вернётся, а не разойдётся навсегда? Здесь пути корреляции и коинтеграции расходятся. Это заслуживает внимания:
Корреляция измеряет силу линейной связи между двумя переменными. Две акции могут иметь корреляцию 0,9 и всё равно быть плохой парной сделкой, потому что корреляция ничего не говорит о том, стабилен ли между ними спред и склонен ли он к возврату к среднему.
Коинтеграция описывает долгосрочное равновесие между нестационарными временными рядами. Две ценовые серии коинтегрированы, если некоторая их линейная комбинация стационарна, то есть колеблется вокруг стабильного среднего, а не уходит в дрейф. Это именно то свойство, которое вам нужно.
Обе акции могут годами расти вместе, а затем разойтись навсегда. Высокая корреляция, отсутствует коинтеграция — надёжной сделки нет. Тестирование коинтеграции с помощью теста Энгла—Грейнджера или процедуры Йохансена даёт более обоснованную предпосылку, что спред будет возвращаться. Отметим, что PCA — это другая история, в которую эта статья не углубляется.
Понимать теорию — одно, а превратить её в рабочую стратегию — другое. Переход от интуиции к реалистичному количественному процессу включает пять шагов, и пропуск любого из них обычно приводит к стратегиям, которые отлично выглядят на бумаге, но разваливаются на практике.
Простой парный трейдинг — это отправная точка, а не потолок. Освоив базовую механику, подход обычно развивается в двух направлениях.
Мультиактивные подходы моделируют взаимосвязи внутри корзин бумаг, а не отдельных пар. Факторные подходы устраняют систематическую доходность с помощью общерыночных или отраслевых факторов, после чего торгуют остаточную неверную оценку. PCA масштабирует это на сотни активов: выявляются основные источники общей вариации, а торгуются доходности, которые эти компоненты не объясняют.
Ставка та же (остаточные неверные оценки возвращаются), но статистическая рамка их поиска другая. Вы больше не проверяете, коинтегрированы ли две серии. Вы декомпозируете целое поперечное сечение доходностей и ставите на временный характер оставшегося шума.
ML используется для поиска взаимосвязей, генерации сигналов и детектирования режимов. Это не автоматически повышает доходность и вносит собственные модельные риски. Стратегии по-прежнему зависят от возврата к среднему. ML — это более сложный способ искать тот же сигнал.
Более изощрённые стратегии не устраняют базовые риски. Часто они лишь делают их менее заметными — до тех пор, пока не становится поздно. Вот режимы отказа, которые стоит понимать до запуска любой стратегии stat arb.
Историческая взаимосвязь, на которой вы построили стратегию, — это описание прошлого. Консолидация отрасли, регуляторные изменения, смена бизнес-модели компании — любое из этого может навсегда изменить взаимосвязь. В таком случае спред не возвращается. Он продолжает идти против вас.
Любая стратегия stat arb опирается на статистические предпосылки. Если спред на самом деле нестационарен, если хедж-коэффициент оценён неверно, если плохо выбран период «памяти», модель будет генерировать вводящие в заблуждение сигналы. И даже когда модель права, издержки на сделки размывают доходность — так, как это редко отражается в наивных бэктестах.
Стратегия, выглядящая прибыльной до учёта издержек, после их учёта может оказаться убыточной. То же встречалось и на рынке долговых инструментов. Теоретическая сделка — «чистая», реальная — нет.
Шорт — не бесплатен. Плата за заимствование бумаг и риск принудительного выкупа брокером — реальные издержки. Проскальзывание между модельной и фактической ценой исполнения накапливается по сотням сделок. А когда многие фонды запускают схожие стратегии, они становятся уязвимы к поведению друг друга.
Именно поэтому в августе 2007 года произошёл «квантовый обвал»: слишком много фондов equity stat arb одновременно ликвидировали позиции, и возникшая лавина не имела отношения к фундаментальным взаимосвязям, на которых строились эти стратегии.
Модели stat arb откалиброваны под конкретную рыночную среду (режим волатильности, цикл процентных ставок, структуру корреляций). Когда среда меняется, одновременно сдвигаются все предпосылки.
Ломается не одна пара; «ведёт» весь портфель, потому что статистические свойства, на которых он построен, перестают держаться. Динамика спреда, выглядевшая стационарной в режиме низкой волатильности, может за ночь стать неустойчивой при всплеске волатильности, и исторические окна не предупредят об этом заранее.
Самый коварный риск. С достаточным числом параметров и объёмом истории можно «подогнать» стратегию почти под любой прошлый период — и в реальной торговле она резко деградирует. Тестирование на вневыборочных данных — минимальная защита, и даже её иногда недостаточно.
Stat arb часто путают с рядом смежных стратегий.
Традиционный арбитраж использует почти механические расхождения цен: один и тот же актив торгуется по разным ценам на двух биржах. Прибыль почти гарантирована, если успеть исполнить. Статистический арбитраж — это ставка на вероятностную конвергенцию. Совершенно разные профили риска.
Парный трейдинг — это один из видов статистического арбитража, а не синоним всей области. Термины часто используют взаимозаменяемо, но stat arb охватывает факторные модели, стратегии на основе PCA и подходы машинного обучения для больших портфелей. С парного трейдинга начинают большинство.
Алгоритмическая торговля — более широкая категория, описывающая любую автоматизированную стратегию исполнения. Статистический арбитраж — это конкретное семейство внутри неё. Высокочастотный маркет-мейкинг и следование тренду тоже алгоритмические, но это не stat arb.
В основе статистического арбитража — ставка на устойчивость взаимосвязей. Вы находите две бумаги, которые исторически двигались вместе, ждёте их расхождения и становитесь в позицию на закрытие разрыва. Математика формализует эту интуицию, но именно интуиция удерживает от ошибок, когда математика говорит «держать», а рынок — «бежать».
Сложность stat arb — не в статистике. Проблема в том, что вы торгуете взаимосвязями, за которые конкурируют и все остальные, кто их нашёл. Когда такие стратегии работают, они привлекают капитал. Когда капитала становится слишком много, они перестают работать — иногда постепенно, а иногда мгновенно, как показал 2007 год.
Для статистических основ, тестирования стационарности и моделирования временных рядов подойдёт курс Time Series Analysis in Python. Для бэктестинга и количественных процессов курс Financial Trading in Python посвящён практической реализации и оценке торговых стратегий.
Учитесь с DataCamp
Course
Course
Course