Statistical arbitrage หรือที่มักเรียกสั้น ๆ ว่า stat arb เป็นตระกูลของกลยุทธ์การเทรดเชิงปริมาณที่ใช้ความสัมพันธ์ทางสถิติระหว่างหลักทรัพย์เพื่อระบุโอกาสในการเทรด แนวคิดหลักไม่ใช่การทำนายว่าหุ้นตัวหนึ่งจะขึ้นหรือลงโดยลำพัง แต่คือการจับการกำหนดราคาที่คลาดเคลื่อนในเชิงเปรียบเทียบ: เมื่อหลักทรัพย์สองตัวที่มีความเชื่อมโยงทางประวัติศาสตร์เบี่ยงเบนออกจากความสัมพันธ์ที่คาดไว้ชั่วคราว และเดิมพันว่ามันจะกลับมาบรรจบกัน
ขอชี้แจงไว้ก่อน: statistical arbitrage ไม่ใช่ arbitrage แบบไร้ความเสี่ยง โอกาสเป็นแบบความน่าจะเป็น และความสัมพันธ์ที่เป็นพื้นฐานของกลยุทธ์อาจพังทลายได้ทั้งหมด เคยพบเห็นด้วยตนเองขณะดูแลสถานะในตลาดทุนเอเชียที่ BlueCrest ซึ่งเทรดที่ดูแน่นทางสถิติบนกระดาษอาจคลี่คลายทันทีที่ระบอบมหภาคเปลี่ยน
บทความนี้ครอบคลุมการทำงานของ stat arb ผ่าน pairs trading และ mean reversion เหตุใด cointegration จึงสำคัญกว่าสหสัมพันธ์ และความเสี่ยงจริงในทางปฏิบัติเป็นอย่างไร
Statistical Arbitrage คืออะไร?
Statistical arbitrage ใช้ข้อมูลย้อนหลังและแบบเรียลไทม์เพื่อระบุความสัมพันธ์ทางสถิติระหว่างหลักทรัพย์ เมื่อความสัมพันธ์เหล่านั้นเบี่ยงเบนจากสถานะที่คาดไว้ เทรดเดอร์จะเปิดสถานะ Long และ Short ที่ชดเชยกัน โดยซื้อหลักทรัพย์ที่ดูราคาต่ำกว่ามูลค่าเมื่อเทียบกัน และ Short ตัวที่ดูราคาสูงกว่าเมื่อเทียบกัน จากนั้นรอให้ความสัมพันธ์กลับสู่ภาวะปกติ
โครงสร้าง Long/Short คือสิ่งที่ช่วยลดการเปิดรับความผันผวนของตลาดโดยรวม หากตลาดร่วง 5% ทั้งสองขาก็จะได้รับผลกระทบใกล้เคียงกัน กำไรหรือขาดทุนจึงมาจากการเคลื่อนไหวเชิงสัมพัทธ์ระหว่างหลักทรัพย์สองตัว ไม่ใช่ทิศทางของตลาด
Statistical Arbitrage ทำงานอย่างไร
เวิร์กโฟลว์ทั่วไป: ระบุหลักทรัพย์ที่เกี่ยวข้อง สร้างแบบจำลองความสัมพันธ์ทางประวัติศาสตร์ ตรวจจับเมื่อสเปรดปัจจุบันเบี่ยงเบนจากบรรทัดฐานในอดีต เปิดสถานะ Long และ Short ที่ชดเชยกัน จากนั้นรอการบรรจบกันหรือให้เงื่อนไขการออกทำงาน
ตัวอย่างง่าย ๆ: หาก Pepsi เกิดเทรดที่ส่วนลดขนาดใหญ่ผิดปกติเมื่อเทียบกับ Coke โดยไม่มีเหตุผลเชิงพื้นฐานที่ชัดเจน กลยุทธ์ stat arb จะซื้อ Pepsi และ Short Coke โดยคาดว่าสเปรดจะกลับค่า กำไรมาจากสเปรดที่แคบลง ไม่ใช่จากการที่หุ้นตัวใดตัวหนึ่งเคลื่อนไหวในทิศทางใดทิศทางหนึ่ง
Pairs Trading: ตัวอย่างง่ายของ Statistical Arbitrage
ด้วยเวิร์กโฟลว์พื้นฐานนั้น การทำ pairs trading เป็นวิธีที่เข้าใจง่ายที่สุดในการเห็นกลยุทธ์นี้ทำงาน เลือกหลักทรัพย์สองตัวที่เกี่ยวข้องเชิงประวัติศาสตร์ สร้างสเปรดระหว่างราคาของทั้งสอง และเทรดเมื่อสเปรดเคลื่อนไหวห่างจากพฤติกรรมในอดีตอย่างผิดปกติ: ซื้อของที่ถูกกว่า Short ของที่แพงกว่า และปิดเมื่อสเปรดกลับมาบรรจบกัน
ควรเน้นย้ำ: สหสัมพันธ์เพียงอย่างเดียวไม่ได้ยืนยันความสัมพันธ์ที่มั่นคงและเทรดได้ หุ้นสองตัวอาจมีสหสัมพันธ์สูงแต่ยังคงแยกจากกันถาวรได้ นั่นแหละคือสิ่งที่หัวข้อถัดไปจะกล่าวถึง
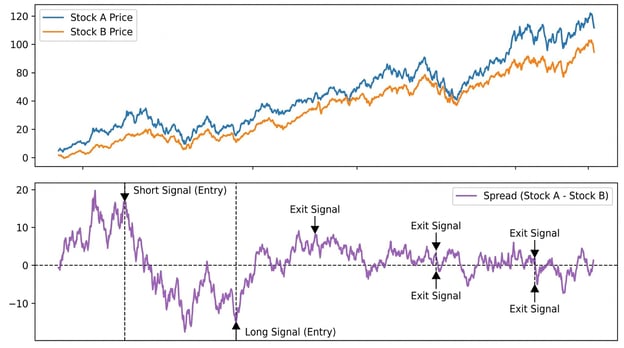
ราคาหุ้น A และหุ้น B (ด้านบน) และสเปรดของทั้งสอง (ด้านล่าง) โดยมีสัญญาณเข้าและออกที่จุดกลับค่าในสำคัญ ภาพโดยผู้เขียน
Mean Reversion ใน Statistical Arbitrage
Pairs trading ใช้งานได้ เมื่อมันได้ผล เพราะอาศัย mean reversion: แนวโน้มที่สเปรดซึ่งออกห่างจากค่าเฉลี่ยในอดีตจะกลับคืนในที่สุด ตัวชี้วัดสำคัญคือ z-score: (สเปรดปัจจุบัน − ค่าเฉลี่ยเคลื่อนที่) / ส่วนเบี่ยงเบนมาตรฐาน ค่า z-score ที่ +2 บอกว่าสเปรดสูงกว่าบรรทัดฐานในอดีตสองส่วนเบี่ยงเบนมาตรฐาน ซึ่งเป็นค่าผิดปกติที่บางกลยุทธ์ใช้เป็นสัญญาณ Short
z-score มีประโยชน์เพราะช่วยทำให้สัญญาณเป็นมาตรฐาน แทนที่จะถามว่า "สเปรดนี้กว้างไหม" ให้ถามว่า "สเปรดนี้กว้างผิดปกติเมื่อเทียบกับพฤติกรรมปกติหรือไม่" นั่นคือคำถามที่กลยุทธ์ mean reversion พยายามตอบจริง ๆ
Cointegration เทียบกับ Correlation ใน Statistical Arbitrage
Mean reversion ให้ตรรกะการเทรด แต่ก็นำไปสู่คำถามที่ไม่สบายใจ: จะรู้ได้อย่างไรว่าสเปรดจะกลับค่าจริง ไม่ใช่แยกออกถาวร นี่คือจุดที่สหสัมพันธ์ (correlation) และ cointegration แยกทางกัน ประเด็นนี้ควรให้ความสนใจ:
Correlation
สหสัมพันธ์วัดความแข็งแกร่งของความสัมพันธ์เชิงเส้นระหว่างตัวแปรสองตัว หุ้นสองตัวอาจมีสหสัมพันธ์ 0.9 แต่ยังเป็นคู่เทรดที่แย่ได้ เพราะสหสัมพันธ์ไม่บอกว่าสเปรดระหว่างกันมีเสถียรภาพหรือกลับค่าหรือไม่
Cointegration
Cointegration อธิบายความสัมพันธ์ดุลยภาพระยะยาวระหว่างอนุกรมเวลาที่ไม่หยุดนิ่ง (non-stationary) อนุกรมราคา 2 ชุดถือว่า cointegrated หากมีการผสมเชิงเส้นบางอย่างที่ทำให้ผลลัพธ์เป็น stationary แกว่งรอบค่าเฉลี่ยที่เสถียรแทนที่จะล่องลอยออกไป นั่นแหละคือคุณสมบัติที่ต้องการจริง ๆ
หุ้นทั้งสองอาจมีแนวโน้มขึ้นพร้อมกันเป็นปี ๆ แล้วค่อย ๆ แยกจากกันถาวรได้ สหสัมพันธ์สูง แต่ไม่มี cointegration จึงไม่มีเทรดที่เชื่อถือได้ การทดสอบ cointegration ด้วยวิธี Engle-Granger หรือขั้นตอนของ Johansen ให้ฐานที่ป้องกันได้มากกว่าในการสมมติว่าสเปรดจะกลับค่า ทั้งนี้ PCA เป็นคนละเรื่องกัน และบทความนี้จะไม่ลงรายละเอียด
วิธีสร้างกลยุทธ์ Statistical Arbitrage
เข้าใจทฤษฎีเป็นอย่างหนึ่ง แปลงให้เป็นกลยุทธ์ใช้งานได้จริงเป็นอีกอย่าง การขยับจากสัญชาตญาณไปสู่เวิร์กโฟลว์เชิงปริมาณที่สมจริงมี 5 ขั้นตอน และข้ามขั้นตอนไหนมักทำให้ได้กลยุทธ์ที่ดูดีบนกระดาษแต่พังในทางปฏิบัติ
- เริ่มจากตรรกะทางเศรษฐกิจ: กลุ่มอุตสาหกรรมเดียวกัน ซัพพลายเออร์ร่วมกัน ตัวขับเคลื่อนรายได้ที่คล้ายกัน การคัดกรองด้วยสหสัมพันธ์ย้อนหลังล้วน ๆ โดยไม่มีเหตุผลเชิงพื้นฐานจะสร้างความสัมพันธ์ลวงตา
- ทดสอบความสัมพันธ์ด้วยการทดสอบ Augmented Dickey-Fuller บนสเปรดเอง หากไม่ stationary แปลว่าล่องลอย ไม่ใช่กลับค่า
- สร้างสเปรดด้วย hedge ratio ไม่ใช่สมมติราคาต่อราคาหนึ่งต่อหนึ่ง ประมาณค่าจากข้อมูลด้วยรีเกรสชัน Hedge ratio กำหนดจำนวนหน่วยของหลักทรัพย์หนึ่งต่ออีกหลักทรัพย์หนึ่ง หากกำหนดผิด คู่จะไม่เป็นกลางต่อภาวะตลาดจริง
- กำหนดกติกาเข้าและออกด้วยเกณฑ์ z-score เข้าเมื่อที่ ±2.0 ออกเมื่อสเปรดกลับเข้าหาศูนย์ ตัดขาดทุนที่ ±3.0 สเปรดที่วิ่งต่อเกิน ±3 มักหมายถึงความสัมพันธ์กำลังพัง ไม่ใช่จุดเข้าใหม่ที่ดีกว่า ระยะถือครองสูงสุดก็สำคัญ หากสเปรดไม่กลับค่าภายในกรอบเวลาที่กำหนด ให้ปิดสถานะแทนการรออย่างไม่มีกำหนดสำหรับการกลับค่าที่อาจไม่เกิดขึ้น
- กำหนดขนาดเพื่อความเป็นกลางเชิงดอลลาร์ ทดสอบย้อนหลังกับข้อมูลประวัติศาสตร์โดยคิดต้นทุนธุรกรรมที่สมจริง และคาดว่าผลการเทรดจริงจะต่ำกว่าการทดสอบย้อนหลัง (ไม่ใช่สูงกว่า)
กลยุทธ์ Statistical Arbitrage พัฒนาให้ซับซ้อนขึ้นอย่างไร
Pairs trading แบบง่ายเป็นจุดเริ่ม ไม่ใช่เพดาน เมื่อคุ้นเคยกับกลไกหลักแล้ว แนวทางมักขยายไปสองทิศทาง
Statistical arbitrage แบบหลายสินทรัพย์และโมเดลปัจจัย
แนวทางหลายสินทรัพย์สร้างแบบจำลองความสัมพันธ์ในตะกร้าหลักทรัพย์แทนที่จะเป็นคู่เดี่ยว แนวทางตามปัจจัยจะตัดผลตอบแทนเชิงระบบออกโดยใช้ปัจจัยตลาดหรืออุตสาหกรรมร่วม แล้วเทรดความคลาดเคลื่อนของมูลค่าที่เหลือ PCA ช่วยสเกลสิ่งนี้ไปยังสินทรัพย์นับร้อย: ระบุแหล่งที่มาหลักของความแปรปรวนร่วม แล้วเทรดผลตอบแทนที่องค์ประกอบเหล่านั้นอธิบายไม่ได้
พื้นฐานของการเดิมพันยังเหมือนเดิม (ราคาที่คลาดเคลื่อนส่วนเกินจะกลับค่า) แต่กรอบสถิติในการค้นหาต่างออกไป ไม่ได้ทดสอบว่าอนุกรมสองชุด cointegrated หรือไม่อีกต่อไป แต่แยกย่อยผลตอบแทนทั้งหน้าตัด แล้วเดิมพันว่าสัญญาณรบกวนที่เหลือเป็นเพียงชั่วคราว
แนวทางด้วยแมชชีนเลิร์นนิง
ML เข้ามาเป็นเครื่องมือเพื่อค้นหาความสัมพันธ์ สร้างสัญญาณ และตรวจจับระบอบตลาด แต่ไม่ได้เพิ่มผลตอบแทนโดยอัตโนมัติ และนำความเสี่ยงของโมเดลมาเอง กลยุทธ์ยังคงพึ่งพา mean reversion อยู่ดี ML เป็นวิธีที่ซับซ้อนขึ้นในการค้นหาสัญญาณแบบเดิม
ความเสี่ยงและข้อจำกัดของ Statistical Arbitrage
กลยุทธ์ที่ซับซ้อนขึ้นไม่ได้กำจัดความเสี่ยงพื้นฐาน มักเพียงทำให้ความเสี่ยงนั้นมองเห็นยากขึ้นจนกว่าจะสายเกินไป นี่คือโหมดความล้มเหลวที่ควรเข้าใจก่อนรันกลยุทธ์ stat arb ใด ๆ
ความสัมพันธ์อาจพังทลาย
ความสัมพันธ์เชิงประวัติศาสตร์ที่ใช้สร้างกลยุทธ์เป็นเพียงคำอธิบายอดีต การควบรวมอุตสาหกรรม การเปลี่ยนแปลงกฎระเบียบ การเปลี่ยนโมเดลธุรกิจของบริษัท สิ่งเหล่านี้ล้วนเปลี่ยนความสัมพันธ์ได้ถาวร เมื่อเกิดขึ้น สเปรดจะไม่กลับค่า แต่จะเคลื่อนไปสวนทางต่อเนื่อง
ความเสี่ยงของโมเดลและต้นทุนธุรกรรม
ทุกกลยุทธ์ stat arb ตั้งอยู่บนสมมติฐานทางสถิติ หากสเปรดไม่ stationary จริง หากประเมิน hedge ratio ผิด หากเลือกหน้าต่างมองย้อน (lookback) ไม่เหมาะสม โมเดลจะสร้างสัญญาณที่ทำให้เข้าใจผิด และถึงแม้โมเดลจะถูก ต้นทุนธุรกรรมก็จะกัดกินผลตอบแทนในแบบที่มักไม่ปรากฏในแบ็กเทสต์อย่างไร้เดียงสา
กลยุทธ์ที่ดูมีกำไรก่อนหักต้นทุนอาจขาดทุนหลังหักต้นทุน เคยเห็นสิ่งนี้เกิดในตราสารหนี้ด้วย เทรดในเชิงทฤษฎีเรียบง่าย แต่เทรดจริงไม่ใช่
แรงเสียดทานในการส่งคำสั่งและการเทรดแออัด
การ Short ไม่ได้ฟรี ค่าธรรมเนียมยืมหลักทรัพย์และความเสี่ยงที่จะถูกโบรกเกอร์บังคับปิดสถานะเพิ่มต้นทุนที่แท้จริง ความคลาดเคลื่อนระหว่างราคาที่โมเดลคาดกับราคาที่ได้จริงสะสมเมื่อเทรดเป็นร้อยครั้ง และเมื่อกองทุนจำนวนมากรันกลยุทธ์คล้ายกัน ก็จะเปิดรับพฤติกรรมของกันและกัน
เหตุการณ์วิกฤตควอนต์สิงหาคม 2007 เกิดขึ้นเพราะกองทุนหุ้นเชิงปริมาณที่ทำ stat arb จำนวนมากชำระสถานะพร้อมกัน และผลต่อเนื่องนั้นไม่เกี่ยวข้องกับความสัมพันธ์พื้นฐานที่กลยุทธ์เหล่านั้นตั้งอยู่เลย
การเปลี่ยนระบอบตลาด
โมเดล stat arb ถูกปรับเทียบกับสภาพตลาดหนึ่ง ๆ (ระบอบความผันผวน วัฏจักรดอกเบี้ย โครงสร้างสหสัมพันธ์) เมื่อสภาพนั้นเปลี่ยน สมมติฐานทุกอย่างจะขยับพร้อมกัน
มันไม่ใช่แค่คู่เดียวที่พัง แต่เป็นทั้งพอร์ตที่ทำตัวผิดปกติ เพราะสมบัติทางสถิติที่ใช้สร้างพอร์ตไม่ใช่จริงอีกต่อไป ไดนามิกของสเปรดที่ดู stationary ในระบอบความผันผวนต่ำอาจกลายเป็นไม่เสถียรชั่วข้ามคืนเมื่อความผันผวนพุ่งขึ้น และหน้าต่างมองย้อนในอดีตจะไม่เตือนล่วงหน้า
การโอเวอร์ฟิตแบ็กเทสต์
ความเสี่ยงที่ลึกที่สุด ด้วยจำนวนพารามิเตอร์และข้อมูลประวัติศาสตร์มากพอ สามารถทำให้กลยุทธ์เข้ากับช่วงเวลาใดก็ได้ในอดีต และผลจะเสื่อมลงอย่างหนักเมื่อเทรดจริง การทดสอบนอกตัวอย่างเป็นเกณฑ์ขั้นต่ำ และแม้กระทั่งนั่นก็ไม่พอเสมอไป
Statistical Arbitrage เทียบกับกลยุทธ์การเทรดที่เกี่ยวข้อง
Stat arb มักถูกปะปนกับกลยุทธ์ใกล้เคียงหลายแบบ
Statistical arbitrage เทียบกับ arbitrage แบบดั้งเดิม
Arbitrage แบบดั้งเดิมฉวยโอกาสจากความคลาดเคลื่อนของราคาที่เกือบเชิงกลไก: สินทรัพย์เดียวกันเทรดคนละราคาบนสองตลาด กำไรเกือบแน่นอนหากส่งคำสั่งได้เร็วพอ Statistical arbitrage เดิมพันกับการบรรจบกันแบบความน่าจะเป็น โปรไฟล์ความเสี่ยงต่างกันสิ้นเชิง
Statistical arbitrage เทียบกับ pairs trading
Pairs trading เป็นหนึ่งในรูปแบบของ statistical arbitrage ไม่ใช่คำพ้องของทั้งสาขา คำสองคำมักถูกใช้แทนกัน แต่ stat arb ครอบคลุมโมเดลหลายปัจจัย กลยุทธ์แบบ PCA และแนวทางแมชชีนเลิร์นนิงในพอร์ตขนาดใหญ่ Pairs trading เป็นจุดเริ่มต้นของคนส่วนใหญ่
Statistical arbitrage เทียบกับ algorithmic trading
Algorithmic trading เป็นหมวดใหญ่ที่อธิบายกลยุทธ์การส่งคำสั่งอัตโนมัติทุกแบบ Statistical arbitrage เป็นตระกูลหนึ่งภายในนั้น การทำหน้าตลาดความถี่สูงและการตามแนวโน้มก็เป็นแบบอัลกอริทึมเช่นกัน แต่ไม่ใช่ stat arb
สรุป
แก่นของ statistical arbitrage คือการเดิมพันว่าความสัมพันธ์ยังคงอยู่ ค้นหาหลักทรัพย์สองตัวที่เคลื่อนไหวร่วมกันในอดีต รอให้มันแยกออก แล้วเข้าตำแหน่งเพื่อให้ช่องว่างปิดลง คณิตศาสตร์ทำให้สัญชาตญาณนั้นเป็นรูปแบบ แต่สัญชาตญาณต่างหากที่ทำให้ไม่หลงทางตอนที่คณิตศาสตร์บอกให้ถือ แต่ตลาดบอกให้หนี
สิ่งที่ทำให้ stat arb ยากจริงไม่ใช่สถิติ แต่คือความสัมพันธ์ที่เทรดกำลังแข่งขันกับทุกคนที่พบสิ่งเดียวกัน เมื่อมันได้ผล มันดึงดูดเงินทุน เมื่อมันดึงดูดเงินทุนมากเกินไป มันก็เลิกได้ผล บางครั้งค่อยเป็นค่อยไป และบางครั้งเกิดขึ้นพร้อมกัน ดังที่ปี 2007 แสดงให้เห็น
สำหรับรากฐานทางสถิติ การทดสอบ stationarity และการสร้างแบบจำลองอนุกรมเวลา คอร์ส Time Series Analysis in Python คือก้าวต่อไปที่เหมาะสม สำหรับแบ็กเทสต์และเวิร์กโฟลว์เชิงปริมาณ คอร์ส Financial Trading in Python ครอบคลุมการนำกลยุทธ์การเทรดไปใช้งานและประเมินผลในทางปฏิบัติ


Statistical arbitrage หรือที่มักเรียกสั้น ๆ ว่า stat arb เป็นตระกูลของกลยุทธ์การเทรดเชิงปริมาณที่ใช้ความสัมพันธ์ทางสถิติระหว่างหลักทรัพย์เพื่อระบุโอกาสในการเทรด แนวคิดหลักไม่ใช่การทำนายว่าหุ้นตัวหนึ่งจะขึ้นหรือลงโดยลำพัง แต่คือการจับการกำหนดราคาที่คลาดเคลื่อนในเชิงเปรียบเทียบ: เมื่อหลักทรัพย์สองตัวที่มีความเชื่อมโยงทางประวัติศาสตร์เบี่ยงเบนออกจากความสัมพันธ์ที่คาดไว้ชั่วคราว และเดิมพันว่ามันจะกลับมาบรรจบกัน
ขอชี้แจงไว้ก่อน: statistical arbitrage ไม่ใช่ arbitrage แบบไร้ความเสี่ยง โอกาสเป็นแบบความน่าจะเป็น และความสัมพันธ์ที่เป็นพื้นฐานของกลยุทธ์อาจพังทลายได้ทั้งหมด เคยพบเห็นด้วยตนเองขณะดูแลสถานะในตลาดทุนเอเชียที่ BlueCrest ซึ่งเทรดที่ดูแน่นทางสถิติบนกระดาษอาจคลี่คลายทันทีที่ระบอบมหภาคเปลี่ยน
บทความนี้ครอบคลุมการทำงานของ stat arb ผ่าน pairs trading และ mean reversion เหตุใด cointegration จึงสำคัญกว่าสหสัมพันธ์ และความเสี่ยงจริงในทางปฏิบัติเป็นอย่างไร
Statistical Arbitrage คืออะไร?
Statistical arbitrage ใช้ข้อมูลย้อนหลังและแบบเรียลไทม์เพื่อระบุความสัมพันธ์ทางสถิติระหว่างหลักทรัพย์ เมื่อความสัมพันธ์เหล่านั้นเบี่ยงเบนจากสถานะที่คาดไว้ เทรดเดอร์จะเปิดสถานะ Long และ Short ที่ชดเชยกัน โดยซื้อหลักทรัพย์ที่ดูราคาต่ำกว่ามูลค่าเมื่อเทียบกัน และ Short ตัวที่ดูราคาสูงกว่าเมื่อเทียบกัน จากนั้นรอให้ความสัมพันธ์กลับสู่ภาวะปกติ
โครงสร้าง Long/Short คือสิ่งที่ช่วยลดการเปิดรับความผันผวนของตลาดโดยรวม หากตลาดร่วง 5% ทั้งสองขาก็จะได้รับผลกระทบใกล้เคียงกัน กำไรหรือขาดทุนจึงมาจากการเคลื่อนไหวเชิงสัมพัทธ์ระหว่างหลักทรัพย์สองตัว ไม่ใช่ทิศทางของตลาด
Statistical Arbitrage ทำงานอย่างไร
เวิร์กโฟลว์ทั่วไป: ระบุหลักทรัพย์ที่เกี่ยวข้อง สร้างแบบจำลองความสัมพันธ์ทางประวัติศาสตร์ ตรวจจับเมื่อสเปรดปัจจุบันเบี่ยงเบนจากบรรทัดฐานในอดีต เปิดสถานะ Long และ Short ที่ชดเชยกัน จากนั้นรอการบรรจบกันหรือให้เงื่อนไขการออกทำงาน
ตัวอย่างง่าย ๆ: หาก Pepsi เกิดเทรดที่ส่วนลดขนาดใหญ่ผิดปกติเมื่อเทียบกับ Coke โดยไม่มีเหตุผลเชิงพื้นฐานที่ชัดเจน กลยุทธ์ stat arb จะซื้อ Pepsi และ Short Coke โดยคาดว่าสเปรดจะกลับค่า กำไรมาจากสเปรดที่แคบลง ไม่ใช่จากการที่หุ้นตัวใดตัวหนึ่งเคลื่อนไหวในทิศทางใดทิศทางหนึ่ง
Pairs Trading: ตัวอย่างง่ายของ Statistical Arbitrage
ด้วยเวิร์กโฟลว์พื้นฐานนั้น การทำ pairs trading เป็นวิธีที่เข้าใจง่ายที่สุดในการเห็นกลยุทธ์นี้ทำงาน เลือกหลักทรัพย์สองตัวที่เกี่ยวข้องเชิงประวัติศาสตร์ สร้างสเปรดระหว่างราคาของทั้งสอง และเทรดเมื่อสเปรดเคลื่อนไหวห่างจากพฤติกรรมในอดีตอย่างผิดปกติ: ซื้อของที่ถูกกว่า Short ของที่แพงกว่า และปิดเมื่อสเปรดกลับมาบรรจบกัน
ควรเน้นย้ำ: สหสัมพันธ์เพียงอย่างเดียวไม่ได้ยืนยันความสัมพันธ์ที่มั่นคงและเทรดได้ หุ้นสองตัวอาจมีสหสัมพันธ์สูงแต่ยังคงแยกจากกันถาวรได้ นั่นแหละคือสิ่งที่หัวข้อถัดไปจะกล่าวถึง
ราคาหุ้น A และหุ้น B (ด้านบน) และสเปรดของทั้งสอง (ด้านล่าง) โดยมีสัญญาณเข้าและออกที่จุดกลับค่าในสำคัญ ภาพโดยผู้เขียน
Mean Reversion ใน Statistical Arbitrage
Pairs trading ใช้งานได้ เมื่อมันได้ผล เพราะอาศัย mean reversion: แนวโน้มที่สเปรดซึ่งออกห่างจากค่าเฉลี่ยในอดีตจะกลับคืนในที่สุด ตัวชี้วัดสำคัญคือ z-score: (สเปรดปัจจุบัน − ค่าเฉลี่ยเคลื่อนที่) / ส่วนเบี่ยงเบนมาตรฐาน ค่า z-score ที่ +2 บอกว่าสเปรดสูงกว่าบรรทัดฐานในอดีตสองส่วนเบี่ยงเบนมาตรฐาน ซึ่งเป็นค่าผิดปกติที่บางกลยุทธ์ใช้เป็นสัญญาณ Short
z-score มีประโยชน์เพราะช่วยทำให้สัญญาณเป็นมาตรฐาน แทนที่จะถามว่า "สเปรดนี้กว้างไหม" ให้ถามว่า "สเปรดนี้กว้างผิดปกติเมื่อเทียบกับพฤติกรรมปกติหรือไม่" นั่นคือคำถามที่กลยุทธ์ mean reversion พยายามตอบจริง ๆ
Cointegration เทียบกับ Correlation ใน Statistical Arbitrage
Mean reversion ให้ตรรกะการเทรด แต่ก็นำไปสู่คำถามที่ไม่สบายใจ: จะรู้ได้อย่างไรว่าสเปรดจะกลับค่าจริง ไม่ใช่แยกออกถาวร นี่คือจุดที่สหสัมพันธ์ (correlation) และ cointegration แยกทางกัน ประเด็นนี้ควรให้ความสนใจ:
Correlation
สหสัมพันธ์วัดความแข็งแกร่งของความสัมพันธ์เชิงเส้นระหว่างตัวแปรสองตัว หุ้นสองตัวอาจมีสหสัมพันธ์ 0.9 แต่ยังเป็นคู่เทรดที่แย่ได้ เพราะสหสัมพันธ์ไม่บอกว่าสเปรดระหว่างกันมีเสถียรภาพหรือกลับค่าหรือไม่
Cointegration
Cointegration อธิบายความสัมพันธ์ดุลยภาพระยะยาวระหว่างอนุกรมเวลาที่ไม่หยุดนิ่ง (non-stationary) อนุกรมราคา 2 ชุดถือว่า cointegrated หากมีการผสมเชิงเส้นบางอย่างที่ทำให้ผลลัพธ์เป็น stationary แกว่งรอบค่าเฉลี่ยที่เสถียรแทนที่จะล่องลอยออกไป นั่นแหละคือคุณสมบัติที่ต้องการจริง ๆ
หุ้นทั้งสองอาจมีแนวโน้มขึ้นพร้อมกันเป็นปี ๆ แล้วค่อย ๆ แยกจากกันถาวรได้ สหสัมพันธ์สูง แต่ไม่มี cointegration จึงไม่มีเทรดที่เชื่อถือได้ การทดสอบ cointegration ด้วยวิธี Engle-Granger หรือขั้นตอนของ Johansen ให้ฐานที่ป้องกันได้มากกว่าในการสมมติว่าสเปรดจะกลับค่า ทั้งนี้ PCA เป็นคนละเรื่องกัน และบทความนี้จะไม่ลงรายละเอียด
วิธีสร้างกลยุทธ์ Statistical Arbitrage
เข้าใจทฤษฎีเป็นอย่างหนึ่ง แปลงให้เป็นกลยุทธ์ใช้งานได้จริงเป็นอีกอย่าง การขยับจากสัญชาตญาณไปสู่เวิร์กโฟลว์เชิงปริมาณที่สมจริงมี 5 ขั้นตอน และข้ามขั้นตอนไหนมักทำให้ได้กลยุทธ์ที่ดูดีบนกระดาษแต่พังในทางปฏิบัติ
กลยุทธ์ Statistical Arbitrage พัฒนาให้ซับซ้อนขึ้นอย่างไร
Pairs trading แบบง่ายเป็นจุดเริ่ม ไม่ใช่เพดาน เมื่อคุ้นเคยกับกลไกหลักแล้ว แนวทางมักขยายไปสองทิศทาง
Statistical arbitrage แบบหลายสินทรัพย์และโมเดลปัจจัย
แนวทางหลายสินทรัพย์สร้างแบบจำลองความสัมพันธ์ในตะกร้าหลักทรัพย์แทนที่จะเป็นคู่เดี่ยว แนวทางตามปัจจัยจะตัดผลตอบแทนเชิงระบบออกโดยใช้ปัจจัยตลาดหรืออุตสาหกรรมร่วม แล้วเทรดความคลาดเคลื่อนของมูลค่าที่เหลือ PCA ช่วยสเกลสิ่งนี้ไปยังสินทรัพย์นับร้อย: ระบุแหล่งที่มาหลักของความแปรปรวนร่วม แล้วเทรดผลตอบแทนที่องค์ประกอบเหล่านั้นอธิบายไม่ได้
พื้นฐานของการเดิมพันยังเหมือนเดิม (ราคาที่คลาดเคลื่อนส่วนเกินจะกลับค่า) แต่กรอบสถิติในการค้นหาต่างออกไป ไม่ได้ทดสอบว่าอนุกรมสองชุด cointegrated หรือไม่อีกต่อไป แต่แยกย่อยผลตอบแทนทั้งหน้าตัด แล้วเดิมพันว่าสัญญาณรบกวนที่เหลือเป็นเพียงชั่วคราว
แนวทางด้วยแมชชีนเลิร์นนิง
ML เข้ามาเป็นเครื่องมือเพื่อค้นหาความสัมพันธ์ สร้างสัญญาณ และตรวจจับระบอบตลาด แต่ไม่ได้เพิ่มผลตอบแทนโดยอัตโนมัติ และนำความเสี่ยงของโมเดลมาเอง กลยุทธ์ยังคงพึ่งพา mean reversion อยู่ดี ML เป็นวิธีที่ซับซ้อนขึ้นในการค้นหาสัญญาณแบบเดิม
ความเสี่ยงและข้อจำกัดของ Statistical Arbitrage
กลยุทธ์ที่ซับซ้อนขึ้นไม่ได้กำจัดความเสี่ยงพื้นฐาน มักเพียงทำให้ความเสี่ยงนั้นมองเห็นยากขึ้นจนกว่าจะสายเกินไป นี่คือโหมดความล้มเหลวที่ควรเข้าใจก่อนรันกลยุทธ์ stat arb ใด ๆ
ความสัมพันธ์อาจพังทลาย
ความสัมพันธ์เชิงประวัติศาสตร์ที่ใช้สร้างกลยุทธ์เป็นเพียงคำอธิบายอดีต การควบรวมอุตสาหกรรม การเปลี่ยนแปลงกฎระเบียบ การเปลี่ยนโมเดลธุรกิจของบริษัท สิ่งเหล่านี้ล้วนเปลี่ยนความสัมพันธ์ได้ถาวร เมื่อเกิดขึ้น สเปรดจะไม่กลับค่า แต่จะเคลื่อนไปสวนทางต่อเนื่อง
ความเสี่ยงของโมเดลและต้นทุนธุรกรรม
ทุกกลยุทธ์ stat arb ตั้งอยู่บนสมมติฐานทางสถิติ หากสเปรดไม่ stationary จริง หากประเมิน hedge ratio ผิด หากเลือกหน้าต่างมองย้อน (lookback) ไม่เหมาะสม โมเดลจะสร้างสัญญาณที่ทำให้เข้าใจผิด และถึงแม้โมเดลจะถูก ต้นทุนธุรกรรมก็จะกัดกินผลตอบแทนในแบบที่มักไม่ปรากฏในแบ็กเทสต์อย่างไร้เดียงสา
กลยุทธ์ที่ดูมีกำไรก่อนหักต้นทุนอาจขาดทุนหลังหักต้นทุน เคยเห็นสิ่งนี้เกิดในตราสารหนี้ด้วย เทรดในเชิงทฤษฎีเรียบง่าย แต่เทรดจริงไม่ใช่
แรงเสียดทานในการส่งคำสั่งและการเทรดแออัด
การ Short ไม่ได้ฟรี ค่าธรรมเนียมยืมหลักทรัพย์และความเสี่ยงที่จะถูกโบรกเกอร์บังคับปิดสถานะเพิ่มต้นทุนที่แท้จริง ความคลาดเคลื่อนระหว่างราคาที่โมเดลคาดกับราคาที่ได้จริงสะสมเมื่อเทรดเป็นร้อยครั้ง และเมื่อกองทุนจำนวนมากรันกลยุทธ์คล้ายกัน ก็จะเปิดรับพฤติกรรมของกันและกัน
เหตุการณ์วิกฤตควอนต์สิงหาคม 2007 เกิดขึ้นเพราะกองทุนหุ้นเชิงปริมาณที่ทำ stat arb จำนวนมากชำระสถานะพร้อมกัน และผลต่อเนื่องนั้นไม่เกี่ยวข้องกับความสัมพันธ์พื้นฐานที่กลยุทธ์เหล่านั้นตั้งอยู่เลย
การเปลี่ยนระบอบตลาด
โมเดล stat arb ถูกปรับเทียบกับสภาพตลาดหนึ่ง ๆ (ระบอบความผันผวน วัฏจักรดอกเบี้ย โครงสร้างสหสัมพันธ์) เมื่อสภาพนั้นเปลี่ยน สมมติฐานทุกอย่างจะขยับพร้อมกัน
มันไม่ใช่แค่คู่เดียวที่พัง แต่เป็นทั้งพอร์ตที่ทำตัวผิดปกติ เพราะสมบัติทางสถิติที่ใช้สร้างพอร์ตไม่ใช่จริงอีกต่อไป ไดนามิกของสเปรดที่ดู stationary ในระบอบความผันผวนต่ำอาจกลายเป็นไม่เสถียรชั่วข้ามคืนเมื่อความผันผวนพุ่งขึ้น และหน้าต่างมองย้อนในอดีตจะไม่เตือนล่วงหน้า
การโอเวอร์ฟิตแบ็กเทสต์
ความเสี่ยงที่ลึกที่สุด ด้วยจำนวนพารามิเตอร์และข้อมูลประวัติศาสตร์มากพอ สามารถทำให้กลยุทธ์เข้ากับช่วงเวลาใดก็ได้ในอดีต และผลจะเสื่อมลงอย่างหนักเมื่อเทรดจริง การทดสอบนอกตัวอย่างเป็นเกณฑ์ขั้นต่ำ และแม้กระทั่งนั่นก็ไม่พอเสมอไป
Statistical Arbitrage เทียบกับกลยุทธ์การเทรดที่เกี่ยวข้อง
Stat arb มักถูกปะปนกับกลยุทธ์ใกล้เคียงหลายแบบ
Statistical arbitrage เทียบกับ arbitrage แบบดั้งเดิม
Arbitrage แบบดั้งเดิมฉวยโอกาสจากความคลาดเคลื่อนของราคาที่เกือบเชิงกลไก: สินทรัพย์เดียวกันเทรดคนละราคาบนสองตลาด กำไรเกือบแน่นอนหากส่งคำสั่งได้เร็วพอ Statistical arbitrage เดิมพันกับการบรรจบกันแบบความน่าจะเป็น โปรไฟล์ความเสี่ยงต่างกันสิ้นเชิง
Statistical arbitrage เทียบกับ pairs trading
Pairs trading เป็นหนึ่งในรูปแบบของ statistical arbitrage ไม่ใช่คำพ้องของทั้งสาขา คำสองคำมักถูกใช้แทนกัน แต่ stat arb ครอบคลุมโมเดลหลายปัจจัย กลยุทธ์แบบ PCA และแนวทางแมชชีนเลิร์นนิงในพอร์ตขนาดใหญ่ Pairs trading เป็นจุดเริ่มต้นของคนส่วนใหญ่
Statistical arbitrage เทียบกับ algorithmic trading
Algorithmic trading เป็นหมวดใหญ่ที่อธิบายกลยุทธ์การส่งคำสั่งอัตโนมัติทุกแบบ Statistical arbitrage เป็นตระกูลหนึ่งภายในนั้น การทำหน้าตลาดความถี่สูงและการตามแนวโน้มก็เป็นแบบอัลกอริทึมเช่นกัน แต่ไม่ใช่ stat arb
สรุป
แก่นของ statistical arbitrage คือการเดิมพันว่าความสัมพันธ์ยังคงอยู่ ค้นหาหลักทรัพย์สองตัวที่เคลื่อนไหวร่วมกันในอดีต รอให้มันแยกออก แล้วเข้าตำแหน่งเพื่อให้ช่องว่างปิดลง คณิตศาสตร์ทำให้สัญชาตญาณนั้นเป็นรูปแบบ แต่สัญชาตญาณต่างหากที่ทำให้ไม่หลงทางตอนที่คณิตศาสตร์บอกให้ถือ แต่ตลาดบอกให้หนี
สิ่งที่ทำให้ stat arb ยากจริงไม่ใช่สถิติ แต่คือความสัมพันธ์ที่เทรดกำลังแข่งขันกับทุกคนที่พบสิ่งเดียวกัน เมื่อมันได้ผล มันดึงดูดเงินทุน เมื่อมันดึงดูดเงินทุนมากเกินไป มันก็เลิกได้ผล บางครั้งค่อยเป็นค่อยไป และบางครั้งเกิดขึ้นพร้อมกัน ดังที่ปี 2007 แสดงให้เห็น
สำหรับรากฐานทางสถิติ การทดสอบ stationarity และการสร้างแบบจำลองอนุกรมเวลา คอร์ส Time Series Analysis in Python คือก้าวต่อไปที่เหมาะสม สำหรับแบ็กเทสต์และเวิร์กโฟลว์เชิงปริมาณ คอร์ส Financial Trading in Python ครอบคลุมการนำกลยุทธ์การเทรดไปใช้งานและประเมินผลในทางปฏิบัติ