
Kurs
Python ile Finansal Alım Satım
4 sa
21.6K
Kısaca stat arb diye anılan istatistiksel arbitraj, menkul kıymetler arasındaki istatistiksel ilişkileri kullanarak potansiyel işlem fırsatlarını belirleyen nicel alım satım stratejileri ailesidir. Buradaki temel fikir, tek başına bir hissenin yükseleceğini veya düşeceğini tahmin etmek değildir. Göreli yanlış fiyatlamayı yakalamaktır: Tarihsel olarak bağlantılı iki menkul kıymet beklenen ilişkilerinden geçici olarak saptığında, yeniden yakınsama olacağına dair pozisyon almaktır.
Baştan bir netleştirme: istatistiksel arbitraj risksiz arbitraj değildir. Fırsatlar olasılıksaldır ve bir stratejiyi taşıyan ilişkiler tamamen bozulabilir. BlueCrest’te Asya sermaye piyasası pozisyonlarını yönetirken bunu bizzat gördüm; kağıt üzerinde istatistiksel olarak sağlam görünen bir işlem, makro rejim değiştiği anda çözülüverebiliyordu.
Bu yazıda, stat arb’ın eşleşmiş işlemler ve ortalamaya dönüş üzerinden nasıl çalıştığını, neden eşbütünleşmenin korelasyondan daha önemli olduğunu ve pratikte gerçek risklerin nasıl göründüğünü ele alıyorum.
İstatistiksel arbitraj, menkul kıymetler arasındaki istatistiksel ilişkileri belirlemek için tarihsel ve anlık verileri kullanır. Bu ilişkiler beklenen durumundan saptığında, yatırımcı dengeleyici uzun ve kısa pozisyonlar alır; göreli olarak düşük değerli olanı satın alır, görece pahalı olanı açığa satar ve ilişkinin normale dönmesini bekler.
Uzun/kısa yapısı, geniş piyasa hareketlerine maruziyeti azaltır. Piyasa %5 düşerse, her iki bacak da kabaca eşit etkilenir; dolayısıyla kâr veya zarar piyasanın yönünden değil, iki menkul kıymet arasındaki göreli hareketten gelir.
Genel iş akışı: ilişkili menkul kıymetleri belirleyin, tarihsel ilişkilerini modelleyin, mevcut farkın tarihsel normlardan saptığı anları tespit edin, dengeleyici uzun ve kısa pozisyonlar açın, ardından yakınsama veya bir çıkış koşulu tetiklenene kadar bekleyin.
Basit bir örnek: Pepsi, bariz bir temel neden olmadan aniden Coca‑Cola’ya göre olağandışı bir iskonto ile işlem görürse, bir stat arb stratejisi Pepsi’yi alır ve Coca‑Cola’yı açığa satar; farkın eski haline döneceğini bekler. Kâr, bu farkın daralmasından gelir; herhangi bir hissenin tek başına belli bir yöne gitmesinden değil.
Bu temel iş akışıyla, eşleşmiş işlem bunu pratikte görmenin en sezgisel yoludur. Tarihsel olarak ilişkili iki menkul kıymet seçersiniz, fiyatları arasında bir fark oluşturursunuz ve bu fark tarihsel davranışından olağandışı ölçüde saptığında işlem yaparsınız: ucuzu alır, pahalısını açığa satarsınız; fark yakınsadığında pozisyonu kapatırsınız.
Vurgulanmaya değer: tek başına korelasyon, istikrarlı ve işlem yapılabilir bir ilişkiyi kanıtlamaz. İki hisse yüksek korelasyona sahip olabilir ve yine de kalıcı olarak birbirinden uzaklaşabilir. Bir sonraki bölüm tam da bunu ele alıyor.
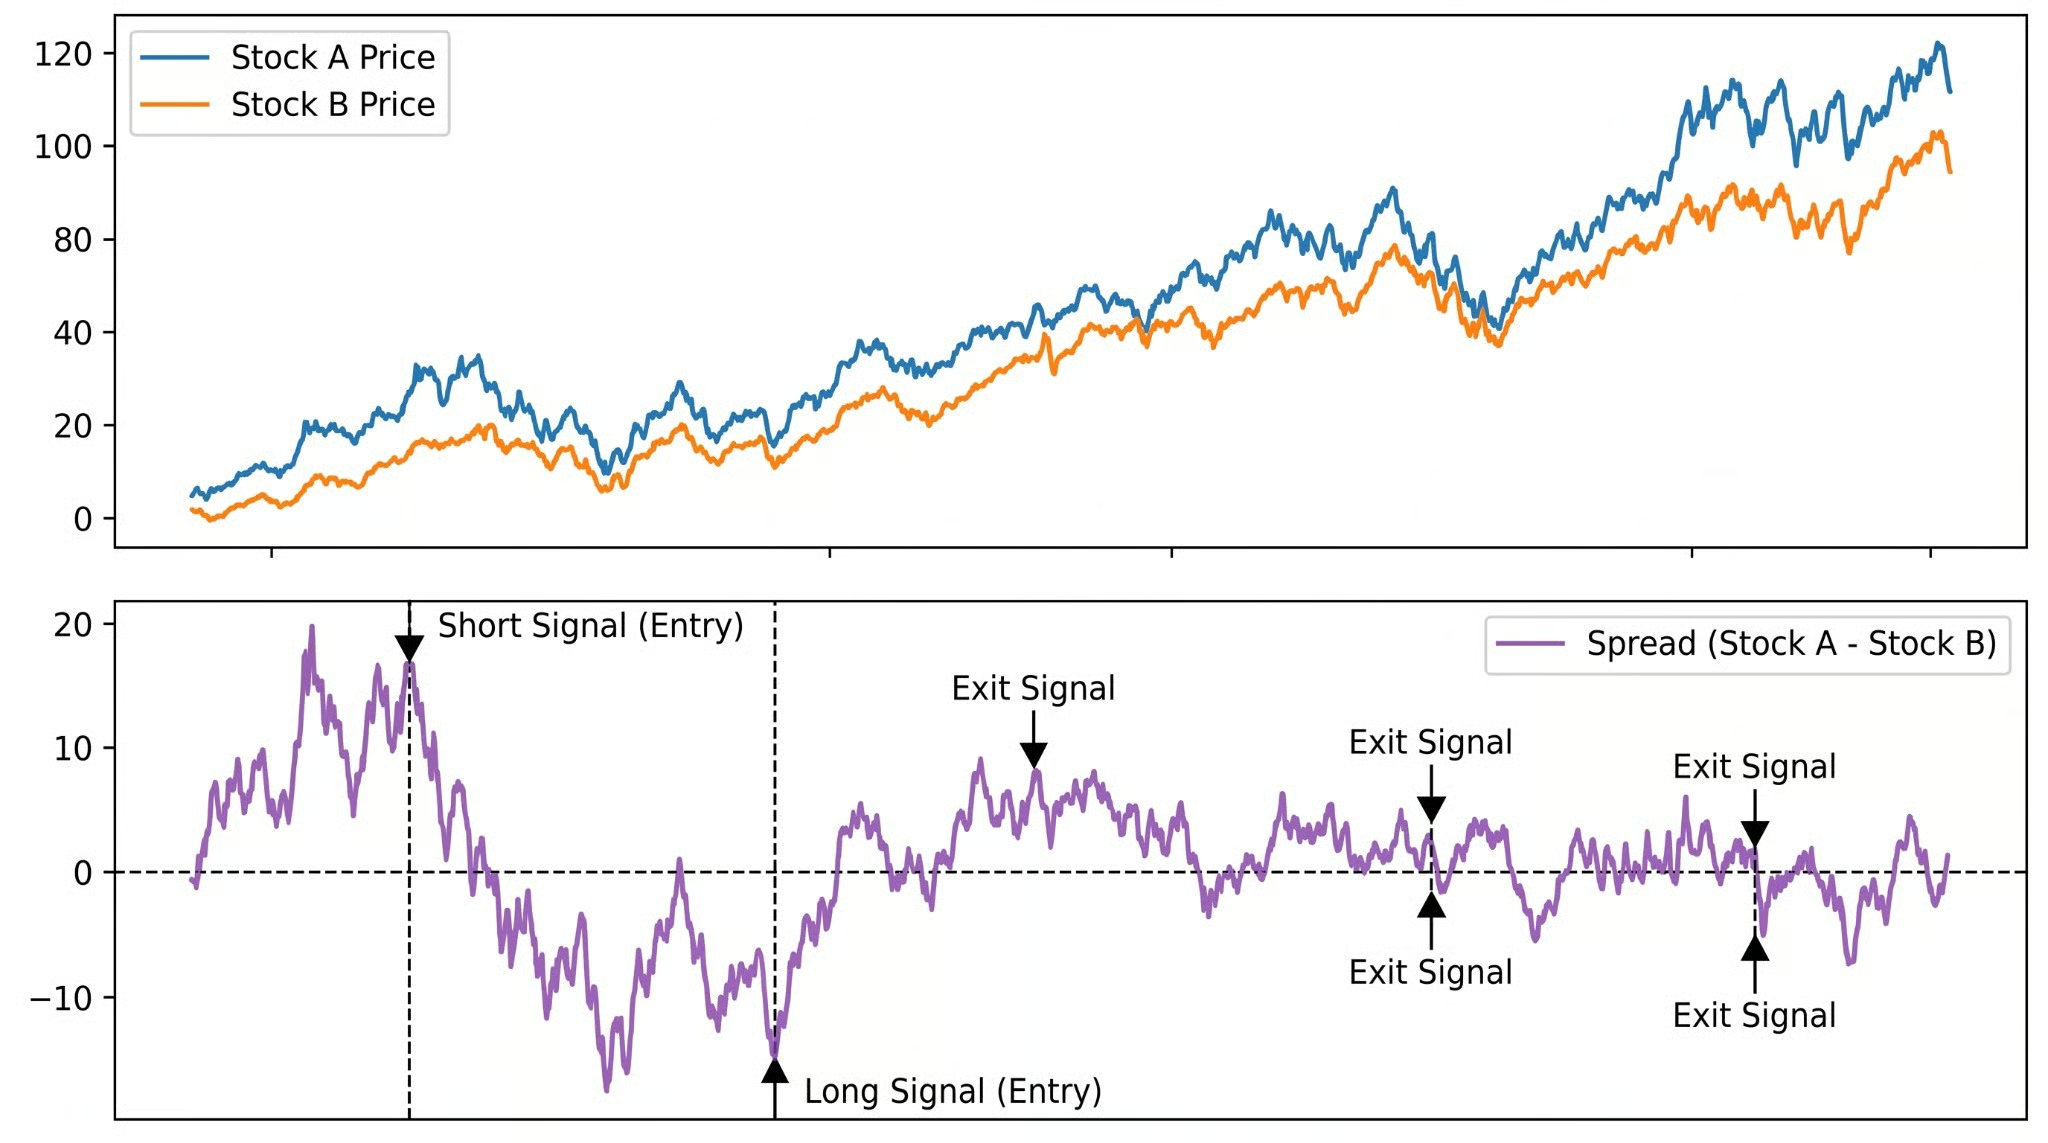
Hisse A ve Hisse B fiyatları (üstte) ve aralarındaki fark (altta); giriş ve çıkış sinyalleri, kilit dönüş noktalarında işaretlenmiştir. Görsel: Yazar.
Eşleşmiş işlemin çalıştığı durumda çalışmasının sebebi ortalamaya dönüşdür: tarihsel ortalamasından sapan bir farkın nihayetinde geri dönme eğilimi. Temel ölçüt z-skorudur: (mevcut fark − hareketli ortalama) / standart sapma. +2’lik bir z-skoru, farkın tarihsel normunun iki standart sapma üzerinde olduğunu, bazı stratejilerin kısa sinyali olarak gördüğü olağandışı bir seviyeyi gösterir.
Z-skoru faydalıdır çünkü sinyali standardize eder. “Bu fark geniş mi?” yerine “Bu fark, normalde davrandığına kıyasla olağandışı derecede geniş mi?” diye sorarsınız. Ortalamaya dönüş stratejisinin aslında cevaplamaya çalıştığı soru budur.
Ortalamaya dönüş bize işlem mantığını verir ama rahatsız edici bir soruyu da gündeme getirir: Bir farkın gerçekten geri döneceğini, kalıcı olarak uzaklaşmayacağını nasıl bilirsiniz? Korelasyon ile eşbütünleşme burada yollarını ayırır. Buna dikkat etmek gerekir:
Korelasyon, iki değişken arasındaki doğrusal ilişkinin gücünü ölçer. İki hissenin korelasyonu 0,9 olabilir ve yine de kötü bir eşleşmiş işlem adayı olabilir; çünkü korelasyon, aralarındaki farkın istikrarlı veya ortalamaya dönen bir süreç olup olmadığı hakkında hiçbir şey söylemez.
Eşbütünleşme, durağan olmayan zaman serileri arasında daha uzun vadeli bir denge ilişkisini tanımlar. İki fiyat serisi, onların bazı doğrusal birleşimleri durağan ise eşbütünleşiktir; yani sürüklenmek yerine istikrarlı bir ortalama etrafında dalgalanır. Aslında ihtiyacınız olan özellik budur.
Her iki hisse de yıllarca birlikte yukarı trend gösterebilir ve sonra kalıcı olarak ayrışabilir. Yüksek korelasyon, eşbütünleşme yok, güvenilir işlem yok. Engle‑Granger testi veya Johansen yöntemiyle eşbütünleşmeyi test etmek, farkın geri döneceği varsayımı için daha savunulabilir bir temel sağlar. PCA burada farklı bir konudur; bu yazıda ona girmeyeceğim.
Teoriyi anlamak bir şeydir; bunu çalışan bir stratejiye dönüştürmek başka bir şey. Sezgiden gerçekçi bir nicel iş akışına geçmek beş adım gerektirir ve bunlardan herhangi birini atlamak, kağıt üzerinde iyi görünüp pratikte dağılan stratejiler üretme eğilimindedir.
Basit eşleşmiş işlem bir başlangıç noktasıdır, tavan değil. Çekirdek mekaniklere alıştıktan sonra yaklaşım genellikle iki yönde genişler.
Çok varlıklı yaklaşımlar, tekil çiftler yerine menkul kıymet sepetleri arasındaki ilişkileri modellediir. Faktör temelli yaklaşımlar, yaygın piyasa veya sektör faktörlerini kullanarak sistematik getirileri ayıklar, ardından artık yanlış fiyatlamayı işlem konusu yapar. PCA, bunu yüzlerce varlık üzerinde ölçekler: ortak varyasyonun ana kaynaklarını belirleyin, sonra bu bileşenlerin açıklamadığı getirileri işleyin.
Altındaki bahis aynıdır (artık yanlış fiyatlamalar geri döner), fakat onları bulmak için kullanılan istatistiksel çerçeve farklıdır. Artık iki serinin eşbütünleşik olup olmadığını test etmiyorsunuz. Tüm bir getiri kesitini ayrıştırıyor ve geriye kalan gürültünün geçici olduğuna oynuyorsunuz.
ML, ilişki keşfi, sinyal üretimi ve rejim tespiti için araç setine girdi. Getirileri otomatik olarak iyileştirmez ve kendi model riskini getirir. Stratejiler hâlâ ortalamaya dönüşe dayanır. ML, aynı sinyali aramanın daha karmaşık bir yoludur.
Daha sofistike stratejiler temel riskleri ortadan kaldırmaz. Çoğu zaman bu riskleri, çok geç olana kadar görmeyi zorlaştırır. Herhangi bir stat arb stratejisini çalıştırmadan önce anlaşılmaya değer arıza noktaları şunlardır.
Stratejinizi üzerine kurduğunuz tarihsel ilişki, geçmişin bir tasviridir. Sektör konsolidasyonu, düzenleyici değişiklikler, bir şirketin iş modelindeki kayma: bunların herhangi biri ilişkiyi kalıcı olarak değiştirebilir. Bu olduğunda fark geri dönmez; size karşı hareket etmeyi sürdürür.
Her stat arb stratejisi istatistiksel varsayımlara dayanır. Eğer fark gerçekten durağan değilse, hedge oranı yanlış tahmin edildiyse, bakış penceresi kötü seçildiyse, model yanıltıcı sinyaller üretir. Ve model doğru olsa bile, işlem maliyetleri, naif geritestlerde pek görünmeyen şekillerde getirileri aşındırır.
Maliyet öncesi kârlı görünen bir strateji, maliyetler sonrası kârsız olabilir. Bunu sabit getiride de gördüm. Teorik işlem temizdir, fiili işlem öyle değildir.
Açığa satış bedava değildir. Menkul kıymet ödünç verme ücretleri ve aracı kurum tarafından geri çağrılma riski gerçek maliyetler ekler. Modelle fiili gerçekleşen fiyatlar arasındaki kaymalar yüzlerce işlem boyunca birikir. Ve birçok fon benzer stratejiler yürüttüğünde, birbirlerinin davranışlarına maruz kalırlar.
Ağustos 2007 nicel çöküşü, tam da çok sayıda hisse senedi stat arb fonunun eşzamanlı tasfiye yapması nedeniyle gerçekleşti; ortaya çıkan zincirleme reaksiyon, bu stratejilerin üzerine kurulduğu temel ilişkilerle ilgili değildi.
Stat arb modelleri belirli bir piyasa ortamına (bir oynaklık rejimi, bir faiz döngüsü, bir korelasyon yapısı) kalibre edilir. Bu ortam değiştiğinde, tüm varsayımlar aynı anda oynar.
Bu, bozulan tek bir çift değildir; inşa edildiği istatistiksel özellikler artık geçerli olmadığı için tüm portföyün yanlış davranmasıdır. Düşük oynaklık rejiminde durağan görünen fark dinamikleri, oynaklık sıçradığında bir gecede istikrarsız hale gelebilir ve tarihsel bakış pencereleri sizi önceden uyarmayacaktır.
En sinsi risk. Yeterince parametre ve tarihsel veriyle, neredeyse her geçmiş döneme uyum sağlayan bir strateji uydurabilirsiniz ve canlı işlemlerde hızla bozulur. Örnek dışı test en asgari güvencedir; o bile her zaman yeterli olmaz.
Stat arb, birkaç komşu stratejiyle karıştırılır.
Geleneksel arbitraj, aynı varlığın iki borsada farklı fiyatlardan işlem görmesi gibi, neredeyse mekanik fiyat tutarsızlıklarını istismar eder. Yeterince hızlı uygulayabilirseniz kâr neredeyse kesindir. İstatistiksel arbitraj, olasılıksal yakınsamaya oynar. Risk profilleri tamamen farklıdır.
Eşleşmiş işlem, istatistiksel arbitrajın bir türüdür; alanın eşanlamlısı değildir. Terimler birbirinin yerine kullanılır, ancak stat arb; çok faktörlü modelleri, PCA tabanlı stratejileri ve geniş portföylerde makine öğrenmesi yaklaşımlarını kapsar. Eşleşmiş işlem, çoğu kişinin başladığı yerdir.
Algoritmik alım satım, herhangi bir otomatik yürütme stratejisini tanımlayan daha geniş bir kategoridir. İstatistiksel arbitraj bunun içindeki belirli bir ailedir. Yüksek frekanslı piyasa yapıcılığı ve trend takibi de algoritmiktir, ancak hiçbiri stat arb değildir.
İstatistiksel arbitraj özünde, ilişkilerin kalıcılığına yapılan bir bahistir. Tarihsel olarak birlikte hareket eden iki menkul kıymeti bulur, ayrışmalarını beklersiniz ve farkın kapanmasına pozisyon alırsınız. Matematik bu sezgiyi resmileştirir, fakat matematik beklemeyi söylerken piyasa kaçmayı söylediğinde sizi dürüst tutan şey sezginin kendisidir.
Stat arb’ı gerçekten zor yapan şey istatistik değildir. İşlem yaptığınız ilişkilerin, aynılarını bulan herkesle rekabet halinde olmasıdır. Çalıştıklarında sermaye çekerler. Çok fazla sermaye çektiklerinde ise çalışmayı bırakırlar; bazen yavaşça, bazen de bir anda—2007’nin gösterdiği gibi.
İstatistiksel temeller, durağanlık testleri ve zaman serisi modellemesi için Python ile Zaman Serisi Analizi kursu doğru bir sonraki adımdır. Geri test ve nicel iş akışları için Python ile Finansal Alım Satım kursu, alım satım stratejilerini pratikte uygulama ve değerlendirmeyi kapsar.
DataCamp ile Öğrenin
Kurs
Kurs
Kurs