Corso
Trading finanziario con Python
4 h
21.6K
L'arbitraggio statistico, spesso abbreviato in stat arb, è una famiglia di strategie di trading quantitativo che usa le relazioni statistiche tra titoli per individuare potenziali opportunità di trading. L'idea centrale non è prevedere se un'azione salirà o scenderà da sola. È individuare un mispricing relativo: quando due titoli storicamente collegati divergono temporaneamente dalla loro relazione attesa, e scommettere sulla loro convergenza.
Una precisazione subito: l'arbitraggio statistico non è arbitraggio privo di rischio. Le opportunità sono probabilistiche e le relazioni alla base di una strategia possono rompersi del tutto. L'ho visto in prima persona gestendo posizioni nei mercati dei capitali asiatici a BlueCrest, dove un'operazione che sulla carta sembrava statisticamente solida poteva disfarsi nel momento in cui cambiava il regime macro.
Questo articolo spiega come funziona lo stat arb tramite pairs trading e mean reversion, perché la cointegrazione conta più della correlazione e quali sono i rischi reali nella pratica.
L'arbitraggio statistico usa dati storici e in tempo reale per identificare relazioni statistiche tra titoli. Quando tali relazioni deviano dallo stato atteso, il trader apre posizioni lunghe e corte contrapposte, comprando il titolo relativamente sottovalutato e shortando quello relativamente sopravvalutato, poi attende che la relazione si normalizzi.
La struttura long/short è ciò che riduce l'esposizione ai movimenti ampi di mercato. Se il mercato scende del 5%, entrambe le gambe sono influenzate in modo grosso modo simile, quindi il profitto o la perdita deriva dal movimento relativo tra i due titoli, non dalla direzione del mercato.
Il flusso di lavoro generale: identificare titoli correlati, modellare la loro relazione storica, rilevare quando lo spread attuale devia dalle norme storiche, aprire posizioni long e short contrapposte, poi attendere la convergenza o il verificarsi di una condizione di uscita.
Un esempio semplice: se Pepsi all'improvviso quota con uno sconto insolitamente ampio rispetto a Coke senza una ragione fondamentale evidente, una strategia stat arb compra Pepsi e shorta Coke, aspettandosi che lo spread torni indietro. Il profitto deriva dal restringimento di quello spread, non dal movimento in una direzione specifica di ciascun titolo.
Con quel flusso di base in mente, il pairs trading è il modo più intuitivo per vederlo in azione. Scegli due titoli storicamente correlati, costruisci uno spread tra i loro prezzi e operi quando quello spread si allontana in modo insolito dal suo comportamento storico: compri quello a sconto, shorti quello caro, chiudi se lo spread converge.
Da sottolineare: la sola correlazione non stabilisce una relazione stabile e negoziabile. Due azioni possono essere altamente correlate e comunque allontanarsi definitivamente. È esattamente ciò di cui tratta la sezione successiva.
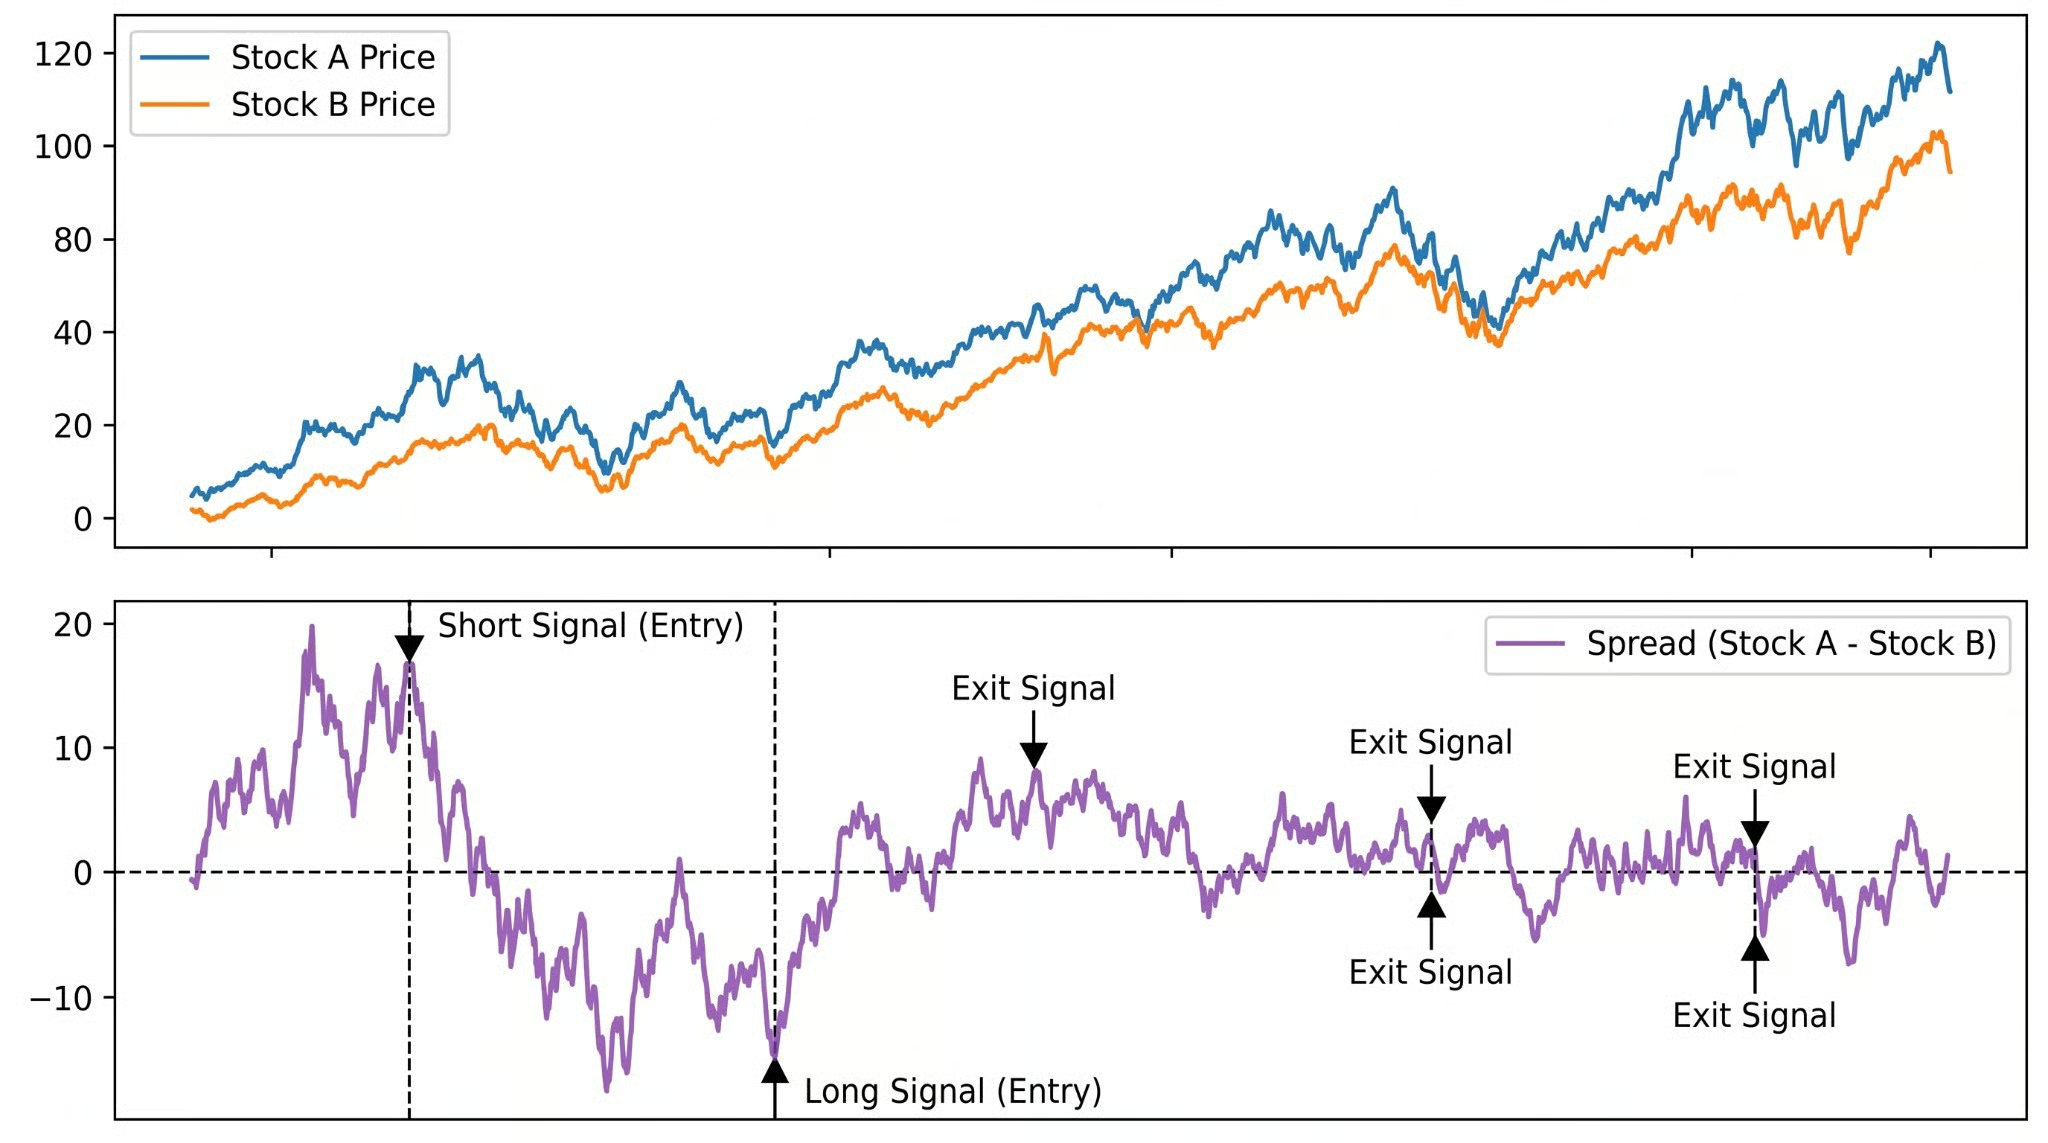
Prezzi delle Azioni A e B (in alto) e il loro spread (in basso), con segnali di entrata e uscita marcati nei principali punti di reversione. Immagine dell'autore.
Il pairs trading funziona, quando funziona, grazie alla mean reversion: la tendenza di uno spread che si allontana dalla sua media storica a tornarvi nel tempo. La misura chiave è lo z-score: (spread attuale − media mobile) / deviazione standard. Uno z-score di +2 indica che lo spread è due deviazioni standard sopra la norma storica, una lettura insolita che alcune strategie trattano come segnale short.
Lo z-score è utile perché standardizza il segnale. Invece di chiederti "Questo spread è ampio?" ti chiedi "Questo spread è insolitamente ampio rispetto a come si comporta di solito?". È questa la domanda a cui una strategia di mean reversion cerca davvero di rispondere.
La mean reversion ci dà la logica operativa, ma solleva una domanda scomoda: come fai a sapere che uno spread tornerà davvero indietro invece di allontanarsi definitivamente? È qui che correlazione e cointegrazione si separano. Vale la pena farci attenzione:
La correlazione misura l'intensità della relazione lineare tra due variabili. Due azioni possono avere una correlazione di 0,9 e comunque essere un pessimo pairs trade, perché la correlazione non dice nulla sulla stabilità o la mean reversion dello spread tra di esse.
La cointegrazione descrive una relazione di equilibrio di lungo periodo tra serie temporali non stazionarie. Due serie di prezzi sono co-integrate se una loro combinazione lineare è stazionaria, oscillando attorno a una media stabile anziché derivare. È proprio questa la proprietà di cui hai bisogno.
Entrambe le azioni possono trendare al rialzo per anni, poi divergere definitivamente. Alta correlazione, nessuna cointegrazione, nessuna operazione affidabile. Testare la cointegrazione con il test di Engle-Granger o la procedura di Johansen offre una base più difendibile per assumere che lo spread tornerà indietro. Nota che la PCA è un'altra storia qui, e non è un tema che affronterò in questo articolo.
Capire la teoria è una cosa; tradurla in una strategia funzionante è un'altra. Passare dall'intuizione a un flusso di lavoro quantitativo realistico richiede cinque passaggi, e saltarne anche solo uno tende a produrre strategie che sulla carta sembrano ottime ma che nella pratica si sfaldano.
Il semplice pairs trading è il punto d'ingresso, non il soffitto. Una volta che ti senti a tuo agio con le meccaniche di base, l'approccio tende a espandersi in due direzioni.
Gli approcci multi-asset modellano le relazioni tra panieri di titoli anziché tra singole coppie. Gli approcci basati sui fattori eliminano i ritorni sistematici usando fattori di mercato o di settore comuni, quindi scambiano il mispricing residuo. La PCA scala questo su centinaia di asset: identifica le principali fonti di variazione comune, poi opera sui rendimenti non spiegati da quei componenti.
La scommessa di fondo è la stessa (le misvalutazioni residue tornano), ma il quadro statistico per trovarle è diverso. Non stai più testando se due serie sono co-integrate. Stai scomponendo un intero cross-section di rendimenti e scommettendo che il rumore residuo sia temporaneo.
Il ML è entrato nella cassetta degli attrezzi per la scoperta di relazioni, la generazione di segnali e il rilevamento dei regimi. Non migliora automaticamente i rendimenti e introduce un proprio rischio di modello. Le strategie dipendono comunque dalla mean reversion. Il ML è un modo più complesso per cercare lo stesso segnale.
Strategie più sofisticate non eliminano i rischi sottostanti. Spesso li rendono solo più difficili da vedere fino a quando è troppo tardi. Questi sono i modi in cui le strategie possono fallire che vale la pena comprendere prima di eseguire qualsiasi stat arb.
La relazione storica su cui hai costruito la strategia descrive il passato. Consolidamento del settore, cambi normativi, un cambio nel modello di business di un'azienda: ognuno di questi può alterare definitivamente la relazione. Quando succede, lo spread non torna indietro. Continua a muoversi contro di te.
Ogni strategia stat arb si basa su assunzioni statistiche. Se lo spread non è davvero stazionario, se l'hedge ratio è stimato male, se la finestra di lookback è scelta male, il modello genera segnali fuorvianti. E anche quando il modello è corretto, i costi di transazione erodono i rendimenti in modi che raramente emergono nei backtest ingenui.
Una strategia che appare profittevole prima dei costi può risultare in perdita dopo. L'ho visto anche nel reddito fisso. L'operazione teorica è pulita, quella reale no.
Shortare non è gratis. Le commissioni di prestito titoli e il rischio di buy-in da parte del broker aggiungono costi reali. Lo slippage tra prezzi modellati e prezzi di esecuzione effettivi si accumula su centinaia di operazioni. E quando molti fondi utilizzano strategie simili, diventano esposti al comportamento reciproco.
Il meltdown quant dell'agosto 2007 è avvenuto proprio perché troppi fondi equity stat arb hanno liquidato simultaneamente, e la conseguente cascata non aveva nulla a che fare con le relazioni sottostanti su cui quelle strategie erano costruite.
I modelli stat arb sono calibrati su un particolare contesto di mercato (un regime di volatilità, un ciclo dei tassi, una struttura di correlazione). Quando quel contesto cambia, si muovono contemporaneamente tutte le assunzioni.
Non è una coppia che si rompe; è l'intero portafoglio che si comporta male perché le proprietà statistiche su cui era costruito non valgono più. Le dinamiche dello spread che sembravano stazionarie in un regime di bassa volatilità possono diventare instabili da un giorno all'altro quando la volatilità esplode, e le finestre storiche di lookback non ti avvertiranno in anticipo.
Il rischio più subdolo. Con abbastanza parametri e dati storici puoi adattare una strategia a quasi qualsiasi periodo passato, e questa degraderà bruscamente nel trading live. Il test out-of-sample è la salvaguardia minima, e a volte non basta comunque.
Lo stat arb viene confuso con diverse strategie adiacenti.
L'arbitraggio tradizionale sfrutta discrepanze di prezzo quasi meccaniche: lo stesso asset che quota a prezzi diversi su due exchange. Il profitto è quasi certo se riesci a eseguire abbastanza in fretta. L'arbitraggio statistico scommette su una convergenza probabilistica. Profili di rischio completamente diversi.
Il pairs trading è un tipo di arbitraggio statistico, non un sinonimo del campo. I termini vengono usati in modo intercambiabile, ma lo stat arb include modelli multifattoriali, strategie basate su PCA e approcci di machine learning su ampi portafogli. Il pairs trading è dove iniziano la maggior parte delle persone.
Il trading algoritmico è una categoria più ampia che descrive qualsiasi strategia di esecuzione automatizzata. L'arbitraggio statistico è una famiglia specifica al suo interno. Il market making ad alta frequenza e il trend following sono anch'essi algoritmici, ma non sono stat arb.
L'arbitraggio statistico è, in sostanza, una scommessa sulla persistenza delle relazioni. Trovi due titoli che storicamente si muovono insieme, aspetti che divergano e ti posizioni affinché il divario si chiuda. La matematica formalizza quell'intuizione, ma è l'intuizione che ti tiene onesto quando la matematica dice di tenere, e il mercato dice di scappare.
Ciò che rende davvero difficile lo stat arb non sono le statistiche. È che le relazioni su cui operi competono con tutti gli altri che hanno trovato le stesse. Quando funzionano, attirano capitale.Quando attirano troppo capitale, smettono di funzionare, a volte gradualmente e a volte all'improvviso, come ha dimostrato il 2007.
Per le basi statistiche, i test di stazionarietà e la modellazione di serie temporali, il corso Time Series Analysis in Python è il prossimo passo giusto. Per backtest e flussi di lavoro quantitativi, il corso Financial Trading in Python copre l'implementazione e la valutazione delle strategie di trading nella pratica.
Impara con DataCamp
Corso
Corso
Corso
blog
Abid Ali Awan
10 min
blog
Abid Ali Awan
15 min
blog
Tim Lu
12 min