
course
Python में फाइनेंशियल ट्रेडिंग
4 घंटा
21.6K
सांख्यिकीय आर्बिट्रेज़, जिसे अक्सर स्टैट आर्ब कहा जाता है, मात्रात्मक ट्रेडिंग रणनीतियों का एक समूह है जो प्रतिभूतियों के बीच सांख्यिकीय संबंधों का उपयोग संभावित ट्रेडिंग अवसरों की पहचान के लिए करता है। केंद्रीय विचार यह नहीं है कि किसी शेयर का अलग-थलग होकर ऊपर या नीचे जाना भविष्यवाणी की जाए। बात है सापेक्ष मिसप्राइसिंग पकड़ने की: जब दो ऐतिहासिक रूप से जुड़े हुए सिक्योरिटीज़ अपने अपेक्षित संबंध से अस्थायी तौर पर अलग हो जाते हैं—और इस दांव की कि वे फिर समाहित हो जाएंगे।
एक स्पष्टता शुरू में ही: सांख्यिकीय आर्बिट्रेज़ जोखिम-मुक्त आर्बिट्रेज़ नहीं है। मौके संभाव्य होते हैं, और किसी रणनीति का आधार बनने वाले संबंध पूरी तरह टूट भी सकते हैं। मैंने इसे ब्लूकरेस्ट में एशियाई कैपिटल मार्केट पोज़िशंस मैनेज करते समय प्रत्यक्ष रूप से देखा—कागज़ पर सांख्यिकीय रूप से ठोस दिखने वाला सौदा मैक्रो रेजीम बदलते ही बिखर सकता था।
यह लेख बताता है कि पेयर्स ट्रेडिंग और मीन रिवर्ज़न के माध्यम से स्टैट आर्ब कैसे काम करता है, क्यों को-इंटीग्रेशन सहसंबंध से अधिक मायने रखता है, और व्यवहार में वास्तविक जोखिम कैसे दिखते हैं।
सांख्यिकीय आर्बिट्रेज़ ऐतिहासिक और रीयल-टाइम डाटा का उपयोग करके प्रतिभूतियों के बीच सांख्यिकीय संबंधों की पहचान करता है। जब ये संबंध अपने अपेक्षित स्तर से विचलित होते हैं, तो ट्रेडर ऑफसेटिंग लॉन्ग और शॉर्ट पोज़िशन लेता है—सापेक्ष रूप से अंडरवैल्यूड सिक्योरिटी को खरीदता है और सापेक्ष रूप से ओवरवैल्यूड को शॉर्ट करता है—फिर संबंध के सामान्य होने का इंतज़ार करता है।
लॉन्ग/शॉर्ट संरचना व्यापक बाजार चालों के जोखिम को कम करती है। यदि बाजार 5% गिरता है, तो दोनों लेग लगभग समान रूप से प्रभावित होते हैं, इसलिए लाभ या हानि दो प्रतिभूतियों के आपसी मूव से आती है, न कि बाजार दिशा से।
सामान्य वर्कफ़्लो: संबंधित प्रतिभूतियों की पहचान करें, उनके ऐतिहासिक संबंध का मॉडल बनाएं, जब मौजूदा स्प्रेड ऐतिहासिक मानकों से विचलित हो तो पता लगाएं, ऑफसेटिंग लॉन्ग और शॉर्ट पोज़िशन खोलें, फिर कन्वर्जेन्स या किसी एग्ज़िट कंडीशन के ट्रिगर होने तक प्रतीक्षा करें।
एक सरल उदाहरण: यदि पेप्सी बिना किसी स्पष्ट मौलिक कारण के अचानक कोक की तुलना में असामान्य रूप से बड़े डिस्काउंट पर ट्रेड हो रहा है, तो स्टैट आर्ब रणनीति पेप्सी खरीदेगी और कोक शॉर्ट करेगी, यह उम्मीद करते हुए कि स्प्रेड वापस लौटेगा। मुनाफा उस स्प्रेड के संकरा होने से आता है, न कि किसी एक स्टॉक के किसी खास दिशा में जाने से।
इस बुनियादी वर्कफ़्लो के साथ, पेयर्स ट्रेडिंग इसे क्रियान्वयन में समझने का सबसे सहज तरीका है। आप दो ऐतिहासिक रूप से संबंधित प्रतिभूतियां चुनते हैं, उनकी कीमतों के बीच एक स्प्रेड बनाते हैं, और तब ट्रेड करते हैं जब वह स्प्रेड अपने ऐतिहासिक व्यवहार से असामान्य रूप से दूर चला जाए: सस्ती को खरीदना, महंगी को शॉर्ट करना, और स्प्रेड कन्वर्ज होने पर पोज़िशन बंद करना।
यह ज़रूर रेखांकित करें: सिर्फ सहसंबंध एक स्थिर, ट्रेड करने योग्य संबंध स्थापित नहीं करता। दो स्टॉक अत्यधिक सहसंबद्ध हो सकते हैं और फिर भी स्थायी रूप से अलग बहक सकते हैं। अगला भाग ठीक इसी पर है।
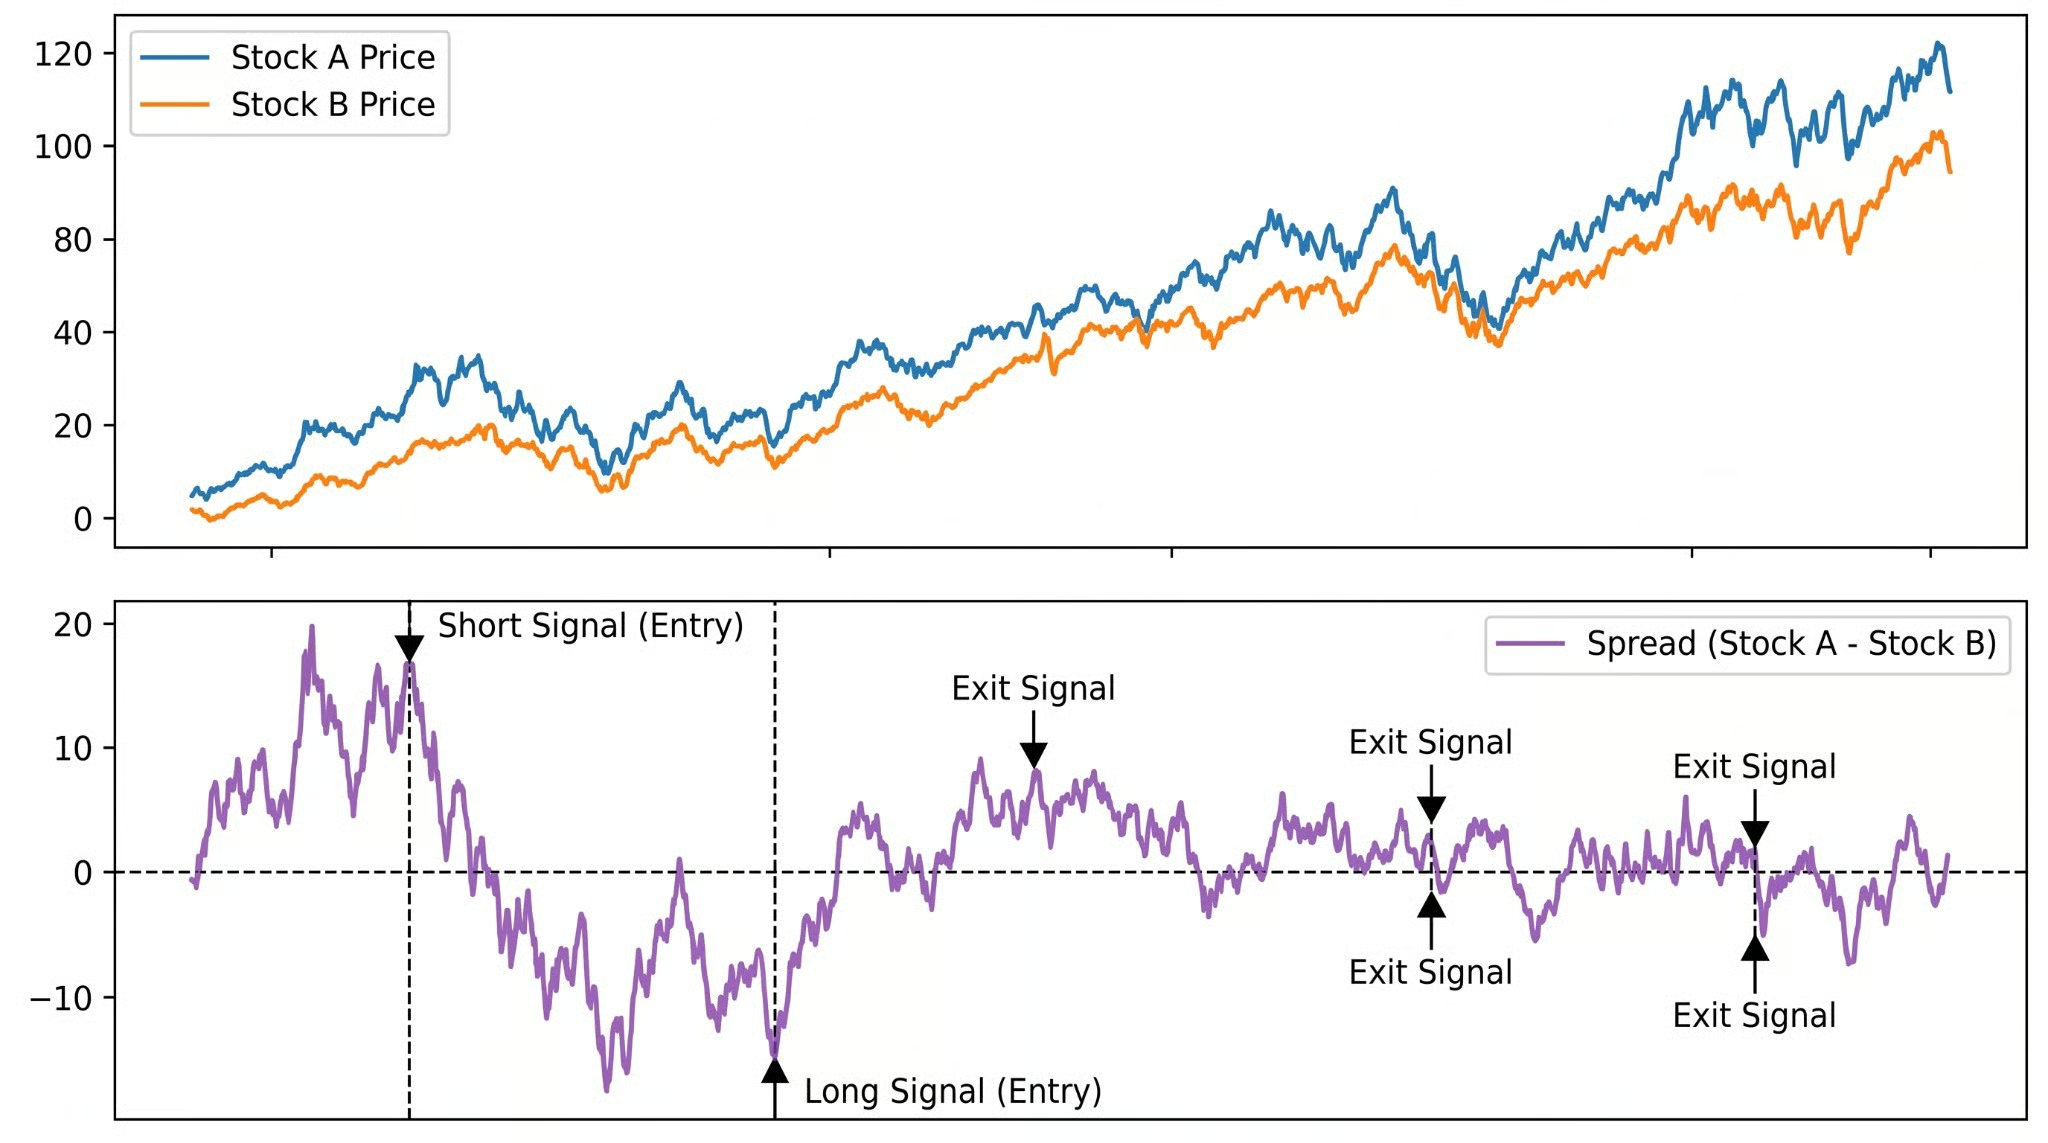
स्टॉक A और स्टॉक B की कीमतें (ऊपर) और उनका स्प्रेड (नीचे), प्रमुख रिवर्ज़न बिंदुओं पर एंट्री और एग्ज़िट संकेतों के साथ। छवि: लेखक।
पेयर्स ट्रेडिंग तब काम करती है—जब करती है—क्योंकि मीन रिवर्ज़न होता है: स्प्रेड का अपने ऐतिहासिक औसत से भटकने के बाद अंततः लौटने की प्रवृत्ति। प्रमुख माप है z-स्कोर: (मौजूदा स्प्रेड − मूविंग मीन) / स्टैंडर्ड डिविएशन। +2 का z-स्कोर बताता है कि स्प्रेड अपने ऐतिहासिक मानक से दो स्टैंडर्ड डिविएशन ऊपर है—एक असामान्य रीडिंग जिसे कुछ रणनीतियां शॉर्ट संकेत मानती हैं।
z-स्कोर उपयोगी है क्योंकि यह संकेत को मानकीकृत करता है। "क्या यह स्प्रेड चौड़ा है?" पूछने के बजाय आप पूछते हैं "क्या यह स्प्रेड अपने सामान्य व्यवहार के सापेक्ष असामान्य रूप से चौड़ा है?" यही वह प्रश्न है जिसका उत्तर मीन रिवर्ज़न रणनीति वास्तव में तलाशती है।
मीन रिवर्ज़न हमें ट्रेडिंग लॉजिक देता है, लेकिन एक असहज सवाल भी उठता है: आपको कैसे पता कि स्प्रेड सच में लौटेगा, न कि स्थायी रूप से अलग बहक जाएगा? यहीं सहसंबंध और को-इंटीग्रेशन अलग राह लेते हैं। इस पर ध्यान देना ज़रूरी है:
सहसंबंध दो चरों के बीच रैखिक संबंध की ताकत मापता है। दो स्टॉक 0.9 का सहसंबंध दिखा सकते हैं और फिर भी पेयर्स ट्रेड के लिए खराब हो सकते हैं, क्योंकि सहसंबंध यह नहीं बताता कि उनके बीच का स्प्रेड स्थिर है या मीन-रिवर्टिंग।
को-इंटीग्रेशन गैर-स्थिर समय-श्रृंखलाओं के बीच दीर्घकालिक संतुलन संबंध का वर्णन करता है। दो प्राइस सीरीज़ को-इंटीग्रेटेड होती हैं यदि उनका कोई रैखिक संयोजन स्थिर (स्टेशनरी) होता है—जो बहकने के बजाय एक स्थिर औसत के आसपास उतार-चढ़ाव करता है। असल में आपको यही गुण चाहिए।
दोनों स्टॉक वर्षों तक साथ-साथ ऊपर ट्रेंड कर सकते हैं, फिर स्थायी रूप से अलग हो सकते हैं। उच्च सहसंबंध, बिना को-इंटीग्रेशन—और कोई भरोसेमंद ट्रेड नहीं। एंगल-ग्रेंजर टेस्ट या जोहानसन प्रक्रिया से को-इंटीग्रेशन की जांच करना इस धारणा के लिए अधिक ठोस आधार देता है कि स्प्रेड लौटेगा। ध्यान दें कि PCA यहां अलग कहानी है, और इस लेख में मैं उस पर नहीं जाऊंगा।
सिद्धांत समझना एक बात है; उसे कामकाजी रणनीति में बदलना दूसरी। सहज ज्ञान से वास्तविक मात्रात्मक वर्कफ़्लो तक जाना पांच चरणों में होता है—और इनमें से किसी को छोड़ना आमतौर पर ऐसी रणनीतियां पैदा करता है जो कागज़ पर शानदार दिखती हैं लेकिन व्यवहार में बिखर जाती हैं।
सरल पेयर्स ट्रेडिंग प्रवेश-द्वार है, सीमा नहीं। एक बार जब आप मुख्य यांत्रिकी में सहज हो जाते हैं, तो दृष्टिकोण आमतौर पर दो दिशाओं में फैलता है।
मल्टी-एसेट दृष्टिकोण व्यक्तिगत पेयर्स के बजाय सिक्योरिटीज़ की टोकरी के बीच संबंधों का मॉडल बनाते हैं। फ़ैक्टर-आधारित तरीकों में सामान्य बाजार या सेक्टर फ़ैक्टरों से सिस्टेमैटिक रिटर्न निकालकर शेष मिसप्राइसिंग को ट्रेड किया जाता है। PCA इसे सैकड़ों एसेट्स पर स्केल करता है: सामान्य भिन्नता के मुख्य स्रोतों की पहचान करें, फिर उन रिटर्न्स को ट्रेड करें जिन्हें ये कंपोनेंट्स नहीं समझाते।
मूल दांव वही है (शेष मिसप्राइसिंग्स लौटती हैं), लेकिन उन्हें खोजने का सांख्यिकीय ढांचा अलग है। आप अब यह नहीं परख रहे कि दो सीरीज़ को-इंटीग्रेटेड हैं या नहीं। आप पूरे क्रॉस-सेक्शन के रिटर्न्स को डीकंपोज़ कर रहे हैं और यह दांव लगा रहे हैं कि बचा हुआ नॉइज़ अस्थायी है।
एमएल का उपयोग संबंध खोज, सिग्नल जेनरेशन, और रेजीम डिटेक्शन के लिए होने लगा है। यह अपने-आप रिटर्न नहीं बढ़ाता और अपना मॉडल-जोखिम लाता है। रणनीतियां अब भी मीन रिवर्ज़न पर निर्भर हैं—एमएल उसी संकेत की तलाश का अधिक जटिल तरीका है।
ज़्यादा परिष्कृत रणनीतियां बुनियादी जोखिमों को खत्म नहीं करतीं। वे अक्सर बस उन जोखिमों को तब तक कम दिखाती हैं जब तक बहुत देर न हो जाए। स्टैट आर्ब रणनीति चलाने से पहले ये वे फेल्योर मोड हैं जिन्हें समझना चाहिए।
जिस ऐतिहासिक संबंध पर आपने रणनीति बनाई है, वह अतीत का वर्णन है। इंडस्ट्री कंसॉलिडेशन, नियामकीय बदलाव, किसी कंपनी के बिज़नेस मॉडल में बदलाव—इनमें से कोई भी संबंध को स्थायी रूप से बदल सकता है। जब ऐसा होता है, तो स्प्रेड लौटता नहीं; वह आपके विरुद्ध चलता रहता है।
हर स्टैट आर्ब रणनीति सांख्यिकीय मान्यताओं पर टिकी होती है। यदि स्प्रेड वास्तव में स्टेशनरी नहीं है, यदि हेज रेशियो का गलत अनुमान है, यदि लुकबैक विंडो गलत चुनी गई है—तो मॉडल गुमराह करने वाले संकेत देगा। और मॉडल सही होने पर भी, ट्रांज़ैक्शन कॉस्ट ऐसे रिटर्न खा जाते हैं जो भोले बैकटेस्ट में दिखते नहीं।
जो रणनीति कॉस्ट से पहले लाभदायक दिखती है, वह कॉस्ट जोड़ने पर घाटे में जा सकती है। मैंने इसे फिक्स्ड इनकम में भी होते देखा है—सैद्धांतिक ट्रेड साफ़ है, वास्तविक ट्रेड नहीं।
शॉर्टिंग मुफ्त नहीं है। सिक्योरिटीज़ लेंडिंग फीस और ब्रोकर द्वारा खरीदे जाने का जोखिम वास्तविक लागतें जोड़ते हैं। मॉडल्ड और वास्तविक फिल कीमतों के बीच स्लिपेज सैकड़ों ट्रेडों में जमा होता है। और जब कई फंड समान रणनीतियां चलाते हैं, तो वे एक-दूसरे के व्यवहार के प्रति उजागर हो जाते हैं।
अगस्त 2007 का क्वांट मेल्टडाउन ठीक इसलिए हुआ क्योंकि बहुत सारे इक्विटी स्टैट आर्ब फंड एक साथ लिक्विडेट हुए, और जो कैस्केड बना उसका उन आधारभूत संबंधों से कोई लेना-देना नहीं था जिन पर वे रणनीतियां टिकी थीं।
स्टैट आर्ब मॉडल एक खास बाजार वातावरण (वोलैटिलिटी रेजीम, ब्याज-दर चक्र, सहसंबंध संरचना) पर कैलिब्रेट होते हैं। जब वह वातावरण बदलता है, तो हर धारणा एक साथ खिसक जाती है।
यह किसी एक पेयर का टूटना नहीं; यह पूरे पोर्टफोलियो का अनुशासन खोना है क्योंकि जिन सांख्यिकीय गुणों पर वह बना था, वे अब मान्य नहीं। लो-वोलैटिलिटी रेजीम में स्टेशनरी दिखती स्प्रेड डायनेमिक्स, वोलैटिलिटी बढ़ते ही रातों-रात अस्थिर हो सकती है—और ऐतिहासिक लुकबैक विंडो आपको पहले से नहीं चेताएगी।
सबसे कपटी जोखिम। पर्याप्त पैरामीटर और ऐतिहासिक डाटा के साथ आप लगभग किसी भी अतीत पर रणनीति फिट कर सकते हैं—और वह लाइव ट्रेडिंग में बुरी तरह कमजोर पड़ जाएगी। आउट-ऑफ-सैंपल टेस्टिंग न्यूनतम सुरक्षा है—और कई बार वह भी पर्याप्त नहीं।
स्टैट आर्ब को कई सटे हुए तरीकों के साथ मिला दिया जाता है।
पारंपरिक आर्बिट्रेज़ लगभग-यांत्रिक मूल्य असंगतियों का लाभ उठाता है: एक ही एसेट का दो एक्सचेंजों पर अलग कीमतों पर ट्रेड होना। यदि आप पर्याप्त तेज़ी से निष्पादन कर लें, तो लाभ लगभग निश्चित होता है। सांख्यिकीय आर्बिट्रेज़ संभाव्य कन्वर्जेन्स पर दांव लगाता है। जोखिम प्रोफ़ाइल बिल्कुल अलग।
पेयर्स ट्रेडिंग सांख्यिकीय आर्बिट्रेज़ का एक प्रकार है, पूरे क्षेत्र का पर्याय नहीं। शब्द अक्सर एक-दूसरे की जगह इस्तेमाल होते हैं, लेकिन स्टैट आर्ब में मल्टी-फ़ैक्टर मॉडल, PCA-आधारित रणनीतियां, और बड़े पोर्टफोलियो में मशीन लर्निंग दृष्टिकोण शामिल हैं। पेयर्स ट्रेडिंग वहीं है जहां अधिकांश लोग शुरुआत करते हैं।
एल्गोरिथ्मिक ट्रेडिंग स्वचालित निष्पादन रणनीतियों की व्यापक श्रेणी है। सांख्यिकीय आर्बिट्रेज़ इसका एक विशिष्ट परिवार है। हाई-फ़्रीक्वेंसी मार्केट मेकिंग और ट्रेंड फॉलोइंग भी एल्गोरिथ्मिक हैं, लेकिन वे स्टैट आर्ब नहीं हैं।
सांख्यिकीय आर्बिट्रेज़ का मूल, संबंधों के कायम रहने पर दांव है। आप दो ऐसी प्रतिभूतियां खोजते हैं जो इतिहास में साथ चली हैं, उनके अलग होने का इंतज़ार करते हैं, और अंतर के सिमटने की पोज़िशन लेते हैं। गणित इस अंतर्दृष्टि को औपचारिक रूप देता है, पर जब गणित होल्ड कहे और बाजार भागने को कहे—तो आपको ईमानदार वही अंतर्दृष्टि रखती है।
स्टैट आर्ब को सच में कठिन बनाती चीज़ सांख्यिकी नहीं है। यह है कि जिन संबंधों पर आप ट्रेड करते हैं, वे उन्हीं सबके साथ मुकाबले में होते हैं जिन्होंने वही संबंध ढूंढे हैं। जब वे काम करते हैं, तो पूंजी आकर्षित करते हैं। जब वे बहुत अधिक पूंजी आकर्षित कर लेते हैं, तो वे काम करना बंद कर देते हैं—कभी धीरे-धीरे, और कभी एकदम से—जैसा कि 2007 ने दिखाया।
सांख्यिकीय नींव, स्टेशनरिटी टेस्टिंग और टाइम सीरीज़ मॉडलिंग के लिए Time Series Analysis in Python कोर्स अगला सही कदम है। बैकटेस्टिंग और मात्रात्मक वर्कफ़्लो के लिए Financial Trading in Python कोर्स व्यवहार में ट्रेडिंग रणनीतियों को लागू करने और उनका मूल्यांकन करने को कवर करता है.
DataCamp के साथ सीखें
course
course
course