El arbitraje estadístico, o stat arb, es una familia de estrategias de trading cuantitativo que usan relaciones estadísticas entre valores para detectar oportunidades de negociación. La idea central no es predecir si una acción subirá o bajará por sí sola, sino detectar una desalineación relativa: cuando dos valores históricamente vinculados se desvían temporalmente de su relación esperada y apostar por su convergencia.
Una aclaración importante: el arbitraje estadístico no es un arbitraje libre de riesgo. Las oportunidades son probabilísticas y las relaciones que sostienen una estrategia pueden romperse por completo. Lo vi de primera mano gestionando posiciones en mercados de capitales asiáticos en BlueCrest: una operación que parecía sólida estadísticamente sobre el papel podía deshacerse en cuanto cambiaba el régimen macro.
En este artículo verás cómo funciona el stat arb mediante pairs trading y reversión a la media, por qué la cointegración importa más que la correlación y cómo se manifiestan los riesgos reales en la práctica.
¿Qué es el arbitraje estadístico?
El arbitraje estadístico utiliza datos históricos y en tiempo real para identificar relaciones estadísticas entre valores. Cuando esas relaciones se desvían de su estado esperado, el trader toma posiciones largas y cortas compensadas: compra el valor relativamente infravalorado y vende en corto el relativamente sobrevalorado, y espera a que la relación vuelva a la normalidad.
La estructura long/short es lo que reduce la exposición a los movimientos generales del mercado. Si el mercado cae un 5%, ambos lados se ven afectados de forma parecida, así que el beneficio o la pérdida proviene del movimiento relativo entre los dos valores, no de la dirección del mercado.
Cómo funciona el arbitraje estadístico
Flujo general: identificar valores relacionados, modelar su relación histórica, detectar cuándo el spread actual se desvía de las normas históricas, abrir posiciones largas y cortas compensadas y esperar a la convergencia o a que salte una condición de salida.
Un ejemplo sencillo: si Pepsi de repente cotiza con un descuento inusualmente grande frente a Coke sin una razón fundamental clara, una estrategia de stat arb compra Pepsi y vende en corto Coke esperando que el spread revierta. El beneficio proviene de que ese spread se estreche, no de que una de las dos acciones se mueva en una dirección concreta.
Pairs trading: un ejemplo sencillo de arbitraje estadístico
Con ese flujo en mente, el pairs trading es la forma más intuitiva de verlo en acción. Eliges dos valores históricamente relacionados, construyes un spread entre sus precios y operas cuando ese spread se aleja de forma inusual de su comportamiento histórico: compras el barato, vendes en corto el caro y cierras si el spread converge.
Conviene recalcarlo: la correlación por sí sola no establece una relación estable y operable. Dos acciones pueden estar muy correlacionadas y aun así separarse para siempre. De eso va justo la siguiente sección.
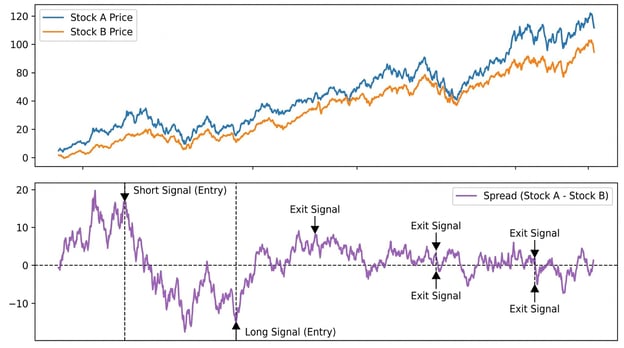
Precios de las acciones A y B (arriba) y su spread (abajo), con señales de entrada y salida marcadas en puntos clave de reversión. Imagen del autor.
El pairs trading funciona, cuando funciona, gracias a la reversión a la media: la tendencia de un spread que se aleja de su promedio histórico a volver a él con el tiempo. La medida clave es el z-score: (spread actual − media móvil) / desviación estándar. Un z-score de +2 indica que el spread está dos desviaciones estándar por encima de su norma histórica, una lectura inusual que algunas estrategias tratan como señal de venta.
El z-score es útil porque estandariza la señal. En lugar de preguntarte "¿Está ancho este spread?", te preguntas "¿Está inusualmente ancho en relación con su comportamiento habitual?" Esa es la pregunta que una estrategia de reversión a la media intenta responder de verdad.
Cointegración vs. correlación en el arbitraje estadístico
La reversión a la media nos da la lógica de trading, pero plantea una cuestión incómoda: ¿cómo sabes que un spread realmente revertirá y no se separará para siempre? Ahí es donde correlación y cointegración toman caminos distintos. Merece la pena detenerse:
Correlación
La correlación mide la fuerza de la relación lineal entre dos variables. Dos acciones pueden tener una correlación de 0,9 y aun así ser una mala pareja para operar, porque la correlación no dice nada sobre si el spread entre ellas es estable o revierte a la media.
Cointegración
La cointegración describe una relación de equilibrio a largo plazo entre series temporales no estacionarias. Dos series de precios están cointegradas si alguna combinación lineal de ambas es estacionaria, oscilando alrededor de una media estable en lugar de derivar. Eso es justo lo que necesitas.
Ambas acciones pueden subir juntas durante años y luego divergir para siempre. Alta correlación, sin cointegración y sin una operación fiable. Probar la cointegración con el test de Engle-Granger o el procedimiento de Johansen te da una base más defendible para asumir que el spread revertirá. Ten en cuenta que el PCA aquí es otro tema, y no voy a entrar en él en este artículo.
Cómo construir una estrategia de arbitraje estadístico
Entender la teoría es una cosa; convertirla en una estrategia operativa es otra. Pasar de la intuición a un flujo de trabajo cuantitativo realista implica cinco pasos, y saltarse cualquiera de ellos suele producir estrategias que lucen bien en papel pero se desmoronan en la práctica.
- Empieza con lógica económica: sectores comunes, proveedores compartidos, impulsores de ingresos similares. Filtrar solo por correlaciones históricas sin una razón fundamental produce relaciones espurias.
- Prueba la relación con un test de Dickey-Fuller aumentado sobre el propio spread. Si no es estacionario, está derivando, no revirtiendo a la media.
- Construye el spread con un hedge ratio, no asumas una relación de precios uno a uno. Estimado a partir de los datos mediante regresión, el hedge ratio determina cuántas unidades de un valor mantienes por cada unidad del otro. Si te equivocas, el par no es realmente market-neutral.
- Define reglas de entrada y salida con umbrales de z-score. Entra en ±2, sal cuando el spread revierta hacia cero y corta pérdidas en ±3. Un spread que sigue avanzando más allá de ±3 suele indicar que la relación se está rompiendo, no una mejor entrada. También importa un periodo máximo de mantenimiento. Si el spread no ha revertido dentro de una ventana fijada, cierra la posición en lugar de esperar indefinidamente una reversión que quizá no llegue.
- Dimensiona para neutralidad en dólares, haz backtesting con datos históricos incluyendo costes de transacción realistas y espera que el rendimiento en real quede por debajo del backtest (no por encima).
Cómo evolucionan las estrategias de arbitraje estadístico
El pairs trading es la puerta de entrada, no el techo. Una vez dominas la mecánica básica, el enfoque suele expandirse en dos direcciones.
Arbitraje estadístico multiactivo y modelos de factores
Los enfoques multiactivos modelan relaciones entre cestas de valores en lugar de pares individuales. Los enfoques basados en factores eliminan los retornos sistemáticos usando factores comunes de mercado o sector y operan la desalineación residual. El PCA escala esto a cientos de activos: identifica las principales fuentes de variación común y opera los retornos que esos componentes no explican.
La apuesta subyacente es la misma (las desalineaciones residuales revierten), pero el marco estadístico para encontrarlas es distinto. Ya no pruebas si dos series están cointegradas; descompones toda una sección transversal de retornos y apuestas a que el ruido que queda es temporal.
Enfoques de machine learning
El ML ha entrado en la caja de herramientas para descubrir relaciones, generar señales y detectar cambios de régimen. No mejora los retornos automáticamente y añade su propio riesgo de modelo. Las estrategias siguen dependiendo de la reversión a la media. El ML es una forma más compleja de buscar la misma señal.
Riesgos y limitaciones del arbitraje estadístico
Las estrategias más sofisticadas no eliminan los riesgos subyacentes. A menudo solo los hacen más difíciles de ver hasta que es tarde. Estos son los modos de fallo que conviene entender antes de ejecutar cualquier estrategia de stat arb.
Las relaciones pueden romperse
La relación histórica sobre la que construiste tu estrategia describe el pasado. Consolidación sectorial, cambios regulatorios, un giro en el modelo de negocio de una empresa: cualquiera de estos factores puede alterar la relación de forma permanente. Cuando ocurre, el spread no revierte: sigue moviéndose en tu contra.
Riesgo de modelo y costes de transacción
Toda estrategia de stat arb se apoya en supuestos estadísticos. Si el spread no es realmente estacionario, si el hedge ratio está mal estimado o si la ventana de histórico está mal elegida, el modelo genera señales engañosas. Y, aunque el modelo acierte, los costes de transacción erosionan los retornos de formas que rara vez aparecen en backtests ingenuos.
Una estrategia que parece rentable antes de costes puede serlo menos o incluso no serlo después. Esto también lo he visto en renta fija. La teoría es limpia; la operativa real, no tanto.
Fricciones de ejecución y operaciones saturadas
Vender en corto no es gratis. Las comisiones de préstamo de valores y el riesgo de compra forzosa por parte del bróker añaden costes reales. El deslizamiento entre los precios modelizados y los de ejecución se acumula a lo largo de cientos de operaciones. Y cuando muchos fondos ejecutan estrategias similares, quedan expuestos al comportamiento de los demás.
El colapso cuantitativo de agosto de 2007 ocurrió precisamente porque demasiados fondos de stat arb en renta variable liquidaron simultáneamente, y la cascada resultante no tuvo nada que ver con las relaciones subyacentes sobre las que se construyeron esas estrategias.
Cambios de régimen
Los modelos de stat arb se calibran para un entorno de mercado concreto (un régimen de volatilidad, un ciclo de tipos, una estructura de correlaciones). Cuando ese entorno cambia, se mueven todas las hipótesis a la vez.
No es que falle un par; es que toda la cartera se comporta mal porque las propiedades estadísticas sobre las que se construyó ya no se mantienen. Las dinámicas de spread que parecían estacionarias en un régimen de baja volatilidad pueden volverse inestables de la noche a la mañana cuando la volatilidad se dispara, y las ventanas históricas no te avisarán con antelación.
Sobreajuste en backtests
El riesgo más insidioso. Con suficientes parámetros y datos históricos, puedes ajustar una estrategia a casi cualquier periodo pasado, y se deteriorará con fuerza en real. Las pruebas fuera de muestra son el mínimo imprescindible, y aun así a veces no bastan.
Arbitraje estadístico vs. estrategias relacionadas
El stat arb a menudo se confunde con varias estrategias afines.
Arbitraje estadístico vs. arbitraje tradicional
El arbitraje tradicional explota discrepancias de precio casi mecánicas: el mismo activo cotizando a precios distintos en dos mercados. El beneficio es casi seguro si ejecutas lo bastante rápido. El arbitraje estadístico apuesta por una convergencia probabilística. Perfiles de riesgo totalmente distintos.
Arbitraje estadístico vs. pairs trading
El pairs trading es un tipo de arbitraje estadístico, no un sinónimo. Aunque a veces se usan indistintamente, el stat arb abarca modelos multifactoriales, estrategias basadas en PCA y enfoques de machine learning sobre carteras amplias. El pairs trading es donde empieza la mayoría.
Arbitraje estadístico vs. trading algorítmico
El trading algorítmico es una categoría más amplia que describe cualquier estrategia de ejecución automatizada. El arbitraje estadístico es una familia específica dentro de ella. La creación de mercado de alta frecuencia y el seguimiento de tendencias también son algorítmicos, pero no son stat arb.
Conclusión
El arbitraje estadístico es, en esencia, una apuesta a que las relaciones perduran. Encuentras dos valores que históricamente se han movido juntos, esperas a que se separen y te posicionas para que el hueco se cierre. Las matemáticas formalizan esa intuición, pero la intuición es la que te mantiene honesto cuando las matemáticas dicen aguanta y el mercado dice sal corriendo.
Lo que hace que el stat arb sea realmente complicado no son las estadísticas. Es que las relaciones que operas compiten con todo el que ha encontrado las mismas. Cuando funcionan, atraen capital.Cuando atraen demasiado capital, dejan de funcionar, a veces gradualmente y a veces de golpe, como demostró 2007.
Para las bases estadísticas, las pruebas de estacionariedad y el modelado de series temporales, el curso Time Series Analysis in Python es el siguiente paso adecuado. Para backtesting y flujos de trabajo cuantitativos, el curso Financial Trading in Python cubre cómo implementar y evaluar estrategias de trading en la práctica.




El arbitraje estadístico, o stat arb, es una familia de estrategias de trading cuantitativo que usan relaciones estadísticas entre valores para detectar oportunidades de negociación. La idea central no es predecir si una acción subirá o bajará por sí sola, sino detectar una desalineación relativa: cuando dos valores históricamente vinculados se desvían temporalmente de su relación esperada y apostar por su convergencia.
Una aclaración importante: el arbitraje estadístico no es un arbitraje libre de riesgo. Las oportunidades son probabilísticas y las relaciones que sostienen una estrategia pueden romperse por completo. Lo vi de primera mano gestionando posiciones en mercados de capitales asiáticos en BlueCrest: una operación que parecía sólida estadísticamente sobre el papel podía deshacerse en cuanto cambiaba el régimen macro.
En este artículo verás cómo funciona el stat arb mediante pairs trading y reversión a la media, por qué la cointegración importa más que la correlación y cómo se manifiestan los riesgos reales en la práctica.
¿Qué es el arbitraje estadístico?
El arbitraje estadístico utiliza datos históricos y en tiempo real para identificar relaciones estadísticas entre valores. Cuando esas relaciones se desvían de su estado esperado, el trader toma posiciones largas y cortas compensadas: compra el valor relativamente infravalorado y vende en corto el relativamente sobrevalorado, y espera a que la relación vuelva a la normalidad.
La estructura long/short es lo que reduce la exposición a los movimientos generales del mercado. Si el mercado cae un 5%, ambos lados se ven afectados de forma parecida, así que el beneficio o la pérdida proviene del movimiento relativo entre los dos valores, no de la dirección del mercado.
Cómo funciona el arbitraje estadístico
Flujo general: identificar valores relacionados, modelar su relación histórica, detectar cuándo el spread actual se desvía de las normas históricas, abrir posiciones largas y cortas compensadas y esperar a la convergencia o a que salte una condición de salida.
Un ejemplo sencillo: si Pepsi de repente cotiza con un descuento inusualmente grande frente a Coke sin una razón fundamental clara, una estrategia de stat arb compra Pepsi y vende en corto Coke esperando que el spread revierta. El beneficio proviene de que ese spread se estreche, no de que una de las dos acciones se mueva en una dirección concreta.
Pairs trading: un ejemplo sencillo de arbitraje estadístico
Con ese flujo en mente, el pairs trading es la forma más intuitiva de verlo en acción. Eliges dos valores históricamente relacionados, construyes un spread entre sus precios y operas cuando ese spread se aleja de forma inusual de su comportamiento histórico: compras el barato, vendes en corto el caro y cierras si el spread converge.
Conviene recalcarlo: la correlación por sí sola no establece una relación estable y operable. Dos acciones pueden estar muy correlacionadas y aun así separarse para siempre. De eso va justo la siguiente sección.
Precios de las acciones A y B (arriba) y su spread (abajo), con señales de entrada y salida marcadas en puntos clave de reversión. Imagen del autor.
Reversión a la media en el arbitraje estadístico
El pairs trading funciona, cuando funciona, gracias a la reversión a la media: la tendencia de un spread que se aleja de su promedio histórico a volver a él con el tiempo. La medida clave es el z-score: (spread actual − media móvil) / desviación estándar. Un z-score de +2 indica que el spread está dos desviaciones estándar por encima de su norma histórica, una lectura inusual que algunas estrategias tratan como señal de venta.
El z-score es útil porque estandariza la señal. En lugar de preguntarte "¿Está ancho este spread?", te preguntas "¿Está inusualmente ancho en relación con su comportamiento habitual?" Esa es la pregunta que una estrategia de reversión a la media intenta responder de verdad.
Cointegración vs. correlación en el arbitraje estadístico
La reversión a la media nos da la lógica de trading, pero plantea una cuestión incómoda: ¿cómo sabes que un spread realmente revertirá y no se separará para siempre? Ahí es donde correlación y cointegración toman caminos distintos. Merece la pena detenerse:
Correlación
La correlación mide la fuerza de la relación lineal entre dos variables. Dos acciones pueden tener una correlación de 0,9 y aun así ser una mala pareja para operar, porque la correlación no dice nada sobre si el spread entre ellas es estable o revierte a la media.
Cointegración
La cointegración describe una relación de equilibrio a largo plazo entre series temporales no estacionarias. Dos series de precios están cointegradas si alguna combinación lineal de ambas es estacionaria, oscilando alrededor de una media estable en lugar de derivar. Eso es justo lo que necesitas.
Ambas acciones pueden subir juntas durante años y luego divergir para siempre. Alta correlación, sin cointegración y sin una operación fiable. Probar la cointegración con el test de Engle-Granger o el procedimiento de Johansen te da una base más defendible para asumir que el spread revertirá. Ten en cuenta que el PCA aquí es otro tema, y no voy a entrar en él en este artículo.
Cómo construir una estrategia de arbitraje estadístico
Entender la teoría es una cosa; convertirla en una estrategia operativa es otra. Pasar de la intuición a un flujo de trabajo cuantitativo realista implica cinco pasos, y saltarse cualquiera de ellos suele producir estrategias que lucen bien en papel pero se desmoronan en la práctica.
Cómo evolucionan las estrategias de arbitraje estadístico
El pairs trading es la puerta de entrada, no el techo. Una vez dominas la mecánica básica, el enfoque suele expandirse en dos direcciones.
Arbitraje estadístico multiactivo y modelos de factores
Los enfoques multiactivos modelan relaciones entre cestas de valores en lugar de pares individuales. Los enfoques basados en factores eliminan los retornos sistemáticos usando factores comunes de mercado o sector y operan la desalineación residual. El PCA escala esto a cientos de activos: identifica las principales fuentes de variación común y opera los retornos que esos componentes no explican.
La apuesta subyacente es la misma (las desalineaciones residuales revierten), pero el marco estadístico para encontrarlas es distinto. Ya no pruebas si dos series están cointegradas; descompones toda una sección transversal de retornos y apuestas a que el ruido que queda es temporal.
Enfoques de machine learning
El ML ha entrado en la caja de herramientas para descubrir relaciones, generar señales y detectar cambios de régimen. No mejora los retornos automáticamente y añade su propio riesgo de modelo. Las estrategias siguen dependiendo de la reversión a la media. El ML es una forma más compleja de buscar la misma señal.
Riesgos y limitaciones del arbitraje estadístico
Las estrategias más sofisticadas no eliminan los riesgos subyacentes. A menudo solo los hacen más difíciles de ver hasta que es tarde. Estos son los modos de fallo que conviene entender antes de ejecutar cualquier estrategia de stat arb.
Las relaciones pueden romperse
La relación histórica sobre la que construiste tu estrategia describe el pasado. Consolidación sectorial, cambios regulatorios, un giro en el modelo de negocio de una empresa: cualquiera de estos factores puede alterar la relación de forma permanente. Cuando ocurre, el spread no revierte: sigue moviéndose en tu contra.
Riesgo de modelo y costes de transacción
Toda estrategia de stat arb se apoya en supuestos estadísticos. Si el spread no es realmente estacionario, si el hedge ratio está mal estimado o si la ventana de histórico está mal elegida, el modelo genera señales engañosas. Y, aunque el modelo acierte, los costes de transacción erosionan los retornos de formas que rara vez aparecen en backtests ingenuos.
Una estrategia que parece rentable antes de costes puede serlo menos o incluso no serlo después. Esto también lo he visto en renta fija. La teoría es limpia; la operativa real, no tanto.
Fricciones de ejecución y operaciones saturadas
Vender en corto no es gratis. Las comisiones de préstamo de valores y el riesgo de compra forzosa por parte del bróker añaden costes reales. El deslizamiento entre los precios modelizados y los de ejecución se acumula a lo largo de cientos de operaciones. Y cuando muchos fondos ejecutan estrategias similares, quedan expuestos al comportamiento de los demás.
El colapso cuantitativo de agosto de 2007 ocurrió precisamente porque demasiados fondos de stat arb en renta variable liquidaron simultáneamente, y la cascada resultante no tuvo nada que ver con las relaciones subyacentes sobre las que se construyeron esas estrategias.
Cambios de régimen
Los modelos de stat arb se calibran para un entorno de mercado concreto (un régimen de volatilidad, un ciclo de tipos, una estructura de correlaciones). Cuando ese entorno cambia, se mueven todas las hipótesis a la vez.
No es que falle un par; es que toda la cartera se comporta mal porque las propiedades estadísticas sobre las que se construyó ya no se mantienen. Las dinámicas de spread que parecían estacionarias en un régimen de baja volatilidad pueden volverse inestables de la noche a la mañana cuando la volatilidad se dispara, y las ventanas históricas no te avisarán con antelación.
Sobreajuste en backtests
El riesgo más insidioso. Con suficientes parámetros y datos históricos, puedes ajustar una estrategia a casi cualquier periodo pasado, y se deteriorará con fuerza en real. Las pruebas fuera de muestra son el mínimo imprescindible, y aun así a veces no bastan.
Arbitraje estadístico vs. estrategias relacionadas
El stat arb a menudo se confunde con varias estrategias afines.
Arbitraje estadístico vs. arbitraje tradicional
El arbitraje tradicional explota discrepancias de precio casi mecánicas: el mismo activo cotizando a precios distintos en dos mercados. El beneficio es casi seguro si ejecutas lo bastante rápido. El arbitraje estadístico apuesta por una convergencia probabilística. Perfiles de riesgo totalmente distintos.
Arbitraje estadístico vs. pairs trading
El pairs trading es un tipo de arbitraje estadístico, no un sinónimo. Aunque a veces se usan indistintamente, el stat arb abarca modelos multifactoriales, estrategias basadas en PCA y enfoques de machine learning sobre carteras amplias. El pairs trading es donde empieza la mayoría.
Arbitraje estadístico vs. trading algorítmico
El trading algorítmico es una categoría más amplia que describe cualquier estrategia de ejecución automatizada. El arbitraje estadístico es una familia específica dentro de ella. La creación de mercado de alta frecuencia y el seguimiento de tendencias también son algorítmicos, pero no son stat arb.
Conclusión
El arbitraje estadístico es, en esencia, una apuesta a que las relaciones perduran. Encuentras dos valores que históricamente se han movido juntos, esperas a que se separen y te posicionas para que el hueco se cierre. Las matemáticas formalizan esa intuición, pero la intuición es la que te mantiene honesto cuando las matemáticas dicen aguanta y el mercado dice sal corriendo.
Lo que hace que el stat arb sea realmente complicado no son las estadísticas. Es que las relaciones que operas compiten con todo el que ha encontrado las mismas. Cuando funcionan, atraen capital.Cuando atraen demasiado capital, dejan de funcionar, a veces gradualmente y a veces de golpe, como demostró 2007.
Para las bases estadísticas, las pruebas de estacionariedad y el modelado de series temporales, el curso Time Series Analysis in Python es el siguiente paso adecuado. Para backtesting y flujos de trabajo cuantitativos, el curso Financial Trading in Python cubre cómo implementar y evaluar estrategias de trading en la práctica.