Curso
Negociação Financeira em Python
4 h
21.6K
Arbitragem estatística, ou stat arb, é uma família de estratégias de trading quantitativo que usam relacionamentos estatísticos entre ativos para identificar possíveis oportunidades de negociação. A ideia central não é prever se uma ação vai subir ou cair isoladamente. É detectar descasamentos relativos de preço: quando dois ativos historicamente ligados se afastam temporariamente do relacionamento esperado — e apostar que eles vão convergir.
Um esclarecimento logo de cara: arbitragem estatística não é arbitragem sem risco. As oportunidades são probabilísticas e os relacionamentos que sustentam uma estratégia podem se desfazer por completo. Vi isso de perto, gerenciando posições em mercados de capitais asiáticos na BlueCrest: uma operação que parecia estatisticamente sólida no papel podia desmoronar assim que o regime macro mudava.
Este artigo explica como o stat arb funciona via pairs trading e reversão à média, por que cointegração importa mais do que correlação e quais são, de fato, os riscos na prática.
Arbitragem estatística usa dados históricos e em tempo real para identificar relacionamentos estatísticos entre ativos. Quando esses relacionamentos se desviam do esperado, o trader monta posições compradas e vendidas compensadas: compra o ativo relativamente subavaliado e vende a descoberto o relativamente sobreavaliado — e aguarda a normalização do relacionamento.
A estrutura long/short é o que reduz a exposição aos movimentos amplos do mercado. Se o mercado cai 5%, os dois lados sofrem de forma parecida; assim, o ganho ou a perda vem do movimento relativo entre os dois ativos, não da direção do mercado.
O fluxo geral é: identificar ativos relacionados, modelar seu relacionamento histórico, detectar quando o spread atual se desvia das normas históricas, abrir posições compradas e vendidas compensadas e, então, esperar a convergência ou o acionamento de uma condição de saída.
Um exemplo simples: se Pepsi de repente negocia com um desconto incomum em relação à Coke sem um motivo fundamental claro, uma estratégia de stat arb compra Pepsi e vende Coke a descoberto, esperando que o spread reverta. O lucro vem do estreitamento desse spread, não do movimento direcional de cada ação.
Com esse fluxo básico em mente, pairs trading é a forma mais intuitiva de ver a estratégia em ação. Você escolhe dois ativos historicamente relacionados, constrói um spread entre seus preços e opera quando esse spread se afasta de forma incomum do seu comportamento histórico: compra o barato, vende o caro, e fecha quando o spread converge.
Vale reforçar: correlação, sozinha, não estabelece uma relação estável e operável. Duas ações podem ser altamente correlacionadas e ainda assim se afastarem para sempre. É exatamente isso que a próxima seção aborda.
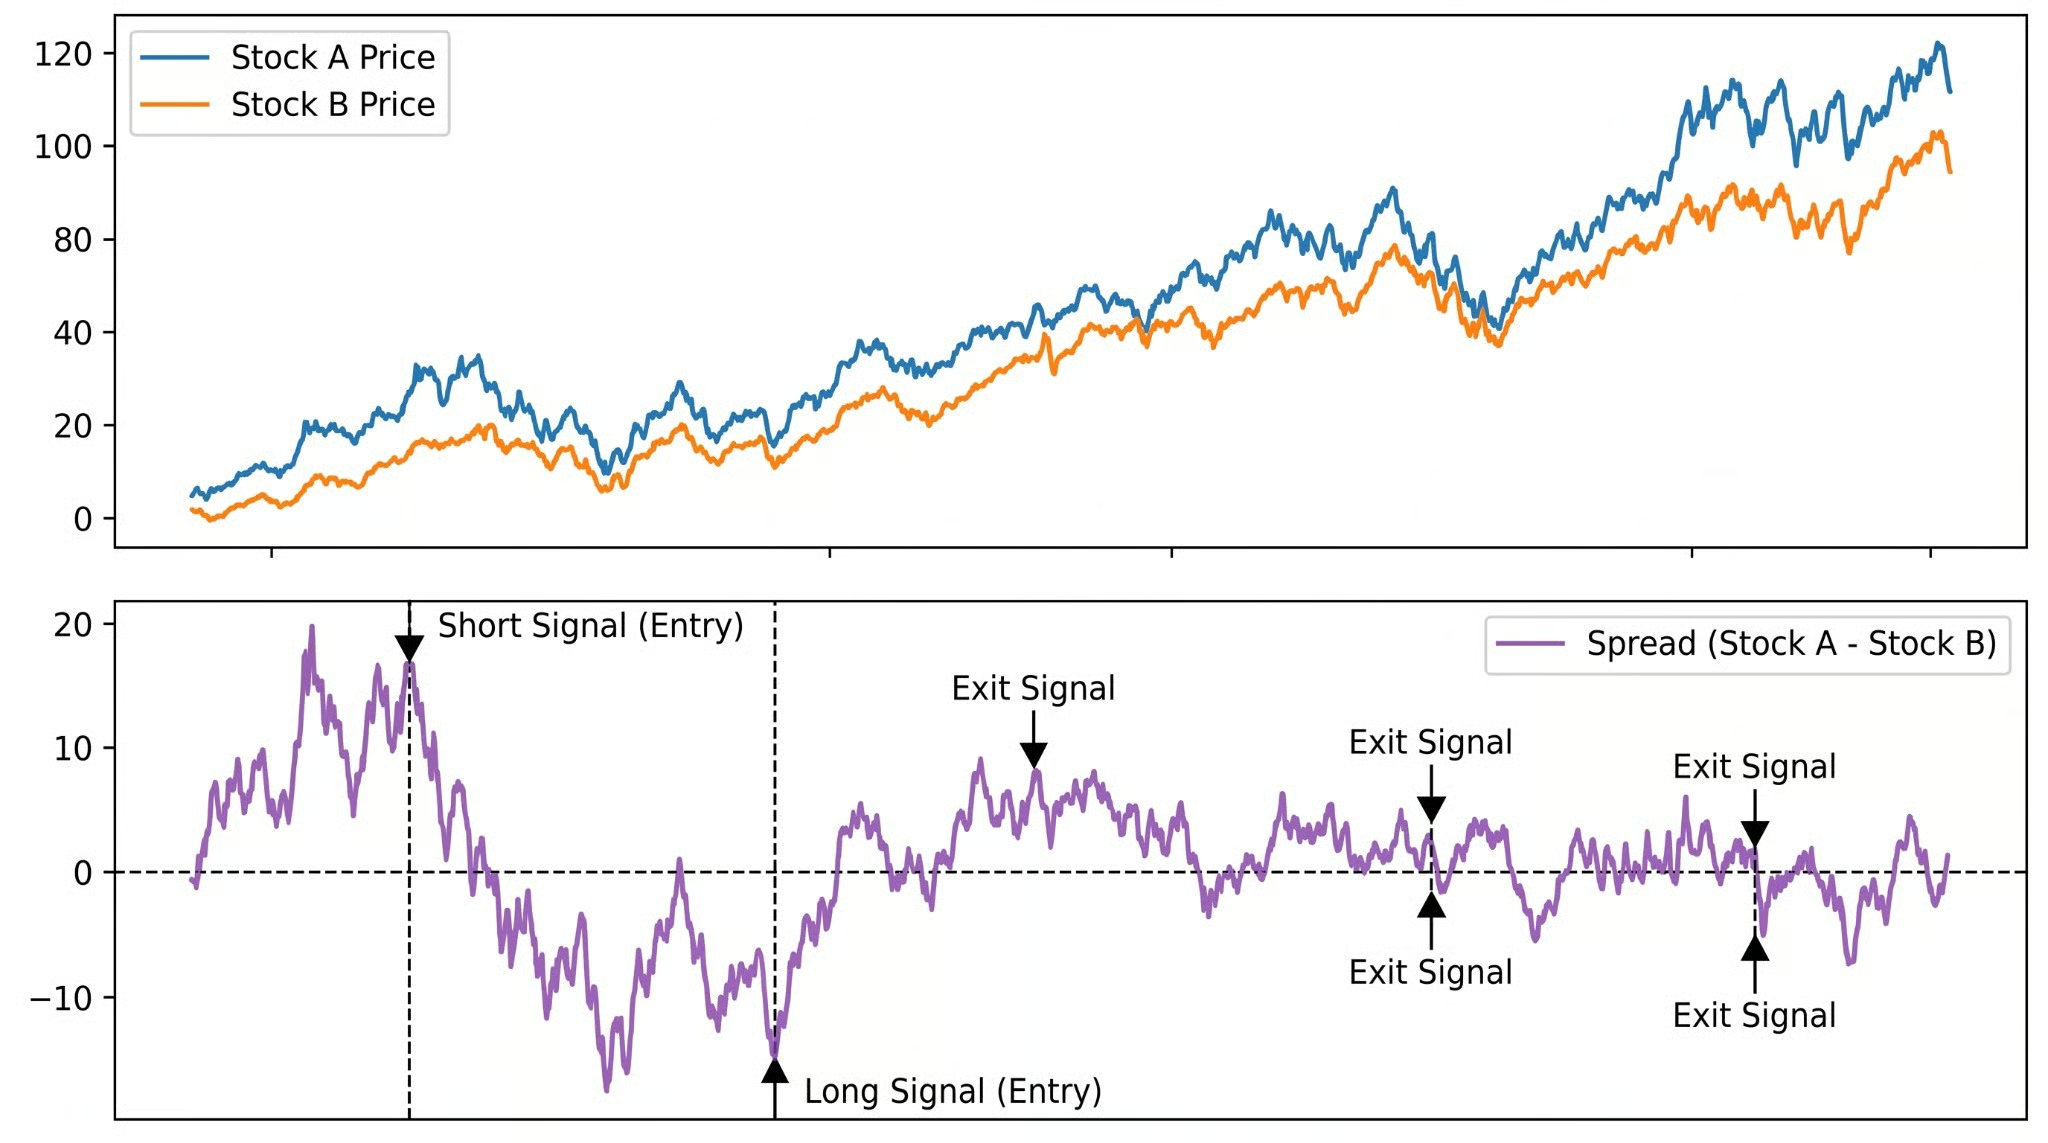
Preços das ações A e B (acima) e seu spread (abaixo), com sinais de entrada e saída marcados em pontos-chave de reversão. Imagem do autor.
Pairs trading funciona, quando funciona, por causa da reversão à média: a tendência de um spread que se afasta da sua média histórica eventualmente voltar a ela. A medida-chave é o z-score: (spread atual − média móvel) / desvio padrão. Um z-score de +2 indica que o spread está duas sigmas acima do padrão histórico — um sinal incomum que algumas estratégias tratam como gatilho de venda.
O z-score é útil porque padroniza o sinal. Em vez de perguntar "Este spread está amplo?", você pergunta "Este spread está incomumente amplo em relação ao seu comportamento normal?" — é essa a pergunta que uma estratégia de reversão à média realmente tenta responder.
A reversão à média nos dá a lógica de trading, mas levanta uma pergunta incômoda: como saber se um spread vai mesmo reverter — e não se afastar de vez? É aí que correlação e cointegração se separam. Isso merece atenção:
Correlação mede a força do relacionamento linear entre duas variáveis. Duas ações podem ter correlação de 0,9 e ainda serem uma péssima dupla para pairs trading, porque correlação não diz nada sobre se o spread entre elas é estável ou tende a reverter à média.
Cointegração descreve um relacionamento de equilíbrio de longo prazo entre séries temporais não estacionárias. Duas séries de preços são co-integradas se alguma combinação linear entre elas for estacionária, oscilando em torno de uma média estável em vez de derivar. É essa a propriedade de que você realmente precisa.
Ambas as ações podem subir juntas por anos e depois divergir permanentemente. Alta correlação, sem cointegração — e sem trade confiável. Testar cointegração com o teste de Engle-Granger ou o procedimento de Johansen dá uma base mais defensável para supor que o spread vai reverter. Observe que PCA é outra história aqui — e não vou entrar nela neste artigo.
Entender a teoria é uma coisa; transformá-la em uma estratégia funcional é outra. Sair da intuição para um workflow quantitativo realista envolve cinco passos — pular qualquer um deles tende a gerar estratégias que brilham no papel e desabam na prática.
Pairs trading é o ponto de entrada, não o teto. Quando você domina a mecânica básica, a abordagem tende a se expandir em duas direções.
Abordagens multiativo modelam relacionamentos entre cestas de ativos, e não pares individuais. Abordagens baseadas em fatores retiram os retornos sistemáticos usando fatores comuns de mercado ou setor e então operam o desalinhamento residual. PCA escala isso para centenas de ativos: identifica as principais fontes de variação comum e negocia os retornos que esses componentes não explicam.
A aposta subjacente é a mesma (os desalinhamentos residuais revertem), mas o arcabouço estatístico para encontrá-los é diferente. Você não está mais testando se duas séries são co-integradas: está decompando uma seção transversal inteira de retornos e apostando que o ruído que sobra é temporário.
ML entrou no kit de ferramentas para descobrir relacionamentos, gerar sinais e detectar regimes. Não melhora retornos automaticamente e introduz seu próprio risco de modelo. As estratégias ainda dependem de reversão à média. ML é uma forma mais complexa de buscar o mesmo sinal.
Estratégias mais sofisticadas não eliminam os riscos subjacentes — muitas vezes apenas os deixam mais difíceis de enxergar até que seja tarde. Estes são os modos de falha que valem entender antes de rodar qualquer estratégia de stat arb.
O relacionamento histórico em que você baseou sua estratégia descreve o passado. Consolidação setorial, mudanças regulatórias, alteração no modelo de negócios de uma empresa — qualquer um desses fatores pode mudar o relacionamento de forma permanente. Quando isso acontece, o spread não reverte — ele continua andando contra você.
Toda estratégia de stat arb repousa sobre suposições estatísticas. Se o spread não for realmente estacionário, se a razão de hedge estiver mal estimada, se a janela de lookback for mal escolhida, o modelo gera sinais enganosos. E mesmo quando o modelo acerta, os custos de transação corroem retornos de formas que raramente aparecem em backtests ingênuos.
Uma estratégia que parece lucrativa antes dos custos pode ficar no prejuízo depois deles. Já vi isso também em renda fixa. O trade teórico é limpo; o trade real, nem tanto.
Vender a descoberto não é de graça. Taxas de empréstimo de ativos e o risco de recall pelo broker adicionam custos reais. O slippage entre os preços modelados e os preços de execução se acumula ao longo de centenas de operações. E quando muitos fundos rodam estratégias semelhantes, ficam expostos ao comportamento uns dos outros.
O crash quantitativo de agosto de 2007 aconteceu justamente porque muitos fundos de equity stat arb liquidaram simultaneamente — e a cascata resultante nada teve a ver com os relacionamentos subjacentes em que as estratégias se baseavam.
Modelos de stat arb são calibrados para um certo ambiente de mercado (um regime de volatilidade, um ciclo de juros, uma estrutura de correlação). Quando o ambiente muda, todas as suposições se movem de uma vez só.
Não é um par que quebra; é a carteira inteira se comportando mal porque as propriedades estatísticas em que ela se baseava deixaram de valer. A dinâmica do spread que parecia estacionária em um regime de baixa volatilidade pode ficar instável da noite para o dia quando a volatilidade dispara — e as janelas históricas não vão te avisar antes.
O risco mais sorrateiro. Com parâmetros suficientes e dados históricos, você consegue ajustar uma estratégia para quase qualquer período passado — e ela degrada fortemente no ao vivo. Teste fora da amostra é o mínimo, e nem sempre basta.
Stat arb costuma ser confundida com várias estratégias adjacentes.
Arbitragem tradicional explora discrepâncias quase mecânicas de preço: o mesmo ativo negociando a preços diferentes em duas bolsas. O lucro é quase certo se você executar rápido o suficiente. Arbitragem estatística aposta em convergência probabilística. Perfis de risco totalmente diferentes.
Pairs trading é um tipo de arbitragem estatística, não sinônimo do campo. Os termos são usados como se fossem iguais, mas stat arb abrange modelos multifatoriais, estratégias baseadas em PCA e abordagens com machine learning em grandes portfólios. Pairs trading é onde a maioria começa.
Trading algorítmico é uma categoria mais ampla que descreve qualquer estratégia de execução automatizada. Arbitragem estatística é uma família específica dentro dela. Market making de alta frequência e trend following também são algorítmicos, mas não são stat arb.
Arbitragem estatística é, no fim das contas, uma aposta de que relacionamentos persistem. Você encontra dois ativos que historicamente andam juntos, espera eles divergirem e se posiciona para o fechamento do gap. A matemática formaliza essa intuição — mas é a intuição que te mantém honesto quando a matemática manda segurar e o mercado manda correr.
O que torna stat arb realmente difícil não é a estatística. É o fato de que os relacionamentos que você negocia competem com todo mundo que encontrou os mesmos. Quando funcionam, atraem capital. Quando atraem capital demais, param de funcionar — às vezes aos poucos, às vezes de uma vez, como 2007 demonstrou.
Para os fundamentos estatísticos, testes de estacionariedade e modelagem de séries temporais, o curso Time Series Analysis in Python é o próximo passo ideal. Para backtesting e workflows quantitativos, o curso Financial Trading in Python mostra como implementar e avaliar estratégias de trading na prática.
Aprenda com a DataCamp
Curso
Curso
Curso
blog
Matt Crabtree
10 min
blog
Kurtis Pykes
13 min
blog
Vinita Silaparasetty
14 min
blog
Javier Canales Luna
14 min
Tutorial
Tutorial
Amberle McKee
15 min