
course
Financial Trading w Pythonie
4 godz.
21.6K
Arbitraż statystyczny, często skracany do stat arb, to rodzina ilościowych strategii inwestycyjnych, które wykorzystują statystyczne zależności między papierami wartościowymi do identyfikowania potencjalnych okazji. Klucz nie polega na przewidywaniu, czy dana akcja wzrośnie, czy spadnie w oderwaniu od reszty. Chodzi o wychwycenie względnej błędnej wyceny: gdy dwa historycznie powiązane walory tymczasowo odchylają się od oczekiwanej relacji i postawienie na ich ponowną konwergencję.
Ważne zastrzeżenie na start: arbitraż statystyczny to nie arbitraż pozbawiony ryzyka. Okazje mają charakter probabilistyczny, a relacje będące podstawą strategii mogą całkowicie się załamać. Doświadczyłem tego z bliska, zarządzając pozycjami na rynkach kapitałowych Azji w BlueCrest: transakcja, która na papierze wyglądała statystycznie solidnie, potrafiła się rozpaść w chwili zmiany reżimu makro.
W tym artykule wyjaśniam, jak działa stat arb przez handel parami i mean reversion, dlaczego kointegracja znaczy więcej niż korelacja oraz jak wyglądają realne ryzyka w praktyce.
Arbitraż statystyczny wykorzystuje dane historyczne i w czasie rzeczywistym do identyfikowania statystycznych zależności między papierami wartościowymi. Gdy te relacje odbiegają od stanu oczekiwanego, inwestor zajmuje przeciwstawne pozycje długie i krótkie: kupuje relatywnie niedowartościowany walor i sprzedaje krótko relatywnie przewartościowany, po czym czeka na normalizację relacji.
Struktura long/short ogranicza ekspozycję na szeroki ruch rynku. Jeśli rynek spada o 5%, obie nogi są dotknięte w przybliżeniu równie mocno, więc zysk lub strata pochodzą z ruchu względnego między dwoma walorami, a nie z kierunku rynku.
Ogólny przebieg: identyfikujesz powiązane walory, modelujesz ich historyczną relację, wykrywasz, kiedy obecny spread odchyla się od historycznych norm, otwierasz przeciwstawne pozycje long i short, a następnie czekasz na konwergencję lub spełnienie warunku wyjścia.
Prosty przykład: jeśli Pepsi nagle handluje ze wyjątkowo dużym dyskontem względem Coke bez oczywistego powodu fundamentalnego, strategia stat arb kupuje Pepsi i sprzedaje krótko Coke, oczekując powrotu spreadu. Zysk pochodzi z zawężenia tego spreadu, a nie z ruchu którejkolwiek akcji w określonym kierunku.
Mając w głowie ten podstawowy schemat, handel parami to najbardziej intuicyjny sposób zobaczenia go w akcji. Wybierasz dwa historycznie powiązane walory, konstruujesz spread między ich cenami i handlujesz, gdy ten spread oddala się nietypowo daleko od swojego historycznego zachowania: kupujesz tani, sprzedajesz krótko drogi, zamykasz, gdy spread się zbiega.
Warto podkreślić: sama korelacja nie ustanawia stabilnej, nadającej się do handlu relacji. Dwie akcje mogą być wysoko skorelowane, a mimo to na stałe się rozjechać. Właśnie o tym jest kolejna sekcja.
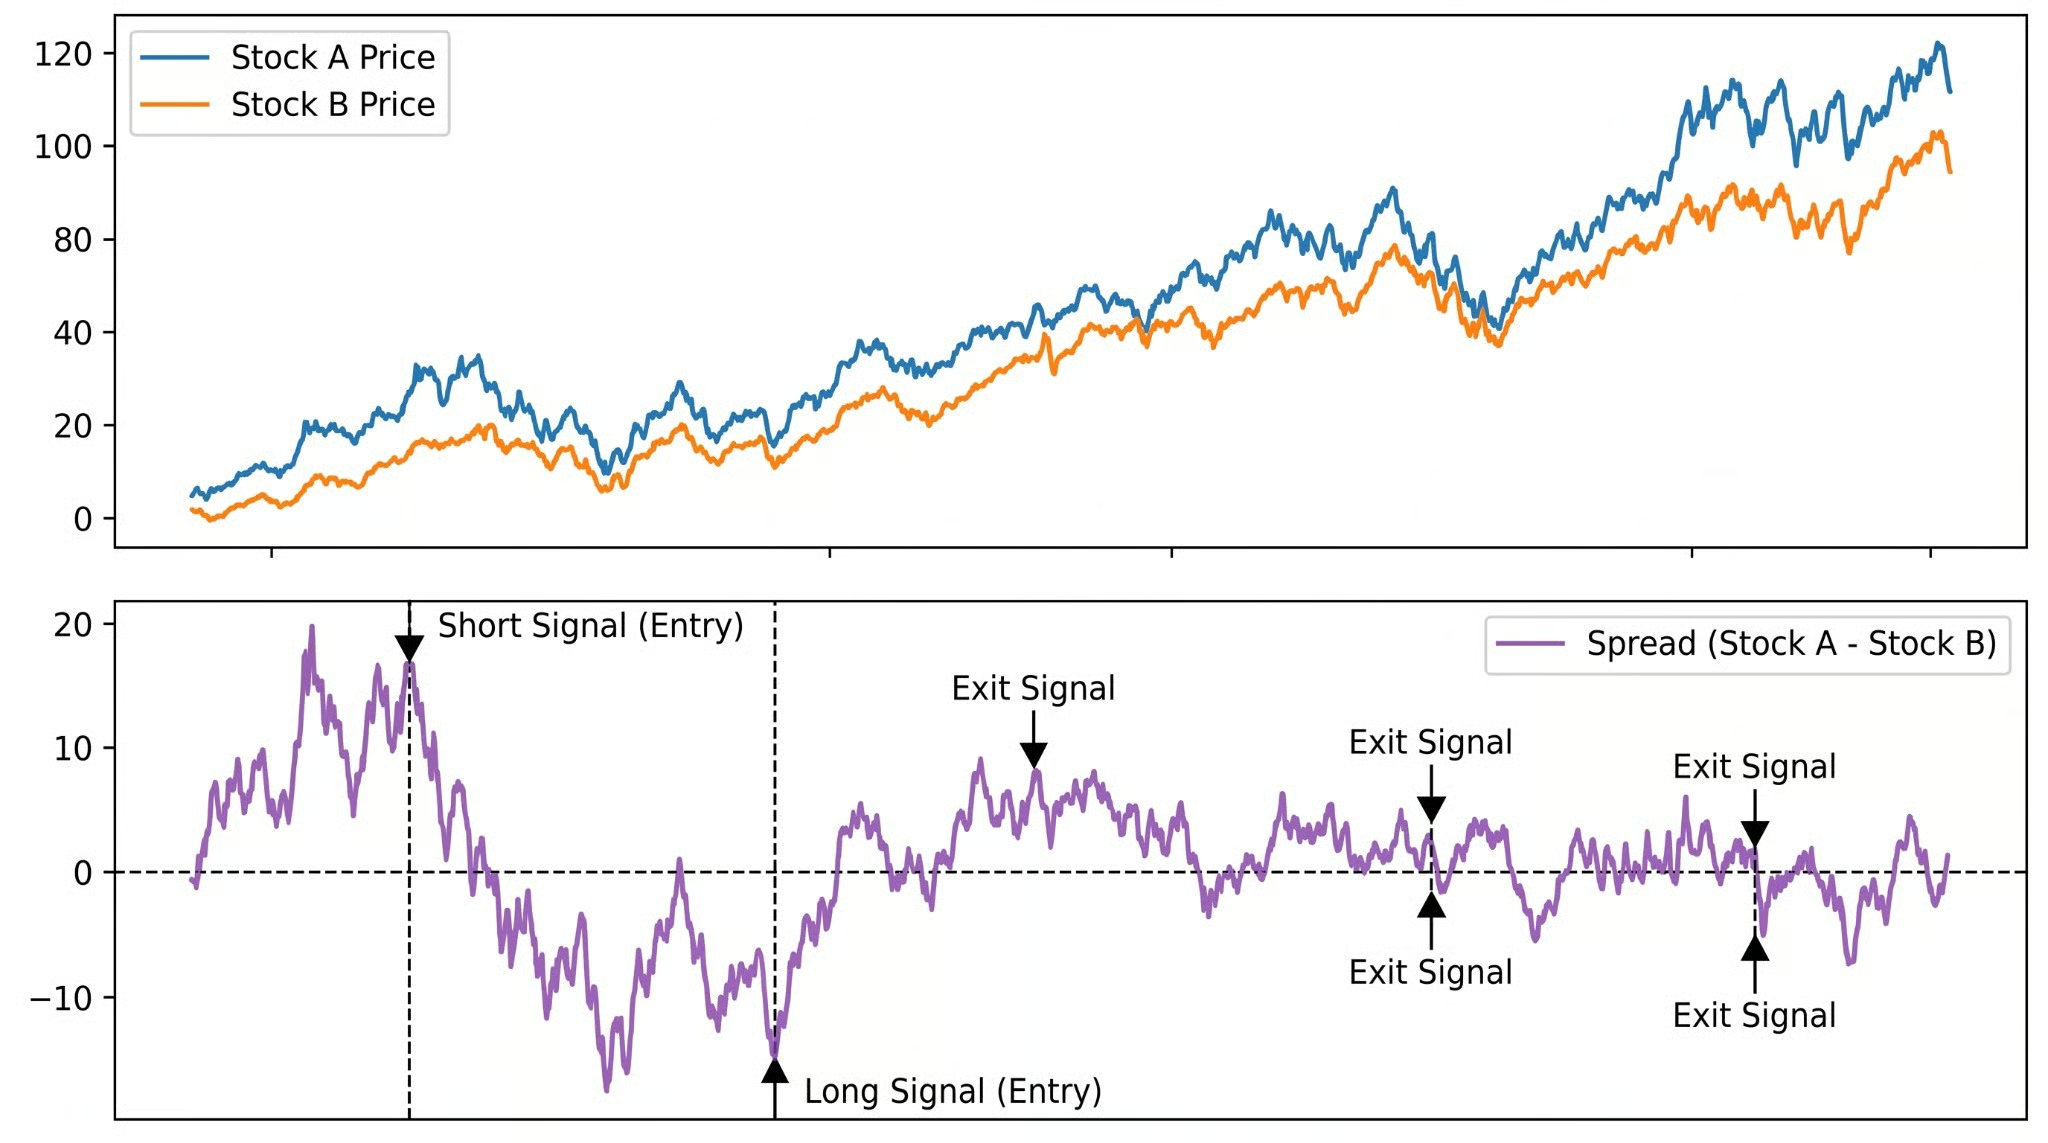
Ceny Akcji A i B (u góry) oraz ich spread (na dole), z sygnałami wejścia i wyjścia zaznaczonymi w kluczowych punktach powrotu. Obraz: autor.
Handel parami działa, kiedy działa, dzięki mean reversion: tendencji spreadu, który odchyla się od swojej historycznej średniej, do powrotu do niej. Kluczową miarą jest z-score: (obecny spread − średnia krocząca) / odchylenie standardowe. Z-score równy +2 mówi, że spread jest o dwa odchylenia standardowe powyżej swojej historycznej normy, to nietypowy odczyt, który niektóre strategie traktują jako sygnał short.
Z-score jest użyteczny, bo standaryzuje sygnał. Zamiast pytać „Czy ten spread jest szeroki?”, pytasz „Czy ten spread jest nietypowo szeroki względem swojego zwyczajowego zachowania?”. To jest pytanie, na które strategia mean reversion faktycznie próbuje odpowiedzieć.
Mean reversion daje nam logikę handlu, ale rodzi niewygodne pytanie: skąd wiesz, że spread rzeczywiście zawróci, a nie rozjedzie się na stałe? Tu korelacja i kointegracja się rozchodzą. To wymaga uwagi:
Korelacja mierzy siłę liniowej zależności między dwiema zmiennymi. Dwie akcje mogą mieć korelację 0,9 i nadal być słabą parą do handlu, bo korelacja nic nie mówi o tym, czy spread między nimi jest stabilny lub powracający do średniej.
Kointegracja opisuje długoterminową równowagową relację między niestacjonarnymi szeregami czasowymi. Dwie serie cen są kointegrowane, jeśli pewna ich liniowa kombinacja jest stacjonarna, oscylując wokół stabilnej średniej zamiast dryfować. Tego właśnie potrzebujesz.
Obie akcje mogą przez lata wspólnie trendować w górę, a potem trwale się rozejść. Wysoka korelacja, brak kointegracji, brak wiarygodnej transakcji. Testowanie kointegracji testem Engle’a-Grangera lub procedurą Johansena daje bardziej obronną podstawę do założenia, że spread będzie wracał. Zauważ, że PCA to inna historia i nie będę jej tu rozwijać.
Zrozumieć teorię to jedno; przełożyć ją na działającą strategię to drugie. Przejście od intuicji do realistycznego ilościowego workflow obejmuje pięć kroków, a pominięcie któregokolwiek zwykle kończy się strategią, która świetnie wygląda na papierze, ale rozpada się w praktyce.
Prosty handel parami to punkt wejścia, nie sufit. Gdy opanujesz mechanikę, podejście zwykle rozwija się w dwóch kierunkach.
Podejścia wieloassetowe modelują relacje między koszykami walorów zamiast pojedynczych par. Podejścia czynnikowe odzierają zwroty z komponentów systematycznych przy użyciu wspólnych czynników rynkowych lub sektorowych, a następnie handlują pozostałą błędną wyceną. PCA skaluje to na setki aktywów: identyfikujesz główne źródła wspólnej zmienności, a potem handlujesz zwrotami, których te komponenty nie wyjaśniają.
Założenie jest to samo (resztowe błędne wyceny wracają do normy), ale inna jest rama statystyczna ich wyszukiwania. Nie testujesz już, czy dwie serie są kointegrowane. Dekonponujesz cały przekrój zwrotów i stawiasz na to, że pozostały szum jest tymczasowy.
ML trafiło do zestawu narzędzi do odkrywania relacji, generowania sygnałów i wykrywania reżimów. Nie poprawia wyników automatycznie i wprowadza własne ryzyko modeli. Strategie wciąż opierają się na mean reversion. ML to bardziej złożony sposób szukania tego samego sygnału.
Bardziej wyrafinowane strategie nie eliminują podstawowych ryzyk. Często tylko sprawiają, że trudniej je dostrzec, aż jest za późno. To tryby awarii, które warto zrozumieć, zanim uruchomisz jakąkolwiek strategię stat arb.
Historyczna relacja, na której zbudowałeś strategię, to opis przeszłości. Konsolidacja branży, zmiany regulacyjne, zwrot w modelu biznesowym spółki — to wszystko może trwale zmienić relację. Wtedy spread nie wraca. Idzie dalej przeciwko tobie.
Każda strategia stat arb opiera się na założeniach statystycznych. Jeśli spread nie jest naprawdę stacjonarny, jeśli hedge ratio jest źle oszacowany, jeśli okno lookback wybrano nietrafnie, model generuje mylące sygnały. A nawet gdy model ma rację, koszty transakcyjne zjadają zwroty w sposób, którego rzadko widać w naiwnych backtestach.
Strategia, która wygląda zyskownie przed kosztami, po ich uwzględnieniu może być nieopłacalna. Widziałem to także na rynku instrumentów dłużnych. Teoretyczna transakcja jest czysta, rzeczywista — już nie.
Shortowanie nie jest darmowe. Opłaty za wypożyczenie papierów i ryzyko buy-inu od brokera to realne koszty. Poślizg między cenami modelowymi a rzeczywistymi zleceniami kumuluje się w setkach transakcji. A gdy wiele funduszy stosuje podobne strategie, stają się wzajemnie zależne od swojego zachowania.
Do kwantowego krachu w sierpniu 2007 r. doszło właśnie dlatego, że zbyt wiele funduszy akcyjnych stat arb likwidowało pozycje jednocześnie, a wynikowa kaskada nie miała nic wspólnego z relacjami, na których te strategie były oparte.
Modele stat arb są skalibrowane do konkretnego środowiska rynkowego (reżimu zmienności, cyklu stóp procentowych, struktury korelacji). Gdy to środowisko się zmienia, wszystkie założenia przesuwają się naraz.
To nie jedna para się sypie; to cały portfel zachowuje się źle, bo własności statystyczne, na których został zbudowany, już nie obowiązują. Dynamika spreadu, która wyglądała na stacjonarną w reżimie niskiej zmienności, może z dnia na dzień stać się niestabilna, gdy zmienność skoczy, a historyczne okna lookback cię wcześniej nie ostrzegą.
Najbardziej podstępne ryzyko. Mając wystarczająco dużo parametrów i danych historycznych, można dopasować strategię niemal do każdego okresu z przeszłości, a w handlu na żywo gwałtownie się ona pogorszy. Testy out-of-sample to absolutne minimum zabezpieczenia i nawet one nie zawsze wystarczają.
Stat arb bywa mylony z kilkoma sąsiednimi strategiami.
Arbitraż tradycyjny wykorzystuje niemal mechaniczne rozbieżności cen: ten sam aktyw handlujący po różnych cenach na dwóch giełdach. Zysk jest niemal pewny, jeśli wystarczająco szybko go zrealizujesz. Arbitraż statystyczny to zakład o konwergencję probabilistyczną. Zupełnie inny profil ryzyka.
Handel parami to jeden z typów arbitrażu statystycznego, a nie synonim całej dziedziny. Terminy bywają używane zamiennie, ale stat arb obejmuje modele wieloczynnikowe, strategie oparte na PCA i podejścia wykorzystujące uczenie maszynowe w dużych portfelach. Handel parami to miejsce, od którego większość zaczyna.
Trading algorytmiczny to szersza kategoria opisująca każdą zautomatyzowaną strategię egzekucji. Arbitraż statystyczny to konkretna rodzina w jej obrębie. Wysokoczęstotliwościowe market making i podążanie za trendem też są algorytmiczne, ale żadna z nich nie jest stat arb.
Arbitraż statystyczny to w gruncie rzeczy zakład, że relacje się utrzymują. Znajdujesz dwa walory, które historycznie poruszały się razem, czekasz, aż się rozjadą, i ustawiasz się pod domknięcie luki. Matematyka formalizuje tę intuicję, ale to intuicja trzyma cię w ryzach, gdy matematyka każe trzymać pozycję, a rynek podpowiada uciekać.
To, co naprawdę czyni stat arb trudnym, to nie statystyka. To fakt, że relacje, na których handlujesz, konkurują z każdym innym, kto znalazł te same. Gdy działają, przyciągają kapitał.Gdy przyciągają zbyt dużo kapitału, przestają działać — czasem stopniowo, a czasem nagle, jak pokazał 2007 rok.
Jeśli chodzi o podstawy statystyczne, testy stacjonarności i modelowanie szeregów czasowych, dobrym kolejnym krokiem jest kurs Time Series Analysis in Python. W kwestii backtestingu i ilościowych workflow kurs Financial Trading in Python pokazuje, jak w praktyce implementować i oceniać strategie inwestycyjne.
Ucz się z DataCamp
course
course
course