Kurs
Finanzhandel mit Python
4 Std.
21.6K
Statistische Arbitrage, oft als Stat Arb abgekürzt, ist eine Familie quantitativer Handelsstrategien, die statistische Beziehungen zwischen Wertpapieren nutzen, um potenzielle Trades zu finden. Es geht nicht darum, isoliert vorherzusagen, ob eine Aktie steigt oder fällt. Im Fokus steht relative Fehlbepreisung: Wenn zwei historisch verbundene Wertpapiere vorübergehend von ihrer erwarteten Beziehung abweichen – und darauf zu setzen, dass sie wieder zusammenlaufen.
Wichtig vorweg: Statistische Arbitrage ist keine risikofreie Arbitrage. Chancen sind probabilistisch, und die Beziehungen, auf denen eine Strategie beruht, können komplett zusammenbrechen. Das habe ich aus erster Hand erlebt, als ich bei BlueCrest Positionen in asiatischen Kapitalmärkten verantwortete: Ein Trade, der auf dem Papier statistisch sauber aussah, konnte sich sofort auflösen, sobald sich das Makroumfeld drehte.
Dieser Artikel zeigt, wie Stat Arb über Pairs Trading und Mittelwertumkehr funktioniert, warum Kointegration wichtiger ist als Korrelation und wie die realen Risiken in der Praxis aussehen.
Statistische Arbitrage nutzt historische und Echtzeitdaten, um statistische Beziehungen zwischen Wertpapieren zu identifizieren. Wenn diese Beziehungen vom erwarteten Zustand abweichen, nimmt die Strategie gegenläufige Long- und Short-Positionen ein: das relativ unterbewertete Papier kaufen und das relativ überbewertete leerverkaufen – und dann auf die Normalisierung der Beziehung warten.
Die Long/Short-Struktur reduziert die Anfälligkeit für breite Marktbewegungen. Fällt der Markt um 5 %, sind beide Beine grob gleich betroffen. Gewinn oder Verlust entstehen aus der relativen Bewegung der beiden Wertpapiere – nicht aus der Marktrichtung.
Der allgemeine Ablauf: Verwandte Wertpapiere identifizieren, ihre historische Beziehung modellieren, erkennen, wann sich der aktuelle Spread von historischen Mustern entfernt, gegenläufige Long- und Short-Positionen eröffnen – und auf Konvergenz oder ein Ausstiegssignal warten.
Ein einfaches Beispiel: Wenn Pepsi plötzlich ohne ersichtlichen fundamentalen Grund mit einem ungewöhnlich großen Abschlag zu Coke handelt, kauft eine Stat-Arb-Strategie Pepsi und shortet Coke – in der Erwartung, dass der Spread zurückkehrt. Der Gewinn entsteht aus der Verengung dieses Spreads, nicht aus der Richtung einer einzelnen Aktie.
Mit diesem Grundablauf im Hinterkopf ist Pairs Trading der intuitivste Einstieg. Du wählst zwei historisch verwandte Wertpapiere, konstruierst einen Spread zwischen ihren Preisen und handelst, wenn sich dieser Spread ungewöhnlich weit von seinem typischen Verhalten entfernt: das günstigere kaufen, das teurere shorten, schließen, wenn der Spread konvergiert.
Wichtig: Korrelation allein begründet keine stabile, handelbare Beziehung. Zwei Aktien können hoch korreliert sein und sich trotzdem dauerhaft auseinanderentwickeln. Genau darum geht es im nächsten Abschnitt.
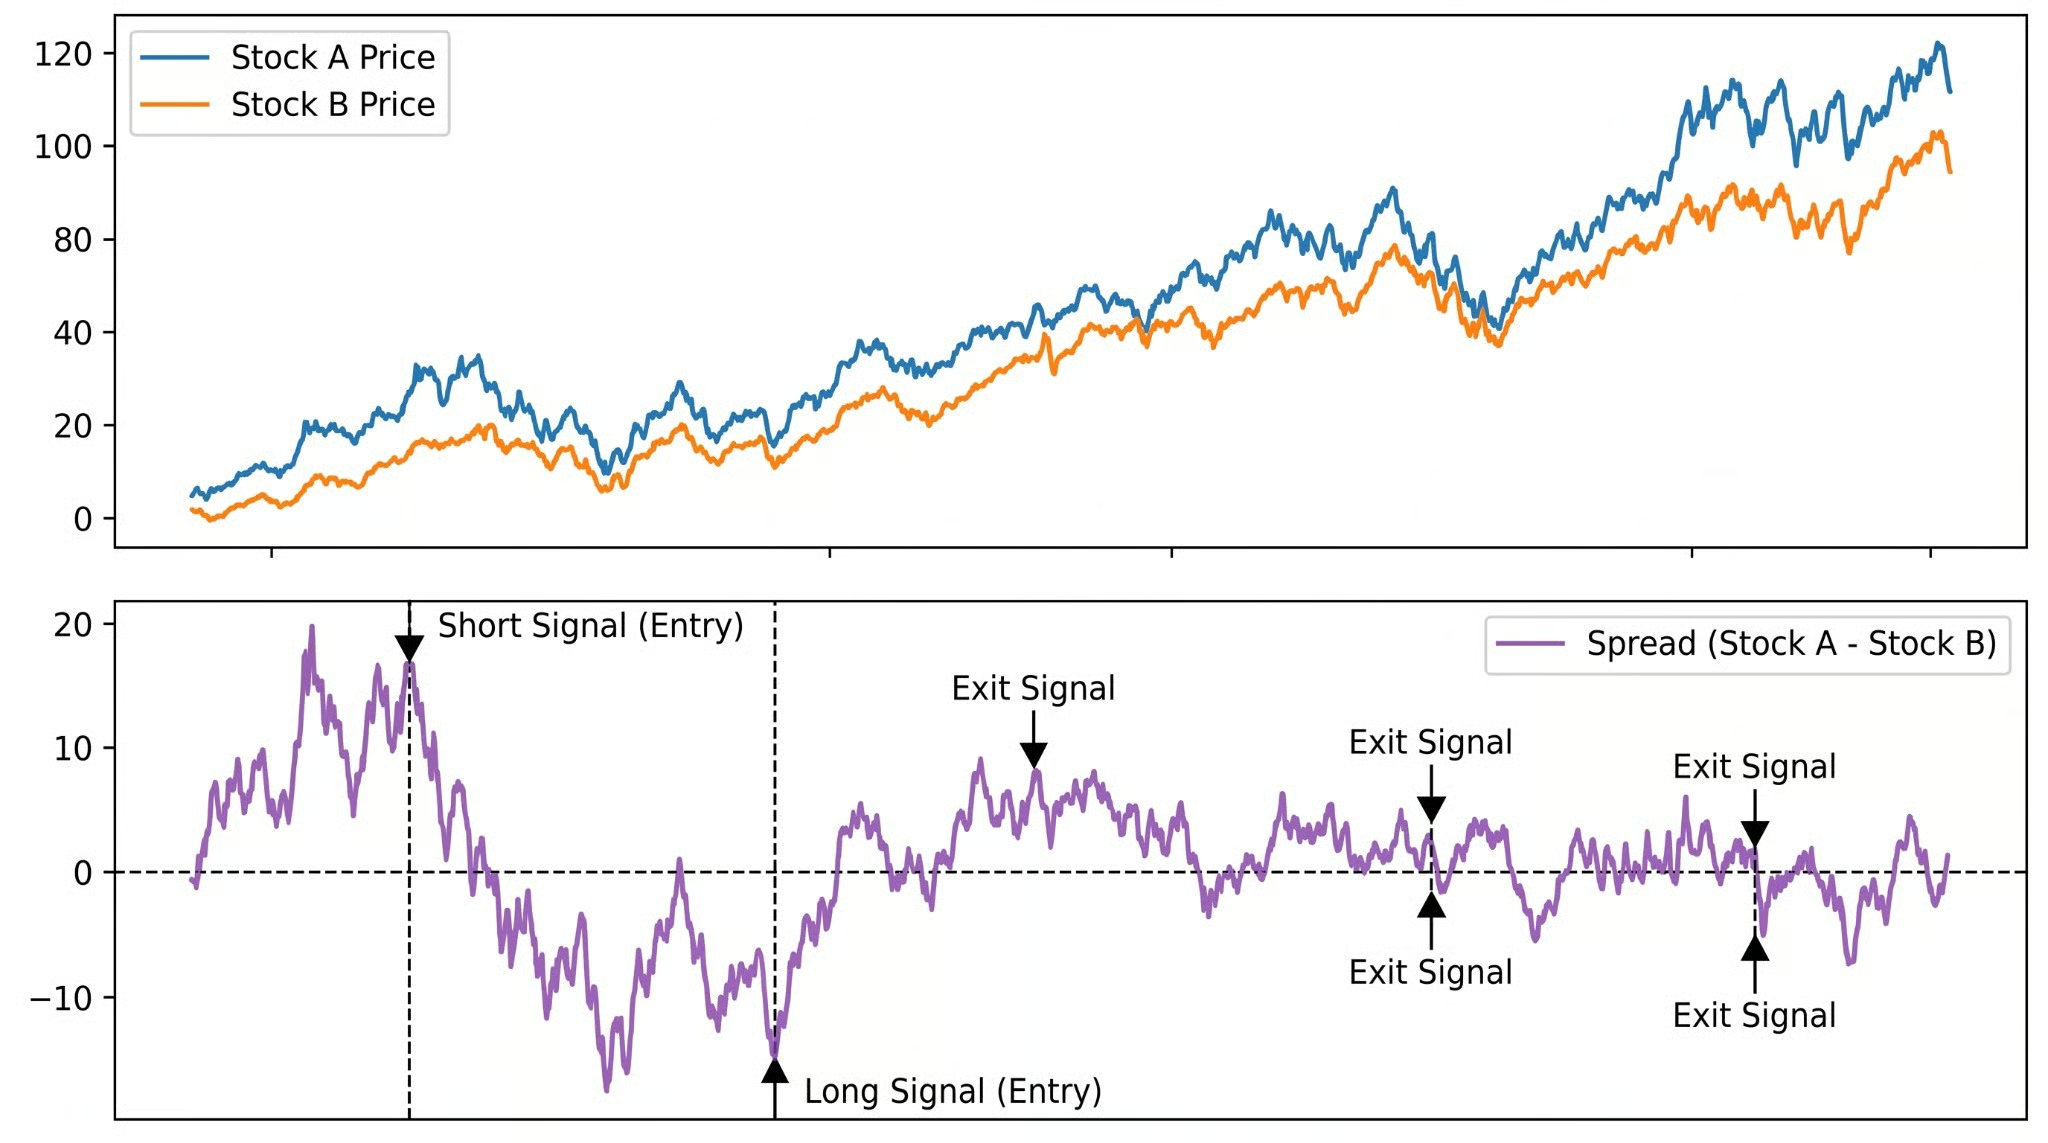
Aktienkurse A und B (oben) und ihr Spread (unten) mit markierten Ein- und Ausstiegssignalen an wichtigen Umkehrpunkten. Bild: Autor.
Pairs Trading funktioniert – wenn es funktioniert – wegen der Mittelwertumkehr: der Tendenz eines Spreads, der sich von seinem historischen Durchschnitt entfernt, wieder zurückzukehren. Die zentrale Messgröße ist der z-Score: (aktueller Spread − gleitender Mittelwert) / Standardabweichung. Ein z-Score von +2 zeigt, dass der Spread zwei Standardabweichungen über seiner historischen Norm liegt – ein ungewöhnlicher Wert, den manche Strategien als Short-Signal nutzen.
Der z-Score ist hilfreich, weil er das Signal standardisiert. Statt zu fragen „Ist dieser Spread breit?“ fragst du: „Ist dieser Spread ungewöhnlich breit relativ zu seinem normalen Verhalten?“ Genau diese Frage versucht eine Mittelwertumkehr-Strategie zu beantworten.
Mittelwertumkehr liefert die Handelslogik, wirft aber eine unbequeme Frage auf: Woher weißt du, dass ein Spread wirklich zurückkehrt und nicht dauerhaft auseinanderdriftet? Hier trennen sich Korrelation und Kointegration. Das verdient Aufmerksamkeit:
Korrelation misst die Stärke des linearen Zusammenhangs zwischen zwei Variablen. Zwei Aktien können eine Korrelation von 0,9 haben und trotzdem ein schlechtes Pair für Pairs Trading sein, denn Korrelation sagt nichts darüber aus, ob der Spread zwischen ihnen stabil oder mittelwertumkehrend ist.
Kointegration beschreibt eine längerfristige Gleichgewichtsbeziehung zwischen nicht-stationären Zeitreihen. Zwei Preisreihen sind kointegriert, wenn eine lineare Kombination von ihnen stationär ist – also um einen stabilen Mittelwert schwankt statt zu driften. Genau diese Eigenschaft brauchst du.
Beide Aktien können über Jahre gemeinsam steigen und sich dann dauerhaft trennen. Hohe Korrelation, keine Kointegration – kein verlässlicher Trade. Ein Test auf Kointegration mittels Engle-Granger-Test oder Johansen-Verfahren liefert eine belastbarere Grundlage für die Annahme, dass der Spread zurückkehrt. Beachte, dass PCA hier eine andere Geschichte ist, auf die ich in diesem Artikel nicht eingehe.
Die Theorie zu verstehen, ist das eine; sie in eine funktionierende Strategie zu übersetzen, das andere. Der Schritt von der Intuition zu einem realistischen quantitativen Workflow umfasst fünf Schritte. Wer einen davon auslässt, baut meist Strategien, die auf dem Papier glänzen und in der Praxis zerfallen.
Einfaches Pairs Trading ist der Einstieg, nicht die Decke. Sobald du die Grundmechanik beherrschst, erweitert sich der Ansatz typischerweise in zwei Richtungen.
Multi-Asset-Ansätze modellieren Beziehungen zwischen Körben von Wertpapieren statt einzelner Paare. Faktorbasierte Ansätze entfernen systematische Renditen über gemeinsame Markt- oder Sektorfaktoren und handeln dann die verbleibende Fehlbepreisung. PCA skaliert das über Hunderte von Assets: die wichtigsten Quellen gemeinsamer Variation identifizieren und die Renditen handeln, die diese Komponenten nicht erklären.
Die zugrunde liegende Wette ist dieselbe (Residualfehlbewertungen kehren zurück), aber der statistische Rahmen, um sie zu finden, ist ein anderer. Du testest nicht mehr, ob zwei Reihen kointegriert sind. Du zerlegst eine gesamte Querschnittsverteilung von Renditen und setzt darauf, dass der verbleibende „Lärm“ nur temporär ist.
ML ist ins Toolkit eingezogen – für die Entdeckung von Beziehungen, die Signalgenerierung und die Regimeerkennung. Es verbessert Renditen nicht automatisch und bringt eigenes Modellrisiko mit. Die Strategien beruhen weiterhin auf Mittelwertumkehr. ML ist ein komplexerer Weg, um nach demselben Signal zu suchen.
Auch ausgefeiltere Strategien beseitigen die Grundrisiken nicht. Oft machen sie sie nur schwerer erkennbar – bis es zu spät ist. Das sind die Ausfallmodi, die du verstehen solltest, bevor du irgendeine Stat-Arb-Strategie fährst.
Die historische Beziehung, auf der du deine Strategie aufbaust, beschreibt die Vergangenheit. Branchenkonsolidierung, Regulierung, eine veränderte Geschäftslogik – all das kann die Beziehung dauerhaft verändern. Dann kehrt der Spread nicht zurück, sondern läuft weiter gegen dich.
Jede Stat-Arb-Strategie steht auf statistischen Annahmen. Ist der Spread nicht wirklich stationär, ist das Hedge Ratio falsch geschätzt oder das Lookback-Fenster unpassend, erzeugt das Modell irreführende Signale. Und selbst wenn das Modell stimmt, fressen Transaktionskosten Renditen auf – ein Effekt, der in naiven Backtests selten sichtbar wird.
Eine Strategie, die vor Kosten profitabel aussieht, kann nach Kosten unprofitabel sein. Das habe ich auch im Rentenbereich gesehen. Der theoretische Trade ist sauber, der tatsächliche nicht.
Leerverkäufe sind nicht gratis. Wertpapierleihegebühren und das Risiko, vom Broker zurückgekauft zu werden, verursachen reale Kosten. Slippage zwischen modellierten und tatsächlichen Ausführungspreisen summiert sich über Hunderte Trades. Und wenn viele Fonds ähnliche Strategien fahren, sind sie dem Verhalten der anderen ausgesetzt.
Der Quant-Meltdown im August 2007 passierte genau deshalb: Zu viele Equity-Stat-Arb-Fonds liquidierten gleichzeitig – die Kaskade hatte nichts mit den zugrunde liegenden Beziehungen der Strategien zu tun.
Stat-Arb-Modelle sind auf ein bestimmtes Marktumfeld kalibriert (Volatilitätsregime, Zinszyklus, Korrelationsstruktur). Wenn sich dieses Umfeld verschiebt, bewegen sich alle Annahmen zugleich.
Dann bricht nicht nur ein Paar, sondern das gesamte Portfolio aus, weil die statistischen Eigenschaften, auf denen es beruht, nicht mehr gelten. Spread-Dynamiken, die in einem Niedrigvolatilitätsregime stationär wirkten, können über Nacht instabil werden, wenn die Volatilität hochschießt – und historische Lookback-Fenster warnen dich nicht im Voraus.
Das tückischste Risiko. Mit genug Parametern und historischen Daten lässt sich eine Strategie fast an jeden Zeitraum anpassen – und sie bricht im Live-Handel stark ein. Out-of-Sample-Tests sind das Minimum an Absicherung, und selbst das reicht nicht immer.
Stat Arb wird oft mit mehreren benachbarten Strategien verwechselt.
Traditionelle Arbitrage nutzt nahezu mechanische Preisunterschiede: dasselbe Asset wird an zwei Börsen zu unterschiedlichen Preisen gehandelt. Der Gewinn ist nahezu sicher – wenn du schnell genug ausführst. Statistische Arbitrage setzt auf probabilistische Konvergenz. Völlig unterschiedliche Risikoprofile.
Pairs Trading ist eine Spielart der statistischen Arbitrage – nicht ein Synonym. Die Begriffe werden oft gleich genutzt, aber Stat Arb umfasst Faktorenmodelle, PCA-basierte Strategien und ML-Ansätze über große Portfolios. Pairs Trading ist für die meisten der Einstieg.
Algorithmischer Handel ist der Oberbegriff für jede automatisierte Ausführungsstrategie. Statistische Arbitrage ist eine spezifische Familie darin. Hochfrequentes Market Making und Trendfolgestrategien sind ebenfalls algorithmisch, aber nicht Stat Arb.
Im Kern ist statistische Arbitrage die Wette, dass Beziehungen Bestand haben. Du findest zwei Wertpapiere, die historisch gemeinsam gelaufen sind, wartest auf eine Abweichung – und positionierst dich darauf, dass die Lücke sich schließt. Die Mathematik formalisiert diese Intuition, aber die Intuition bewahrt dich davor, an Zahlen festzuhalten, wenn der Markt etwas anderes signalisiert.
Das Schwierige an Stat Arb sind nicht die Statistiken. Es ist der Wettbewerb um die Beziehungen, die du handelst – gegen alle, die dieselben gefunden haben. Wenn sie funktionieren, ziehen sie Kapital an. Wenn sie zu viel Kapital anziehen, funktionieren sie nicht mehr – manchmal allmählich, manchmal schlagartig, wie 2007 gezeigt hat.
Für die statistischen Grundlagen, Stationaritätstests und Zeitreihenmodellierung ist der Kurs Time Series Analysis in Python der richtige nächste Schritt. Für Backtesting und quantitative Workflows deckt der Kurs Financial Trading in Python die praktische Umsetzung und Bewertung von Handelsstrategien ab.
Lerne mit DataCamp
Kurs
Kurs
Kurs
Blog
Blog
Zoumana Keita
15 Min.
Tutorial
Laiba Siddiqui
6 Min.
Tutorial
Allan Ouko
11 Min.
Tutorial
Matt Crabtree
5 Min.
Tutorial
Allan Ouko
7 Min.