La diagonalizzazione di matrici è una tecnica utile in algebra lineare che trasforma matrici complesse nella loro forma più semplice, ossia una matrice diagonale. La diagonalizzazione è utile in molte applicazioni di data science, dall'analisi delle componenti principali alla risoluzione di equazioni differenziali e all'analisi delle catene di Markov.
Questo articolo partirà dalle basi di una matrice diagonale, esplorerà cosa rende una matrice diagonalizzabile e illustrerà passo dopo passo il processo di diagonalizzazione con esempi dettagliati. Vedremo anche l'algoritmo numerico avanzato che gestisce in modo efficiente matrici di grandi dimensioni.
Che cos'è una matrice diagonale?
Una matrice diagonale è una matrice quadrata in cui tutti gli elementi al di fuori della diagonale principale sono zero.
In notazione matematica, una matrice D è diagonale se D[i,j] = 0 ogni volta che i ≠ j.
L'esempio più semplice è una matrice diagonale 3×3:
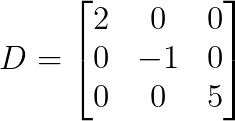
Nota come tutti gli elementi eccetto quelli diagonali siano zero. Cosa rende quindi speciali queste matrici?
Perché le matrici diagonali sono importanti?
Le matrici diagonali hanno molteplici vantaggi computazionali grazie alla loro struttura semplice:
- Semplicità di moltiplicazione: Quando si moltiplicano matrici diagonali, si possono moltiplicare gli elementi diagonali corrispondenti. Quindi, la moltiplicazione matrice-vettore richiede solo n moltiplicazioni invece di n² per matrici generali.
- Calcolo delle potenze: Per calcolare D^n, è sufficiente elevare ciascun elemento diagonale alla n-esima potenza, senza necessità di complesse moltiplicazioni tra matrici.
- Calcolo dell'inversa: Se tutti gli elementi diagonali sono diversi da zero, l'inversa si calcola prendendo i reciproci degli elementi diagonali, evitando una costosa inversione di matrice.
- Determinante: Il determinante è pari al prodotto di tutti gli elementi diagonali.
- Requisiti di memoria: Lo spazio di archiviazione scende da n² a n elementi, riducendo l'uso di memoria per matrici grandi.
- Autovalori: Gli autovalori sono direttamente visibili come voci sulla diagonale, rendendo banale l'analisi spettrale.
- Risoluzione di sistemi lineari: Risolvere Dx = b si riduce a divisioni elemento per elemento, trasformando un'operazione complessa in una immediata.
Questi vantaggi computazionali spiegano anche perché il processo di diagonalizzazione è così prezioso nel calcolo numerico.
Che cos'è la diagonalizzazione di una matrice?
La diagonalizzazione di una matrice è il processo di trovare una matrice diagonale D e una matrice invertibile P tali che:
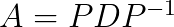
In modo equivalente, possiamo scrivere:
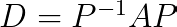
Questo mostra che D è simile ad A tramite un cambio di base rappresentato da P.
Geometricamente, la diagonalizzazione rivela che molte trasformazioni lineari possono essere scomposte in tre passaggi:
- Passare a un sistema di coordinate speciale (moltiplicazione per P-1)
- Applicare una semplice scalatura lungo gli assi delle coordinate (moltiplicazione per D)
- Tornare alle coordinate originali (moltiplicazione per P)
Le colonne di P sono autovettori di A, mentre le voci diagonali di D sono i corrispondenti autovalori. Questa connessione tra diagonalizzazione e sistema agli autovalori si può riassumere così: una matrice è diagonalizzabile se e solo se ha un numero sufficiente di autovettori linearmente indipendenti da formare una base.
Quando una matrice può essere diagonalizzata?
Poiché non tutte le matrici sono diagonalizzabili, capiamo prima il teorema di diagonalizzazione e le condizioni di diagonalizzabilità, prima di applicare la tecnica.
Il teorema di diagonalizzazione
Il teorema afferma: Una matrice A n×n è diagonalizzabile se e solo se A ha n autovettori linearmente indipendenti.
Ciò significa che la diagonalizzabilità dipende interamente dalla struttura geometrica della trasformazione, in particolare dall'esistenza di una base composta interamente da autovettori.
Condizioni necessarie e sufficienti
Le condizioni per la diagonalizzazione sono le seguenti:
- Insieme completo di autovettori: La matrice ha n autovettori linearmente indipendenti.
- Molteplicità geometrica uguale alla molteplicità algebrica: Per ogni autovalore λ, la dimensione del suo autospazio è uguale al numero di volte in cui λ compare come radice del polinomio caratteristico.
- Polinomio minimo con fattori lineari distinti: Il polinomio minimo si scompone completamente in fattori lineari distinti.
Il test più pratico consiste nel verificare se ogni autovalore ha “abbastanza” autovettori. Se un autovalore λ compare k volte come radice del polinomio caratteristico, servono esattamente k autovettori linearmente indipendenti associati a λ.
Matrici diagonalizzabili vs. non diagonalizzabili
Alcuni tipi di matrici sono sempre diagonalizzabili:
- Matrici simmetriche (autovalori reali, autovettori ortogonali)
- Matrici con n autovalori distinti (hanno automaticamente n autovettori indipendenti)
- Matrici hermitiane (analogo complesso delle matrici simmetriche)
Esempi comuni di matrici non diagonalizzabili sono:
- Matrici nilpotenti (come le triangolari superiori con zeri sulla diagonale)
- Blocchi di Jordan (matrici con autovalori ripetuti ma autovettori insufficienti)
- Matrici difettive (prive di un insieme completo di autovettori)
Falsi miti comuni
Prima di procedere, affrontiamo alcuni falsi miti riguardo alla diagonalizzabilità:
- Diagonalizzabilità ≠ invertibilità: Sono proprietà del tutto indipendenti. Una matrice può essere diagonalizzabile ma singolare (avendo zero come autovalore). Se zero è un autovalore, la matrice non è invertibile ma può comunque essere diagonalizzabile. Allo stesso modo, una matrice può essere invertibile ma non diagonalizzabile: una matrice senza autovalori nulli (quindi invertibile) potrebbe comunque non avere un numero sufficiente di autovettori.
- Diagonalizzabilità ≠ avere autovalori reali: Matrici con autovalori complessi possono comunque essere diagonalizzabili sui numeri complessi.
- Autovalori ripetuti ≠ non diagonalizzabile: Le matrici possono avere autovalori ripetuti ed essere comunque diagonalizzabili se hanno un numero sufficiente di autovettori.
Finora abbiamo visto tutti i concetti alla base della diagonalizzazione. Sei più che pronto per passare al processo passo passo, con diversi esempi.
Processo di diagonalizzazione passo per passo
Vediamo il processo di diagonalizzazione di una matrice in modo graduale.
Passo 1: trovare gli autovalori
Per prima cosa, si risolve l'equazione caratteristica per trovare tutti gli autovalori:
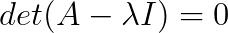
Considerando una matrice 2×2:
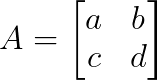
Il polinomio caratteristico è:
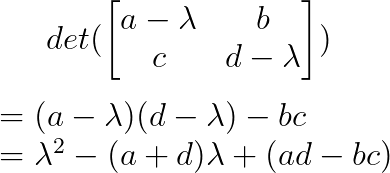
Ponendo uguale a zero e risolvendo si ottengono gli autovalori. Per matrici più grandi, il processo richiede il calcolo di determinanti di matrici (n×n), diventando via via più complesso.
Passo 2: trovare gli autovettori
Per ciascun autovalore λᵢ, si risolve il sistema per trovare i corrispondenti autovettori:
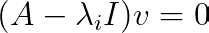
Questo comporta:
- Sostituire λᵢ in (A — λᵢI)
- Ridurre per righe la matrice risultante per trovare lo spazio nullo
- Esprimere la soluzione generale in termini di parametri liberi
- Scegliere autovettori specifici (tipicamente con componenti intere semplici)
Il numero di autovettori linearmente indipendenti per ciascun autovalore determina se la diagonalizzazione è possibile.
Passo 3: costruire P e D
Una volta ottenuti tutti gli autovettori:
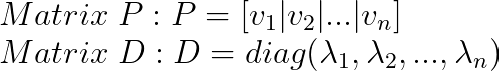
Qui l'ordine dei valori conta: la i-esima colonna di P deve corrispondere alla i-esima voce diagonale di D.
Infine, possiamo verificare la diagonalizzazione attraverso:
- Calcolare P-1 (o verificare che P sia invertibile)
- Verificare che A = PDP-1 o, in modo equivalente, D = P-1AP
- Controllare che Avᵢ = λᵢvᵢ per ogni coppia autovettore–autovalore
L'ordine degli autovettori in P è arbitrario, ma una volta scelto determina l'ordine degli autovalori in D. Ordinamenti diversi producono diagonalizzazioni diverse ma equivalenti.
Esempi svolti di diagonalizzazione
Vediamo diversi scenari per consolidare la comprensione del processo di diagonalizzazione.
Esempio 1: matrice con autovalori distinti
Considera la matrice:
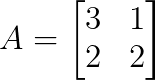
Svolgiamo il primo passo trovando gli autovalori, scrivendo il polinomio caratteristico come
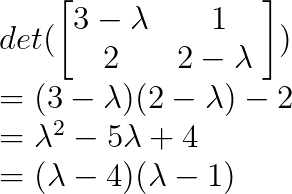
Quindi λ₁ = 4 e λ₂ = 1.
Successivamente, possiamo trovare gli autovettori sostituendo i valori di λ.
Per λ₁ = 4:
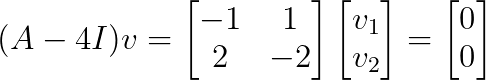
Otteniamo v₁ = [1, 1]ᵀ
Sostituendo λ₂ = 1:
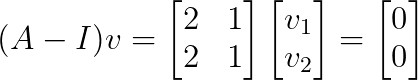
Otteniamo v₂ = [1, -2]ᵀ
Possiamo costruire la diagonalizzazione come segue:
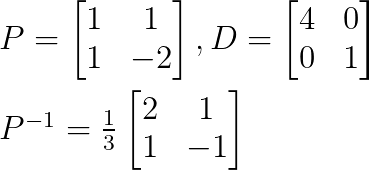
Avendo trovato P, D e P-1, possiamo diagonalizzare la matrice originale.
Esempio 2: matrice con autovalori ripetuti
Considera:
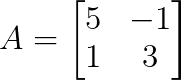
Troviamo gli autovalori tramite il polinomio caratteristico:
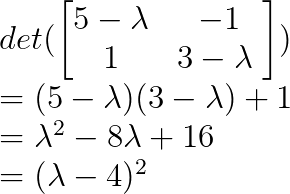
Dunque λ = 4 è un autovalore ripetuto con molteplicità algebrica 2.
Troviamo gli autovettori per λ = 4:
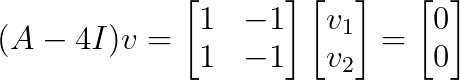
Questo sistema ha rango 1, fornendoci un autospazio di dimensione 1 con vettore di base v = [1, 1]ᵀ.
Poiché abbiamo un solo autovettore linearmente indipendente per un autovalore di molteplicità 2, questa matrice non è diagonalizzabile.
Esempio 3: autovalori complessi
Considera la matrice di rotazione:
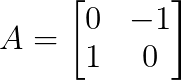
Possiamo trovare gli autovalori tramite il polinomio caratteristico:
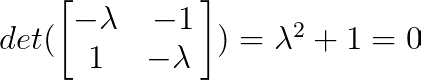
Quindi λ₁ = i e λ₂ = -i (dove i è l'unità immaginaria).
Troviamo ora gli autovettori. Per λ₁ = i:
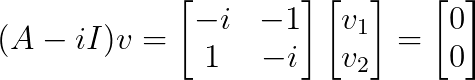
Otteniamo v₁ = [1, -i]ᵀ
Per λ₂ = -i:
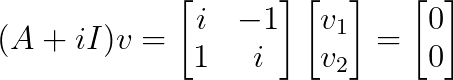
Otteniamo v₂ = [1, i]ᵀ
Questo è un classico esempio di diagonalizzazione complessa:
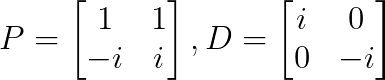
Questa matrice è diagonalizzabile sui numeri complessi ma non sui reali.
Metodi computazionali e considerazioni numeriche
Sebbene i calcoli a mano funzionino bene per matrici piccole, le applicazioni pratiche richiedono algoritmi numerici in grado di gestire in modo efficiente matrici di grandi dimensioni.
L'algoritmo QR
L'algoritmo QR è il metodo standard per trovare gli autovalori nel software moderno. Invece di risolvere polinomi caratteristici (impraticabile per matrici grandi), utilizza un approccio iterativo che rivela gradualmente gli autovalori.
L'algoritmo procede tramite trasformazioni ripetute:
- Scomporre: Aₖ = QₖRₖ (QR decomposition)
- Formare: Aₖ₊₁ = RₖQₖ
- Ripetere fino a convergenza
A ogni iterazione, la matrice diventa più triangolare mantenendo i suoi autovalori. Alla fine, gli autovalori compaiono sulla diagonale. Per le matrici simmetriche, il risultato è una matrice diagonale, che ci fornisce direttamente la diagonalizzazione.
Le implementazioni moderne migliorano questo algoritmo di base con:
- Pre-elaborazione per ridurre il costo computazionale
- Shift che accelerano la convergenza
- Metodi per estrarre in anticipo gli autovalori convergenti
- Tecniche speciali per coppie di autovalori complessi
Condizionamento e stabilità numerica
Non tutti i problemi di diagonalizzazione sono ugualmente stabili. Il fattore chiave è quanto siano “separati” gli autovettori. Quando gli autovettori puntano in direzioni quasi uguali, piccoli errori numerici possono causare grandi inesattezze nei risultati.
Questa instabilità si manifesta in vari modi:
- Autovalori vicini: Quando gli autovalori sono molto simili, i loro autovettori diventano difficili da distinguere numericamente.
- Matrici quasi difettive: Matrici quasi non diagonalizzabili hanno autovettori estremamente sensibili.
- Errori di arrotondamento: L'aritmetica del calcolatore può amplificare piccoli errori in imprecisioni significative
In questi casi instabili, le librerie numeriche ricorrono spesso a decomposizioni alternative che sacrificano la semplicità della forma diagonale a favore di un comportamento numerico migliore.
Lavorare con matrici grandi
Strategie diverse si applicano in base alla dimensione e alla struttura della matrice.
Per matrici sparse (per lo più zeri), algoritmi specializzati come i metodi di Lanczos o Arnoldi trovano gli autovalori senza formare mai l'intera matrice. Questo è utile quando la matrice è troppo grande per essere memorizzata.
Quando servono solo pochi autovalori (ad esempio i più grandi o i più piccoli), metodi iterativi possono trovarli direttamente senza calcolare l'intero spettro.
Per problemi di grandi dimensioni, algoritmi paralleli ripartiscono il lavoro su più processori, mentre metodi “matrix-free” evitano di memorizzare la matrice del tutto, richiedendo solo la capacità di moltiplicarla per vettori.
L'approccio migliore dipende in genere dalle esigenze specifiche del problema: la struttura della matrice, il numero di autovalori richiesti e l'accuratezza necessaria per l'applicazione.
Conclusione
La diagonalizzazione di matrici trasforma trasformazioni lineari complesse nella loro forma più semplice, rivelandone la struttura tramite autovalori e autovettori. Abbiamo visto quando le matrici possono essere diagonalizzate, richiedendo un insieme completo di autovettori linearmente indipendenti, e abbiamo seguito il processo sistematico per trovare queste scomposizioni agli autovalori.
Attraverso esempi pratici, abbiamo visto come autovalori distinti garantiscano la diagonalizzabilità, mentre autovalori ripetuti richiedono un'analisi degli autospazi. Abbiamo anche esaminato i casi in cui la diagonalizzazione fallisce e imparato i metodi numerici che rendono fattibile la diagonalizzazione su larga scala.
Per approfondire la diagonalizzazione di matrici e le sue applicazioni nella data science, valuta l'iscrizione al nostro corso Linear Algebra for Data Science, dove padroneggerai questi concetti attraverso implementazioni pratiche ed esempi reali.





La diagonalizzazione di matrici è una tecnica utile in algebra lineare che trasforma matrici complesse nella loro forma più semplice, ossia una matrice diagonale. La diagonalizzazione è utile in molte applicazioni di data science, dall'analisi delle componenti principali alla risoluzione di equazioni differenziali e all'analisi delle catene di Markov.
Questo articolo partirà dalle basi di una matrice diagonale, esplorerà cosa rende una matrice diagonalizzabile e illustrerà passo dopo passo il processo di diagonalizzazione con esempi dettagliati. Vedremo anche l'algoritmo numerico avanzato che gestisce in modo efficiente matrici di grandi dimensioni.
Che cos'è una matrice diagonale?
Una matrice diagonale è una matrice quadrata in cui tutti gli elementi al di fuori della diagonale principale sono zero.
In notazione matematica, una matrice D è diagonale se D[i,j] = 0 ogni volta che i ≠ j.
L'esempio più semplice è una matrice diagonale 3×3:
Nota come tutti gli elementi eccetto quelli diagonali siano zero. Cosa rende quindi speciali queste matrici?
Perché le matrici diagonali sono importanti?
Le matrici diagonali hanno molteplici vantaggi computazionali grazie alla loro struttura semplice:
Questi vantaggi computazionali spiegano anche perché il processo di diagonalizzazione è così prezioso nel calcolo numerico.
Che cos'è la diagonalizzazione di una matrice?
La diagonalizzazione di una matrice è il processo di trovare una matrice diagonale D e una matrice invertibile P tali che:
In modo equivalente, possiamo scrivere:
Questo mostra che D è simile ad A tramite un cambio di base rappresentato da P.
Geometricamente, la diagonalizzazione rivela che molte trasformazioni lineari possono essere scomposte in tre passaggi:
Le colonne di P sono autovettori di A, mentre le voci diagonali di D sono i corrispondenti autovalori. Questa connessione tra diagonalizzazione e sistema agli autovalori si può riassumere così: una matrice è diagonalizzabile se e solo se ha un numero sufficiente di autovettori linearmente indipendenti da formare una base.
Quando una matrice può essere diagonalizzata?
Poiché non tutte le matrici sono diagonalizzabili, capiamo prima il teorema di diagonalizzazione e le condizioni di diagonalizzabilità, prima di applicare la tecnica.
Il teorema di diagonalizzazione
Il teorema afferma: Una matrice A n×n è diagonalizzabile se e solo se A ha n autovettori linearmente indipendenti.
Ciò significa che la diagonalizzabilità dipende interamente dalla struttura geometrica della trasformazione, in particolare dall'esistenza di una base composta interamente da autovettori.
Condizioni necessarie e sufficienti
Le condizioni per la diagonalizzazione sono le seguenti:
Il test più pratico consiste nel verificare se ogni autovalore ha “abbastanza” autovettori. Se un autovalore λ compare k volte come radice del polinomio caratteristico, servono esattamente k autovettori linearmente indipendenti associati a λ.
Matrici diagonalizzabili vs. non diagonalizzabili
Alcuni tipi di matrici sono sempre diagonalizzabili:
Esempi comuni di matrici non diagonalizzabili sono:
Falsi miti comuni
Prima di procedere, affrontiamo alcuni falsi miti riguardo alla diagonalizzabilità:
Finora abbiamo visto tutti i concetti alla base della diagonalizzazione. Sei più che pronto per passare al processo passo passo, con diversi esempi.
Processo di diagonalizzazione passo per passo
Vediamo il processo di diagonalizzazione di una matrice in modo graduale.
Passo 1: trovare gli autovalori
Per prima cosa, si risolve l'equazione caratteristica per trovare tutti gli autovalori:
Considerando una matrice 2×2:
Il polinomio caratteristico è:
Ponendo uguale a zero e risolvendo si ottengono gli autovalori. Per matrici più grandi, il processo richiede il calcolo di determinanti di matrici (n×n), diventando via via più complesso.
Passo 2: trovare gli autovettori
Per ciascun autovalore λᵢ, si risolve il sistema per trovare i corrispondenti autovettori:
Questo comporta:
Il numero di autovettori linearmente indipendenti per ciascun autovalore determina se la diagonalizzazione è possibile.
Passo 3: costruire P e D
Una volta ottenuti tutti gli autovettori:
Qui l'ordine dei valori conta: la i-esima colonna di P deve corrispondere alla i-esima voce diagonale di D.
Infine, possiamo verificare la diagonalizzazione attraverso:
L'ordine degli autovettori in P è arbitrario, ma una volta scelto determina l'ordine degli autovalori in D. Ordinamenti diversi producono diagonalizzazioni diverse ma equivalenti.
Esempi svolti di diagonalizzazione
Vediamo diversi scenari per consolidare la comprensione del processo di diagonalizzazione.
Esempio 1: matrice con autovalori distinti
Considera la matrice:
Svolgiamo il primo passo trovando gli autovalori, scrivendo il polinomio caratteristico come
Quindi λ₁ = 4 e λ₂ = 1.
Successivamente, possiamo trovare gli autovettori sostituendo i valori di λ.
Per λ₁ = 4:
Otteniamo v₁ = [1, 1]ᵀ
Sostituendo λ₂ = 1:
Otteniamo v₂ = [1, -2]ᵀ
Possiamo costruire la diagonalizzazione come segue:
Avendo trovato P, D e P-1, possiamo diagonalizzare la matrice originale.
Esempio 2: matrice con autovalori ripetuti
Considera:
Troviamo gli autovalori tramite il polinomio caratteristico:
Dunque λ = 4 è un autovalore ripetuto con molteplicità algebrica 2.
Troviamo gli autovettori per λ = 4:
Questo sistema ha rango 1, fornendoci un autospazio di dimensione 1 con vettore di base v = [1, 1]ᵀ.
Poiché abbiamo un solo autovettore linearmente indipendente per un autovalore di molteplicità 2, questa matrice non è diagonalizzabile.
Esempio 3: autovalori complessi
Considera la matrice di rotazione:
Possiamo trovare gli autovalori tramite il polinomio caratteristico:
Quindi λ₁ = i e λ₂ = -i (dove i è l'unità immaginaria).
Troviamo ora gli autovettori. Per λ₁ = i:
Otteniamo v₁ = [1, -i]ᵀ
Per λ₂ = -i:
Otteniamo v₂ = [1, i]ᵀ
Questo è un classico esempio di diagonalizzazione complessa:
Questa matrice è diagonalizzabile sui numeri complessi ma non sui reali.
Metodi computazionali e considerazioni numeriche
Sebbene i calcoli a mano funzionino bene per matrici piccole, le applicazioni pratiche richiedono algoritmi numerici in grado di gestire in modo efficiente matrici di grandi dimensioni.
L'algoritmo QR
L'algoritmo QR è il metodo standard per trovare gli autovalori nel software moderno. Invece di risolvere polinomi caratteristici (impraticabile per matrici grandi), utilizza un approccio iterativo che rivela gradualmente gli autovalori.
L'algoritmo procede tramite trasformazioni ripetute:
A ogni iterazione, la matrice diventa più triangolare mantenendo i suoi autovalori. Alla fine, gli autovalori compaiono sulla diagonale. Per le matrici simmetriche, il risultato è una matrice diagonale, che ci fornisce direttamente la diagonalizzazione.
Le implementazioni moderne migliorano questo algoritmo di base con:
Condizionamento e stabilità numerica
Non tutti i problemi di diagonalizzazione sono ugualmente stabili. Il fattore chiave è quanto siano “separati” gli autovettori. Quando gli autovettori puntano in direzioni quasi uguali, piccoli errori numerici possono causare grandi inesattezze nei risultati.
Questa instabilità si manifesta in vari modi:
In questi casi instabili, le librerie numeriche ricorrono spesso a decomposizioni alternative che sacrificano la semplicità della forma diagonale a favore di un comportamento numerico migliore.
Lavorare con matrici grandi
Strategie diverse si applicano in base alla dimensione e alla struttura della matrice.
Per matrici sparse (per lo più zeri), algoritmi specializzati come i metodi di Lanczos o Arnoldi trovano gli autovalori senza formare mai l'intera matrice. Questo è utile quando la matrice è troppo grande per essere memorizzata.
Quando servono solo pochi autovalori (ad esempio i più grandi o i più piccoli), metodi iterativi possono trovarli direttamente senza calcolare l'intero spettro.
Per problemi di grandi dimensioni, algoritmi paralleli ripartiscono il lavoro su più processori, mentre metodi “matrix-free” evitano di memorizzare la matrice del tutto, richiedendo solo la capacità di moltiplicarla per vettori.
L'approccio migliore dipende in genere dalle esigenze specifiche del problema: la struttura della matrice, il numero di autovalori richiesti e l'accuratezza necessaria per l'applicazione.
Conclusione
La diagonalizzazione di matrici trasforma trasformazioni lineari complesse nella loro forma più semplice, rivelandone la struttura tramite autovalori e autovettori. Abbiamo visto quando le matrici possono essere diagonalizzate, richiedendo un insieme completo di autovettori linearmente indipendenti, e abbiamo seguito il processo sistematico per trovare queste scomposizioni agli autovalori.
Attraverso esempi pratici, abbiamo visto come autovalori distinti garantiscano la diagonalizzabilità, mentre autovalori ripetuti richiedono un'analisi degli autospazi. Abbiamo anche esaminato i casi in cui la diagonalizzazione fallisce e imparato i metodi numerici che rendono fattibile la diagonalizzazione su larga scala.
Per approfondire la diagonalizzazione di matrici e le sue applicazioni nella data science, valuta l'iscrizione al nostro corso Linear Algebra for Data Science, dove padroneggerai questi concetti attraverso implementazioni pratiche ed esempi reali.