Matris diyagonalizasyonu, karmaşık matrisleri en basit halleri olan diyagonal matrislere dönüştüren, lineer cebirde yararlı bir tekniktir. Diyagonalizasyon, temel bileşen analizi gibi veri biliminin çeşitli uygulamalarından diferansiyel denklemlerin çözümüne ve Markov zincirlerinin analizine kadar geniş bir yelpazede işe yarar.
Bu makale, diyagonal matrisin temellerinden başlayacak, bir matrisi diyagonalize edilebilir kılan unsurları inceleyecek ve ayrıntılı örneklerle adım adım diyagonalizasyon sürecini anlatacaktır. Ayrıca büyük matrisleri verimli biçimde işleyen gelişmiş sayısal algoritmayı da öğreneceğiz.
Diyagonal Matris Nedir?
Diyagonal matris, ana diyagonal dışındaki tüm elemanları sıfır olan kare matristir.
Matematiksel gösterimde, D matrisi i ≠ j olduğunda D[i,j] = 0 ise diyagonaldir.
En basit örnek 3×3 bir diyagonal matristir:
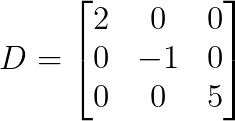
Diyagonal elemanlar dışındaki tüm elemanların sıfır olduğuna dikkat edin. Peki bu matrisleri özel kılan nedir?
Diyagonal matrisler neden önemlidir?
Basit yapıları nedeniyle diyagonal matrislerin birden fazla hesaplama avantajı vardır:
- Çarpma kolaylığı: Diyagonal matrisler çarpılırken, karşılık gelen diyagonal elemanlar çarpılır. Böylece matris-vektör çarpımı, genel matrislerde n² çarpma gerektirirken yalnızca n çarpma gerektirir.
- Kuvvet hesaplama: D^n hesaplamak için, her diyagonal eleman n. kuvvete yükseltilir; karmaşık matris çarpmalarına gerek yoktur.
- Tersini hesaplama: Tüm diyagonal elemanlar sıfır değilse, ters matris diyagonal elemanların tersleri alınarak bulunur; pahalı matris tersine çevirmeden kaçınılır.
- Determinant: Determinant, tüm diyagonal elemanların çarpımına eşittir.
- Depolama gereksinimleri: Depolama ihtiyacı n² elemandan n elemana düşer; bu da büyük matrisler için bellek kullanımını azaltır.
- Özdeğerler: Özdeğerler, diyagonal girişler olarak doğrudan görülebilir; bu da spektral analizi son derece kolaylaştırır.
- Lineer sistemleri çözme: Dx = b çözümü, eleman bazında bölmeye indirgenir; karmaşık bir işlemi doğrudan bir işleme dönüştürür.
Bu hesaplama avantajları, diyagonalizasyon sürecinin sayısal hesaplamada neden bu kadar değerli bir teknik olduğunu da açıklar.
Matris Diyagonalizasyonu Nedir?
Matris diyagonalizasyonu, aşağıdaki koşulu sağlayan bir diyagonal matris D ve terslenebilir bir P matrisi bulma sürecidir:
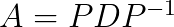
Eşdeğer olarak şöyle yazabiliriz:
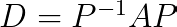
Bu, D matrisinin, P ile temsil edilen bir baz değişimi yoluyla A matrisine benzer olduğunu gösterir.
Geometrik olarak, diyagonalizasyon birçok lineer dönüşümün üç adıma ayrıştırılabildiğini ortaya koyar:
- Özel bir koordinat sistemine geçiş (P-1 ile çarpma)
- Koordinat eksenleri boyunca basit bir ölçekleme uygulama (D ile çarpma)
- Orijinal koordinatlara geri dönüş (P ile çarpma)
P'nin sütunları A'nın özvektörleridir; D'nin diyagonal girişleri ise karşılık gelen özdeğerlerdir. Diyagonalizasyon ile özdeğer-özvektör sistemi arasındaki bu bağlantı şöyle anlaşılabilir: Bir matris, ancak ve ancak bir baz oluşturacak kadar lineer bağımsız özvektöre sahipse diyagonalize edilebilir.
Bir Matris Ne Zaman Diyagonalize Edilebilir?
Her matris diyagonalize edilemediğinden, tekniği uygulamadan önce diyagonalizasyon teoremini ve diyagonalize edilebilirlik koşullarını anlayalım.
Diyagonalizasyon teoremi
Teorem şunu söyler: n×n boyutlu bir A matrisi, ancak ve ancak A'nın n tane lineer bağımsız özvektörü varsa diyagonalize edilebilir.
Bu, diyagonalize edilebilirliğin tamamen dönüşümün geometrik yapısına, özellikle de bütünüyle özvektörlerden oluşan bir bazın var olup olmadığına bağlı olduğu anlamına gelir.
Gerekli ve yeterli koşullar
Diyagonalizasyon sürecinin koşulları şöyledir:
- Tam özvektör kümesi: Matrisin n tane lineer bağımsız özvektörü vardır.
- Geometrik çokluk = cebirsel çokluk: Her özdeğer λ için, özuzayının boyutu, λ'nın karakteristik polinomun kökü olarak göründüğü sayıya eşittir.
- Minimal polinomun ayırt edilebilir lineer çarpanları vardır: Minimal polinom tamamen farklı lineer çarpanlara ayrılır.
En pratik test, her özdeğerin yeterli sayıda özvektöre sahip olup olmadığını kontrol etmektir. Bir özdeğer λ karakteristik polinomun kökü olarak k kez görünüyorsa, λ ile ilişkili tam olarak k tane lineer bağımsız özvektöre ihtiyaç duyarız.
Diyagonalize edilebilir vs. edilemez matrisler
Bazı matris türleri her zaman diyagonalize edilebilir:
- Simetrik matrisler (gerçek özdeğerler, ortogonal özvektörler)
- n farklı özdeğere sahip matrisler (otomatik olarak n bağımsız özvektöre sahiptirler)
- Hermisyen matrisler (simetrik matrislerin karmaşık karşılığı)
Yaygın olarak diyagonalize edilemeyen matrisler şunlardır:
- Nipotent matrisler (diyagonalinde sıfırlar bulunan üst üçgensel matrisler gibi)
- Jordan blokları (tekrarlı özdeğerlere sahip olup yeterli özvektörü olmayan matrisler)
- Kusurlu matrisler (tam bir özvektör kümesine sahip olmayanlar)
Yaygın yanlış kanılar
İlerlemeye geçmeden önce, diyagonalize edilebilirlikle ilgili bazı yaygın yanlış kanıları ele alalım:
- Diyagonalize edilebilirlik ≠ terslenebilirlik: Bunlar tamamen bağımsız özelliklerdir. Bir matris diyagonalize edilebilir olabilir ancak tekildir (sıfır özdeğere sahiptir). Eğer sıfır bir özdeğer ise, matris terslenebilir değildir ama yine de diyagonalize edilebilir. Benzer şekilde, bir matris terslenebilir olup diyagonalize edilemeyebilir: Sıfır özdeğeri olmayan (dolayısıyla terslenebilir olan) bir matris yine de yeterli sayıda özvektörden yoksun olabilir.
- Diyagonalize edilebilirlik ≠ gerçek özdeğerlere sahip olmak: Karmaşık özdeğerlere sahip matrisler, karmaşık sayılar üzerinde yine de diyagonalize edilebilir.
- Tekrarlı özdeğerler ≠ diyagonalize edilemezlik: Matrisler tekrarlı özdeğerlere sahip olup yine de yeterli sayıda özvektöre sahipseler diyagonalize edilebilirler.
Şimdiye kadar Diyagonalizasyon etrafındaki tüm kavramları öğrendik. Birden fazla örnekle birlikte adım adım diyagonalizasyon sürecine dalmaya hazırsınız.
Diyagonalizasyon için Adım Adım Süreç
Bir matrisi adım adım nasıl diyagonalize edeceğimizi birlikte inceleyelim.
Adım 1: Özdeğerlerin bulunması
İlk olarak, karakteristik denklemi çözerek tüm özdeğerleri buluruz:
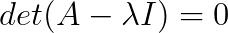
2×2 bir matrisi ele alalım:
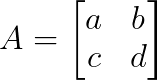
Karakteristik polinom şöyledir:
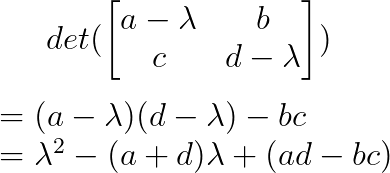
Bunu sıfıra eşitleyip çözdüğümüzde özdeğerleri elde ederiz. Daha büyük matrisler için, süreç (n×n) matrislerin determinantlarını hesaplamayı içerir ve giderek karmaşıklaşır.
Adım 2: Özvektörlerin bulunması
Her bir λᵢ özdeğeri için, karşılık gelen özvektörleri bulmak üzere sistemi çözeriz:
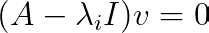
Bu şu adımları içerir:
- λᵢ değerini (A — λᵢI) ifadesine yerine koyma
- Ortaya çıkan matrisi satır indirgemeyle sadeleştirip çekirdek uzayını bulma
- Genel çözümü serbest parametreler cinsinden ifade etme
- Belirli özvektörler seçme (genellikle basit tamsayı bileşenli)
Her özdeğer için lineer bağımsız özvektörlerin sayısı, diyagonalizasyonun mümkün olup olmadığını belirler.
Adım 3: P ve D'nin oluşturulması
Tüm özvektörlere sahip olduğumuzda:
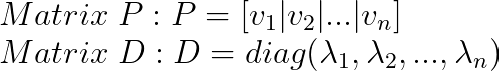
Burada sıranın önemi vardır; P'nin i. sütunu D'nin i. diyagonal girişine karşılık gelmelidir.
Son olarak, diyagonalizasyonu şu şekilde doğrulayabiliriz:
- P-1'i hesaplamak (ya da P'nin terslenebilir olduğunu kontrol etmek)
- A = PDP-1 ya da eşdeğer olarak D = P-1AP olduğunu doğrulamak
- Her özvektör-özdeğer çifti için Avᵢ = λᵢvᵢ denklemini kontrol etmek
P içindeki özvektörlerin sırası keyfidir; ancak bir kez seçildiğinde D'deki özdeğerlerin sırasını belirler. Farklı sıralamalar, farklı ama eşdeğer diyagonalizasyonlar verir.
Çözümlü Diyagonalizasyon Örnekleri
Diyagonalizasyon sürecine ilişkin anlayışımızı pekiştirmek için farklı senaryolar üzerinden çalışalım.
Örnek 1: Farklı özdeğerlere sahip matris
Aşağıdaki matrisi ele alın:
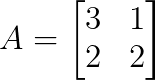
Özdeğerleri bulmanın ilk adımını, karakteristik polinomu yazarak gerçekleştiririz:
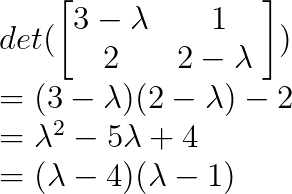
Dolayısıyla λ₁ = 4 ve λ₂ = 1.
Sonraki adımda, λ değerlerini yerine koyarak özvektörleri bulabiliriz.
λ₁ = 4 için:
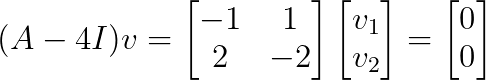
Buradan v₁ = [1, 1]ᵀ elde edilir
λ₂ = 1 için yerine koyma yapalım:
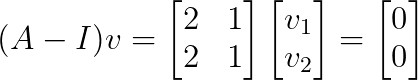
Buradan v₂ = [1, -2]ᵀ elde edilir
Diyagonalizasyonu şu şekilde kurabiliriz:
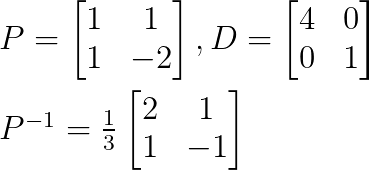
P, D ve P-1 matrislerinin tümünü bulduğumuza göre, orijinal matrisi diyagonalize edebiliriz.
Örnek 2: Tekrarlı özdeğerlere sahip matris
Aşağıdakini dikkate alın:
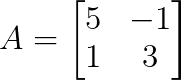
Karakteristik polinom üzerinden özdeğerleri bulalım:
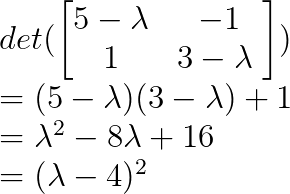
Dolayısıyla λ = 4, cebirsel çokluğu 2 olan tekrarlı bir özdeğerdir.
λ = 4 için özvektörleri bulalım:
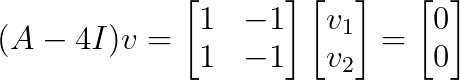
Bu sistemin rütbesi 1'dir ve bize v = [1, 1]ᵀ baz vektörüne sahip 1 boyutlu bir özuzay verir.
Çokluğu 2 olan bir özdeğer için yalnızca bir lineer bağımsız özvektörümüz olduğundan, bu matris diyagonalize edilemez.
Örnek 3: Karmaşık özdeğerler
Dönme matrisini düşünün:
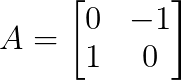
Özdeğerleri karakteristik polinomla bulabiliriz:
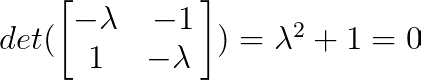
Dolayısıyla λ₁ = i ve λ₂ = -i (i, hayali birimdir).
Sonraki adımda özvektörleri buluruz. λ₁ = i için:
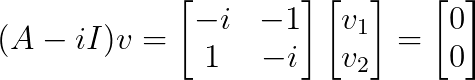
Buradan v₁ = [1, -i]ᵀ elde edilir
λ₂ = -i için:
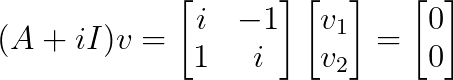
Buradan v₂ = [1, i]ᵀ elde edilir
Bu, klasik bir karmaşık diyagonalizasyon örneğidir:
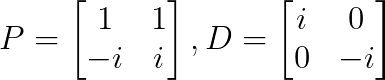
Bu matris, karmaşık sayılar üzerinde diyagonalize edilebilir; gerçek sayılar üzerinde edilemez.
Hesaplamalı Yöntemler ve Sayısal Hususlar
Elle yapılan hesaplamalar küçük matrisler için iyi çalışsa da, pratik uygulamalar büyük matrisleri verimli biçimde ele alabilen sayısal algoritmalar gerektirir.
QR algoritması
QR algoritması, modern yazılımlarda özdeğer bulmanın standart yöntemidir. Karakteristik polinomları çözmek yerine (ki bu büyük matrisler için uygulanabilirliğini yitirir), özdeğerleri kademeli olarak ortaya çıkaran yinelemeli bir yaklaşım kullanır.
Algoritma tekrarlanan dönüşümlerle çalışır:
- Ayrıştırma: Aₖ = QₖRₖ (QR ayrıştırması)
- Oluşturma: Aₖ₊₁ = RₖQₖ
- Yakınsayana kadar tekrar et
Her yinelemede, matris özdeğerlerini korurken daha üçgensel hale gelir. Sonunda özdeğerler diyagonal boyunca görünür. Simetrik matrisler için sonuç, doğrudan diyagonalizasyonu veren bir diyagonal matristir.
Modern uygulamalar bu temel algoritmayı şu iyileştirmelerle zenginleştirir:
- Hesaplama maliyetini azaltmak için ön işleme
- Yakınsamayı hızlandıran kaydırmalar (shifts)
- Yakınsamış özdeğerleri erken çıkarmaya yönelik yöntemler
- Karmaşık özdeğer çiftleri için özel teknikler
Koşullanma ve sayısal kararlılık
Tüm diyagonalizasyon problemleri eşit derecede kararlı değildir. Temel etken, özvektörlerin ne kadar “ayrık” olduğudur. Özvektörler neredeyse aynı yönü gösterdiğinde, küçük sayısal hatalar sonuçlarda büyük yanlışlara yol açabilir.
Bu kararsızlık birkaç şekilde ortaya çıkar:
- Yakın özdeğerler: Özdeğerler birbirine çok benzer olduğunda, özvektörleri sayısal olarak ayırt etmek zorlaşır.
- Neredeyse kusurlu (defective) matrisler: Neredeyse diyagonalize edilemeyen matrislerin özvektörleri son derece hassastır.
- Yuvarlama hataları: Bilgisayar aritmetiği küçük hataları büyüterek kayda değer yanlışlıklara dönüştürebilir
Bu kararsız durumlarla karşılaşıldığında, sayısal kütüphaneler genellikle, diyagonal formun sadeliğinden ödün vererek daha iyi sayısal davranış sunan alternatif ayrıştırmaları kullanır.
Büyük matrislerle çalışmak
Matrisi boyutuna ve yapısına bağlı olarak farklı stratejiler uygulanır.
Seyrek matrisler (çoğunlukla sıfırlardan oluşan) için, Lanczos veya Arnoldi gibi özel algoritmalar, tüm matrisi hiç oluşturmadan özdeğerleri bulur. Bu, matrisin saklanamayacak kadar büyük olduğu durumlarda iyi çalışır.
Yalnızca birkaç özdeğere (örneğin en büyük veya en küçük) ihtiyaç duyduğumuzda, yinelemeli yöntemler tüm spektrumu hesaplamadan doğrudan bunları bulabilir.
Büyük problemler için, paralel algoritmalar işi birden fazla işlemciye bölerken, matris-sız (matrix-free) yöntemler matrisi hiç saklamaz; yalnızca matrisin vektörlerle çarpılabilmesini gerektirir.
En iyi yaklaşım genellikle çözülen problemin özel gereksinimlerine bağlıdır: matrisin yapısı, gerekli özdeğer sayısı ve uygulamamız için gereken doğruluk.
Sonuç
Matris diyagonalizasyonu, karmaşık lineer dönüşümleri en basit hallerine dönüştürür ve yapılarını özdeğerler ve özvektörler aracılığıyla ortaya koyar. Matrislerin ne zaman diyagonalize edilebileceğini, lineer bağımsız özvektörlerden oluşan tam bir küme gerektirdiğini inceledik ve bu öz-ayrıştırmaları bulmanın sistematik sürecini adım adım ele aldık.
Pratik örnekler aracılığıyla, farklı özdeğerlerin diyagonalize edilebilirliği garanti ettiğini, tekrarlı özdeğerlerde ise özuzayların analizinin gerekli olduğunu gördük. Ayrıca diyagonalizasyonun başarısız olduğu durumları ve büyük ölçekli diyagonalizasyonu hesaplamalı olarak mümkün kılan sayısal yöntemleri inceledik.
Matris diyagonalizasyonlarını ve veri bilimindeki uygulamalarını daha derinlemesine keşfetmek için, Veri Bilimi için Lineer Cebir kursumuza kaydolmayı düşünebilirsiniz; burada bu kavramları uygulamalı çalışmalar ve gerçek dünya örnekleri ile ustalıkla öğreneceksiniz.





Matris diyagonalizasyonu, karmaşık matrisleri en basit halleri olan diyagonal matrislere dönüştüren, lineer cebirde yararlı bir tekniktir. Diyagonalizasyon, temel bileşen analizi gibi veri biliminin çeşitli uygulamalarından diferansiyel denklemlerin çözümüne ve Markov zincirlerinin analizine kadar geniş bir yelpazede işe yarar.
Bu makale, diyagonal matrisin temellerinden başlayacak, bir matrisi diyagonalize edilebilir kılan unsurları inceleyecek ve ayrıntılı örneklerle adım adım diyagonalizasyon sürecini anlatacaktır. Ayrıca büyük matrisleri verimli biçimde işleyen gelişmiş sayısal algoritmayı da öğreneceğiz.
Diyagonal Matris Nedir?
Diyagonal matris, ana diyagonal dışındaki tüm elemanları sıfır olan kare matristir.
Matematiksel gösterimde, D matrisi i ≠ j olduğunda D[i,j] = 0 ise diyagonaldir.
En basit örnek 3×3 bir diyagonal matristir:
Diyagonal elemanlar dışındaki tüm elemanların sıfır olduğuna dikkat edin. Peki bu matrisleri özel kılan nedir?
Diyagonal matrisler neden önemlidir?
Basit yapıları nedeniyle diyagonal matrislerin birden fazla hesaplama avantajı vardır:
Bu hesaplama avantajları, diyagonalizasyon sürecinin sayısal hesaplamada neden bu kadar değerli bir teknik olduğunu da açıklar.
Matris Diyagonalizasyonu Nedir?
Matris diyagonalizasyonu, aşağıdaki koşulu sağlayan bir diyagonal matris D ve terslenebilir bir P matrisi bulma sürecidir:
Eşdeğer olarak şöyle yazabiliriz:
Bu, D matrisinin, P ile temsil edilen bir baz değişimi yoluyla A matrisine benzer olduğunu gösterir.
Geometrik olarak, diyagonalizasyon birçok lineer dönüşümün üç adıma ayrıştırılabildiğini ortaya koyar:
P'nin sütunları A'nın özvektörleridir; D'nin diyagonal girişleri ise karşılık gelen özdeğerlerdir. Diyagonalizasyon ile özdeğer-özvektör sistemi arasındaki bu bağlantı şöyle anlaşılabilir: Bir matris, ancak ve ancak bir baz oluşturacak kadar lineer bağımsız özvektöre sahipse diyagonalize edilebilir.
Bir Matris Ne Zaman Diyagonalize Edilebilir?
Her matris diyagonalize edilemediğinden, tekniği uygulamadan önce diyagonalizasyon teoremini ve diyagonalize edilebilirlik koşullarını anlayalım.
Diyagonalizasyon teoremi
Teorem şunu söyler: n×n boyutlu bir A matrisi, ancak ve ancak A'nın n tane lineer bağımsız özvektörü varsa diyagonalize edilebilir.
Bu, diyagonalize edilebilirliğin tamamen dönüşümün geometrik yapısına, özellikle de bütünüyle özvektörlerden oluşan bir bazın var olup olmadığına bağlı olduğu anlamına gelir.
Gerekli ve yeterli koşullar
Diyagonalizasyon sürecinin koşulları şöyledir:
En pratik test, her özdeğerin yeterli sayıda özvektöre sahip olup olmadığını kontrol etmektir. Bir özdeğer λ karakteristik polinomun kökü olarak k kez görünüyorsa, λ ile ilişkili tam olarak k tane lineer bağımsız özvektöre ihtiyaç duyarız.
Diyagonalize edilebilir vs. edilemez matrisler
Bazı matris türleri her zaman diyagonalize edilebilir:
Yaygın olarak diyagonalize edilemeyen matrisler şunlardır:
Yaygın yanlış kanılar
İlerlemeye geçmeden önce, diyagonalize edilebilirlikle ilgili bazı yaygın yanlış kanıları ele alalım:
Şimdiye kadar Diyagonalizasyon etrafındaki tüm kavramları öğrendik. Birden fazla örnekle birlikte adım adım diyagonalizasyon sürecine dalmaya hazırsınız.
Diyagonalizasyon için Adım Adım Süreç
Bir matrisi adım adım nasıl diyagonalize edeceğimizi birlikte inceleyelim.
Adım 1: Özdeğerlerin bulunması
İlk olarak, karakteristik denklemi çözerek tüm özdeğerleri buluruz:
2×2 bir matrisi ele alalım:
Karakteristik polinom şöyledir:
Bunu sıfıra eşitleyip çözdüğümüzde özdeğerleri elde ederiz. Daha büyük matrisler için, süreç (n×n) matrislerin determinantlarını hesaplamayı içerir ve giderek karmaşıklaşır.
Adım 2: Özvektörlerin bulunması
Her bir λᵢ özdeğeri için, karşılık gelen özvektörleri bulmak üzere sistemi çözeriz:
Bu şu adımları içerir:
Her özdeğer için lineer bağımsız özvektörlerin sayısı, diyagonalizasyonun mümkün olup olmadığını belirler.
Adım 3: P ve D'nin oluşturulması
Tüm özvektörlere sahip olduğumuzda:
Burada sıranın önemi vardır; P'nin i. sütunu D'nin i. diyagonal girişine karşılık gelmelidir.
Son olarak, diyagonalizasyonu şu şekilde doğrulayabiliriz:
P içindeki özvektörlerin sırası keyfidir; ancak bir kez seçildiğinde D'deki özdeğerlerin sırasını belirler. Farklı sıralamalar, farklı ama eşdeğer diyagonalizasyonlar verir.
Çözümlü Diyagonalizasyon Örnekleri
Diyagonalizasyon sürecine ilişkin anlayışımızı pekiştirmek için farklı senaryolar üzerinden çalışalım.
Örnek 1: Farklı özdeğerlere sahip matris
Aşağıdaki matrisi ele alın:
Özdeğerleri bulmanın ilk adımını, karakteristik polinomu yazarak gerçekleştiririz:
Dolayısıyla λ₁ = 4 ve λ₂ = 1.
Sonraki adımda, λ değerlerini yerine koyarak özvektörleri bulabiliriz.
λ₁ = 4 için:
Buradan v₁ = [1, 1]ᵀ elde edilir
λ₂ = 1 için yerine koyma yapalım:
Buradan v₂ = [1, -2]ᵀ elde edilir
Diyagonalizasyonu şu şekilde kurabiliriz:
P, D ve P-1 matrislerinin tümünü bulduğumuza göre, orijinal matrisi diyagonalize edebiliriz.
Örnek 2: Tekrarlı özdeğerlere sahip matris
Aşağıdakini dikkate alın:
Karakteristik polinom üzerinden özdeğerleri bulalım:
Dolayısıyla λ = 4, cebirsel çokluğu 2 olan tekrarlı bir özdeğerdir.
λ = 4 için özvektörleri bulalım:
Bu sistemin rütbesi 1'dir ve bize v = [1, 1]ᵀ baz vektörüne sahip 1 boyutlu bir özuzay verir.
Çokluğu 2 olan bir özdeğer için yalnızca bir lineer bağımsız özvektörümüz olduğundan, bu matris diyagonalize edilemez.
Örnek 3: Karmaşık özdeğerler
Dönme matrisini düşünün:
Özdeğerleri karakteristik polinomla bulabiliriz:
Dolayısıyla λ₁ = i ve λ₂ = -i (i, hayali birimdir).
Sonraki adımda özvektörleri buluruz. λ₁ = i için:
Buradan v₁ = [1, -i]ᵀ elde edilir
λ₂ = -i için:
Buradan v₂ = [1, i]ᵀ elde edilir
Bu, klasik bir karmaşık diyagonalizasyon örneğidir:
Bu matris, karmaşık sayılar üzerinde diyagonalize edilebilir; gerçek sayılar üzerinde edilemez.
Hesaplamalı Yöntemler ve Sayısal Hususlar
Elle yapılan hesaplamalar küçük matrisler için iyi çalışsa da, pratik uygulamalar büyük matrisleri verimli biçimde ele alabilen sayısal algoritmalar gerektirir.
QR algoritması
QR algoritması, modern yazılımlarda özdeğer bulmanın standart yöntemidir. Karakteristik polinomları çözmek yerine (ki bu büyük matrisler için uygulanabilirliğini yitirir), özdeğerleri kademeli olarak ortaya çıkaran yinelemeli bir yaklaşım kullanır.
Algoritma tekrarlanan dönüşümlerle çalışır:
Her yinelemede, matris özdeğerlerini korurken daha üçgensel hale gelir. Sonunda özdeğerler diyagonal boyunca görünür. Simetrik matrisler için sonuç, doğrudan diyagonalizasyonu veren bir diyagonal matristir.
Modern uygulamalar bu temel algoritmayı şu iyileştirmelerle zenginleştirir:
Koşullanma ve sayısal kararlılık
Tüm diyagonalizasyon problemleri eşit derecede kararlı değildir. Temel etken, özvektörlerin ne kadar “ayrık” olduğudur. Özvektörler neredeyse aynı yönü gösterdiğinde, küçük sayısal hatalar sonuçlarda büyük yanlışlara yol açabilir.
Bu kararsızlık birkaç şekilde ortaya çıkar:
Bu kararsız durumlarla karşılaşıldığında, sayısal kütüphaneler genellikle, diyagonal formun sadeliğinden ödün vererek daha iyi sayısal davranış sunan alternatif ayrıştırmaları kullanır.
Büyük matrislerle çalışmak
Matrisi boyutuna ve yapısına bağlı olarak farklı stratejiler uygulanır.
Seyrek matrisler (çoğunlukla sıfırlardan oluşan) için, Lanczos veya Arnoldi gibi özel algoritmalar, tüm matrisi hiç oluşturmadan özdeğerleri bulur. Bu, matrisin saklanamayacak kadar büyük olduğu durumlarda iyi çalışır.
Yalnızca birkaç özdeğere (örneğin en büyük veya en küçük) ihtiyaç duyduğumuzda, yinelemeli yöntemler tüm spektrumu hesaplamadan doğrudan bunları bulabilir.
Büyük problemler için, paralel algoritmalar işi birden fazla işlemciye bölerken, matris-sız (matrix-free) yöntemler matrisi hiç saklamaz; yalnızca matrisin vektörlerle çarpılabilmesini gerektirir.
En iyi yaklaşım genellikle çözülen problemin özel gereksinimlerine bağlıdır: matrisin yapısı, gerekli özdeğer sayısı ve uygulamamız için gereken doğruluk.
Sonuç
Matris diyagonalizasyonu, karmaşık lineer dönüşümleri en basit hallerine dönüştürür ve yapılarını özdeğerler ve özvektörler aracılığıyla ortaya koyar. Matrislerin ne zaman diyagonalize edilebileceğini, lineer bağımsız özvektörlerden oluşan tam bir küme gerektirdiğini inceledik ve bu öz-ayrıştırmaları bulmanın sistematik sürecini adım adım ele aldık.
Pratik örnekler aracılığıyla, farklı özdeğerlerin diyagonalize edilebilirliği garanti ettiğini, tekrarlı özdeğerlerde ise özuzayların analizinin gerekli olduğunu gördük. Ayrıca diyagonalizasyonun başarısız olduğu durumları ve büyük ölçekli diyagonalizasyonu hesaplamalı olarak mümkün kılan sayısal yöntemleri inceledik.
Matris diyagonalizasyonlarını ve veri bilimindeki uygulamalarını daha derinlemesine keşfetmek için, Veri Bilimi için Lineer Cebir kursumuza kaydolmayı düşünebilirsiniz; burada bu kavramları uygulamalı çalışmalar ve gerçek dünya örnekleri ile ustalıkla öğreneceksiniz.