Capire le distribuzioni di probabilità è fondamentale per la data science e, tra queste, la distribuzione esponenziale spicca per alcune caratteristiche uniche che meritano attenzione. Pur condividendo legami matematici con la distribuzione di Poisson, la distribuzione esponenziale modella in modo specifico gli intervalli di tempo tra gli eventi, invece del conteggio degli eventi.
Per chi è alle prime armi con la probabilità, il nostro corso Foundations of Probability in Python offre le basi essenziali. Le applicazioni pratiche della distribuzione esponenziale si estendono a vari ambiti, dall'ingegneria dell'affidabilità alla teoria delle code, risultando particolarmente utile in campi come la survival analysis, approfondita in Survival Analysis in Python. Questa guida esplorerà i concetti fondamentali, le basi matematiche e le applicazioni reali della distribuzione esponenziale, fornendoti le conoscenze per applicarla efficacemente nei tuoi progetti di data science.
Che cos'è la distribuzione esponenziale?
La distribuzione esponenziale è una distribuzione di probabilità continua che modella il tempo tra gli eventi in un processo in cui gli eventi si verificano in modo continuo e indipendente a un tasso medio costante. È particolarmente utile per analizzare situazioni che coinvolgono tempi di attesa, durate di vita e intervalli tra eventi.
Immagina di lavorare in un affollato centro di assistenza clienti. Il tempo tra le chiamate in arrivo spesso segue una distribuzione esponenziale. Allo stesso modo, in ambito manifatturiero, il tempo fino a quando una macchina si guasta o necessita di manutenzione mostra frequentemente un comportamento esponenziale.
Caratteristiche chiave della distribuzione esponenziale
La distribuzione esponenziale presenta diverse proprietà uniche che la rendono particolarmente utile in applicazioni reali:
Proprietà di assenza di memoria
Questa è forse la caratteristica più distintiva della distribuzione esponenziale. Significa che il comportamento futuro del sistema non dipende dalla sua storia passata. Per esempio, se una lampadina è già durata 1000 ore, la probabilità che duri altre 100 ore è la stessa di una lampadina nuova. Tra le distribuzioni continue, questa proprietà è unica della distribuzione esponenziale.
Tasso di rischio costante
La distribuzione esponenziale mantiene un tasso di guasto costante nel tempo. Ciò significa che la probabilità che un evento si verifichi nel successivo piccolo intervallo di tempo rimane la stessa, indipendentemente da quanto tempo sia già passato.
La relazione tra le distribuzioni esponenziale e di Poisson è fondamentale nella teoria della probabilità. Mentre la distribuzione di Poisson modella il numero di eventi che si verificano in un intervallo di tempo fisso, la distribuzione esponenziale modella il tempo tra questi eventi. Sono due facce della stessa medaglia: se gli eventi si verificano secondo un processo di Poisson con tasso λ, allora il tempo di attesa tra gli eventi segue una distribuzione esponenziale con parametro λ.
La distribuzione esponenziale è definita da un unico parametro λ (lambda), che rappresenta il parametro di tasso. Vediamo i suoi componenti matematici principali:
Funzione di densità di probabilità (PDF)
La PDF aiuta a calcolare la probabilità che un evento si verifichi entro un intervallo specifico. La PDF per la distribuzione esponenziale è la seguente:
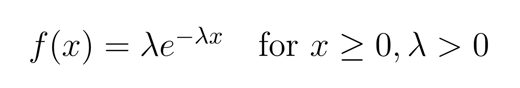
dove:
- x è la variabile aleatoria (in genere rappresenta il tempo)
- λ è il parametro di tasso (λ > 0)
- e è il numero di Eulero (circa 2,71828)
Funzione di ripartizione cumulativa (CDF)
La CDF è particolarmente utile quando vogliamo trovare la probabilità che un evento si verifichi prima di un certo tempo. Ci dà la probabilità che il tempo di attesa sia minore o uguale a un valore specifico. Ecco la CDF per la distribuzione esponenziale:
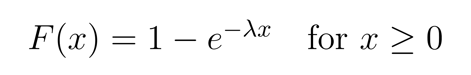
Applicazioni della distribuzione esponenziale
La distribuzione esponenziale svolge un ruolo fondamentale in vari campi, aiutandoci a modellare e comprendere i processi dipendenti dal tempo. Esploriamo alcune delle sue principali applicazioni.
Ingegneria dell'affidabilità
L'ingegneria dell'affidabilità si basa fortemente sulla distribuzione esponenziale per modellare la durata di vita di componenti e sistemi. Ciò è particolarmente utile grazie alla proprietà di "assenza di memoria" della distribuzione: la vita residua di un componente dipende solo dal presente, non da quanto ha già funzionato.
Per esempio, i componenti elettronici tipicamente mostrano tempi di guasto distribuiti esponenzialmente, evidenziando l'unica proprietà di assenza di memoria di questa distribuzione. Ciò significa che un nuovo microprocessore ha la stessa probabilità di guastarsi nell'ora successiva di uno che è in funzione da un mese (supponendo l'assenza di effetti di usura). I produttori di hardware per server utilizzano ampiamente questa distribuzione nelle loro analisi di affidabilità per calcolare il Mean Time Between Failures (MTBF), determinare i piani di manutenzione ottimali e prevedere costi di garanzia ed esigenze di sostituzione. Queste informazioni sono preziose sia per lo sviluppo del prodotto sia per la pianificazione aziendale.
Teoria delle code
Nella teoria delle code, la distribuzione esponenziale è fondamentale per modellare il tempo tra gli arrivi o i tempi di servizio in molti sistemi. Questa applicazione è particolarmente utile in:
1. Centri di assistenza clienti:
- Modellazione del tempo tra le chiamate in arrivo
- Previsione dei picchi di carico
- Ottimizzazione della pianificazione del personale
2. Telecomunicazioni:
- Analisi dei pattern di traffico di rete
- Modellazione dei tempi di arrivo dei pacchetti nelle reti dati
- Pianificazione della capacità di rete
3. Sistemi sanitari:
- Modellazione dei tempi di arrivo dei pazienti nei pronto soccorso
- Stima dei tempi di attesa per i servizi
- Pianificazione dell'allocazione delle risorse
La distribuzione esponenziale funziona bene in questi contesti perché molti processi di arrivo possono essere approssimati come eventi senza memoria che si verificano a un tasso medio costante.
Calcolare le probabilità con la distribuzione esponenziale
Quando lavoriamo con la distribuzione esponenziale, abbiamo due approcci principali per calcolare le probabilità: la PDF è particolarmente utile quando dobbiamo trovare la probabilità che un evento si verifichi entro un intervallo o range specifico, mentre la CDF ci aiuta a determinare la probabilità che un evento si verifichi prima di un certo istante. Esploriamo entrambi gli approcci usando uno scenario pratico di help desk.
Uso della funzione di densità di probabilità
Abbiamo detto che la PDF ci aiuta a calcolare la probabilità che un evento si verifichi entro un intervallo. Per le distribuzioni continue come l'esponenziale, dobbiamo integrare la PDF sull'intervallo di interesse.
Vediamo un esempio pratico: immaginiamo di analizzare le chiamate al servizio clienti di un help desk in cui le chiamate arrivano secondo una distribuzione esponenziale con un tasso medio di 3 chiamate all'ora (λ = 3).
Per trovare la probabilità di attendere tra 10 e 20 minuti per la prossima chiamata, procederemmo così:
- Convertire il tempo in ore: (10 minuti = 1/6 di ora, 20 minuti = 1/3 di ora)
- Usare la formula: P(1/6 < X < 1/3) = ∫[da 1/6 a 1/3] 3e(-3x)dx
- Valutare: = -e(-3x)|[da 1/6 a 1/3]
- Calcolare: = [e(-0,5) - e(-1)] ≈ 0,2325 ovvero circa il 23,25%
Uso della funzione di ripartizione cumulativa
Abbiamo detto che la CDF è utile quando vogliamo trovare la probabilità di un evento prima di un certo tempo. Ora, usando il nostro esempio di help desk: qual è la probabilità di ricevere una chiamata nei primi 15 minuti?
Usando il nostro esempio di help desk: qual è la probabilità di ricevere una chiamata nei primi 15 minuti?
- Convertire 15 minuti in ore: (15 minuti = 1/4 di ora)
- Usare la formula della CDF: F(1/4) = 1 - e(-3*1/4)
- Calcolare: = 1 - e(-0,75) ≈ 0,5276 ovvero circa il 52,76%
Ciò significa che c'è circa il 53% di probabilità di ricevere una chiamata nei primi 15 minuti. Nota come la CDF renda questi calcoli di probabilità "fino a" più diretti rispetto all'uso della PDF.
Visualizzare la distribuzione esponenziale
Guardiamo prima la distribuzione esponenziale da sola e poi confrontiamola con altre distribuzioni.
Rappresentazione grafica
Ecco un set di grafici che ho creato in Python:
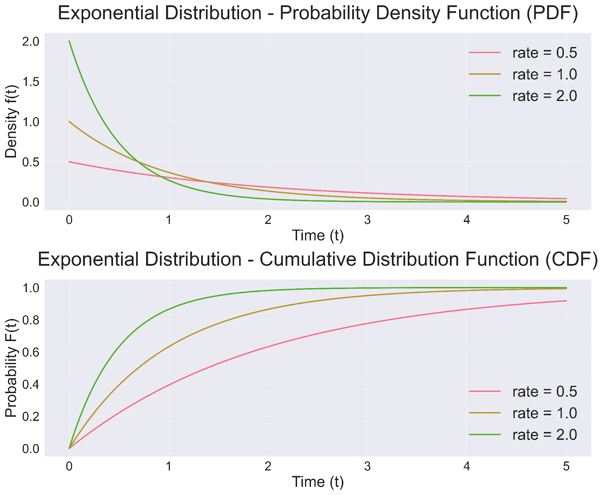
Esploriamo come le formule matematiche si traducano in pattern visivi. La visualizzazione mostra tre diversi parametri di tasso (0,5, 1,0 e 2,0) per illustrare come λ plasmi la distribuzione:
Osservando la PDF (grafico in alto):
- Quando λ = 2,0 (linea verde), si nota il calo iniziale più ripido, che parte da f(0) = 2,0. Ciò indica che gli eventi precoci sono molto più probabili
- Quando λ = 1,0 (linea arancione), otteniamo la distribuzione esponenziale standard con un decadimento più moderato
- Quando λ = 0,5 (linea rossa), la curva decresce più gradualmente, mostrando che sono più comuni tempi di attesa più lunghi
La CDF (grafico in basso) racconta una storia complementare:
- Il tasso più alto (λ = 2,0) produce la crescita più ripida, mostrando che la probabilità cumulativa si accumula rapidamente
- Il tasso più basso (λ = 0,5) mostra un accumulo della probabilità più graduale
- Tutte le curve si avvicinano infine a 1, illustrando che la probabilità che l'evento si verifichi tende alla certezza con l'aumentare del tempo
Questo comportamento rende la distribuzione esponenziale particolarmente utile per modellare fenomeni reali come i tempi di attesa, le durate di vita delle apparecchiature e i tempi tra eventi in un processo di Poisson.
Confronto con altre distribuzioni
Le caratteristiche uniche della distribuzione esponenziale diventano più chiare se confrontate con altre comuni distribuzioni di probabilità. Esaminiamo questi confronti attraverso la nostra visualizzazione:
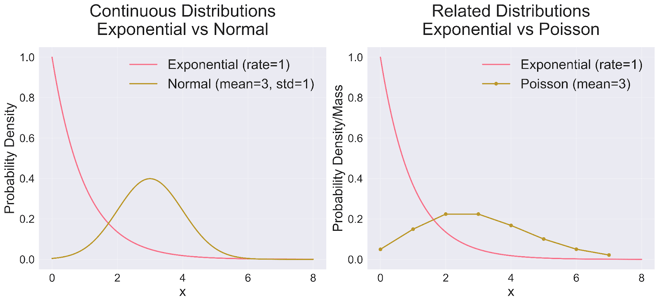
Esaminando il confronto con la distribuzione normale (pannello a sinistra), emergono diverse differenze chiave. La distribuzione esponenziale mostra una marcata asimmetria a destra, raggiungendo il valore massimo immediatamente per poi decrescere continuamente. Questo contrasta nettamente con la curva simmetrica a campana della distribuzione normale, centrata intorno al suo valore medio. Pur essendo entrambe distribuzioni continue, servono a scopi di modellazione distinti: la distribuzione esponenziale eccelle nel modellare tempi di attesa e intervalli, mentre la distribuzione normale si applica tipicamente a misurazioni e medie.
La relazione con la distribuzione di Poisson (pannello a destra) rivela un'altra dimensione affascinante della teoria della probabilità. Mentre la distribuzione esponenziale misura il tempo tra gli eventi, la distribuzione di Poisson si concentra sul conteggio degli eventi entro un intervallo fisso. Queste distribuzioni sono due facce della stessa medaglia: in un processo di Poisson, i tempi di attesa seguono naturalmente una distribuzione esponenziale. Un'altra distinzione notevole riguarda la continuità: la distribuzione esponenziale può assumere qualsiasi valore reale positivo, mentre la distribuzione di Poisson riguarda esclusivamente interi discreti non negativi.
Questi confronti spiegano perché la distribuzione esponenziale eccelle in specifici scenari di modellazione. È preziosa quando si analizzano gli intervalli di tempo tra eventi casuali, offrendo capacità che vanno oltre il focus della distribuzione di Poisson sul conteggio degli eventi. Brilla in particolare negli scenari che richiedono la valutazione immediata della probabilità di occorrenza, in contrasto con l'approccio alla tendenza centrale della distribuzione normale. Forse in modo ancora più distintivo, la sua unica proprietà di assenza di memoria la distingue sia dalla Normale sia dalla Poisson, rendendola la scelta ottimale per processi in cui gli eventi passati non influenzano le probabilità future.
Fraintendimenti e insidie comuni
Lavorando con la distribuzione esponenziale, diversi fraintendimenti comuni possono portare ad analisi scorrette. Comprendere queste potenziali insidie aiuta a garantire un'applicazione accurata della distribuzione in scenari reali.
Interpretazione errata della proprietà di assenza di memoria
La proprietà di assenza di memoria causa spesso confusione perché sembra contraddire l'esperienza quotidiana. Ecco alcuni fraintendimenti comuni e le relative correzioni:
Un errore frequente è pensare che la proprietà di assenza di memoria implichi che gli eventi passati non abbiano valore predittivo. In realtà, significa che la probabilità di attendere un ulteriore periodo di tempo resta la stessa, indipendentemente da quanto hai già aspettato. Per esempio:
- Interpretazione scorretta: "Se una lampadina segue una distribuzione esponenziale e non si è guastata da 5 anni, deve essere prossima al guasto."
- Interpretazione corretta: "Se una lampadina segue una distribuzione esponenziale e non si è guastata da 5 anni, la sua probabilità di durare un altro anno è la stessa di una lampadina nuova che duri un anno."
Un altro fraintendimento consiste nel presumere che tutti gli scenari di affidabilità presentino la proprietà di assenza di memoria. In realtà, molti sistemi mostrano effetti di invecchiamento o usura che non seguono un comportamento esponenziale. Ad esempio, i componenti meccanici spesso hanno tassi di guasto crescenti nel tempo.
Uso scorretto dei parametri
Si verificano diversi errori comuni nella scelta e nell'applicazione del parametro di tasso:
-
Confusione tra tasso e media:
-
Un errore comune è usare il valore medio come parametro di tasso (λ)
-
Ricorda: la media (valore atteso) è in realtà 1/λ
-
Per esempio, se gli eventi si verificano in media ogni 2 ore, λ = 1/2, non 2
-
Incongruenza di unità:
-
Il parametro di tasso deve essere coerente con le unità di tempo dei tuoi dati
-
Se misuri il tempo in ore ma specifichi λ in giorni(-1), le tue probabilità saranno errate
-
Converti sempre a unità coerenti prima di applicare la distribuzione
-
Sovra-applicazione:
-
Verifica che gli eventi si verifichino in modo indipendente
-
Che il tasso rimanga costante nel tempo
-
E che il processo non abbia effetti di memoria
Per evitare questi errori, definisci sempre chiaramente le unità e convertili in modo coerente, verifica che le assunzioni della distribuzione esponenziale si adattino al tuo scenario, testa i tuoi dati per un comportamento esponenziale prima di applicare la distribuzione e documenta le tue scelte di parametro e la loro giustificazione.
Conclusione
La semplicità elegante e le potenti applicazioni rendono la distribuzione esponenziale uno strumento indispensabile nel toolkit di un data scientist. La sua unica proprietà di assenza di memoria e la relazione con altre distribuzioni, in particolare la distribuzione gaussiana, ne evidenziano il ruolo speciale nella teoria della probabilità.
Sebbene questa guida abbia coperto gli aspetti essenziali, c'è sempre altro da esplorare nelle applicazioni specialistiche. Per chi è interessato a implementazioni pratiche, il nostro corso Statistical Simulation in Python offre esperienza pratica con questi concetti. Inoltre, comprendere come la distribuzione esponenziale si relazioni ad altre distribuzioni di probabilità, come illustrato in Multivariate Probability Distributions in R, fornisce una prospettiva più ampia sul suo ruolo nella modellazione statistica. Che tu stia analizzando dati di sopravvivenza, modellando l'affidabilità di un sistema o studiando il comportamento delle code, padroneggiare la distribuzione esponenziale apre nuove possibilità nell'analisi dei dati e nella modellazione statistica.





Capire le distribuzioni di probabilità è fondamentale per la data science e, tra queste, la distribuzione esponenziale spicca per alcune caratteristiche uniche che meritano attenzione. Pur condividendo legami matematici con la distribuzione di Poisson, la distribuzione esponenziale modella in modo specifico gli intervalli di tempo tra gli eventi, invece del conteggio degli eventi.
Per chi è alle prime armi con la probabilità, il nostro corso Foundations of Probability in Python offre le basi essenziali. Le applicazioni pratiche della distribuzione esponenziale si estendono a vari ambiti, dall'ingegneria dell'affidabilità alla teoria delle code, risultando particolarmente utile in campi come la survival analysis, approfondita in Survival Analysis in Python. Questa guida esplorerà i concetti fondamentali, le basi matematiche e le applicazioni reali della distribuzione esponenziale, fornendoti le conoscenze per applicarla efficacemente nei tuoi progetti di data science.
Che cos'è la distribuzione esponenziale?
La distribuzione esponenziale è una distribuzione di probabilità continua che modella il tempo tra gli eventi in un processo in cui gli eventi si verificano in modo continuo e indipendente a un tasso medio costante. È particolarmente utile per analizzare situazioni che coinvolgono tempi di attesa, durate di vita e intervalli tra eventi.
Immagina di lavorare in un affollato centro di assistenza clienti. Il tempo tra le chiamate in arrivo spesso segue una distribuzione esponenziale. Allo stesso modo, in ambito manifatturiero, il tempo fino a quando una macchina si guasta o necessita di manutenzione mostra frequentemente un comportamento esponenziale.
Caratteristiche chiave della distribuzione esponenziale
La distribuzione esponenziale presenta diverse proprietà uniche che la rendono particolarmente utile in applicazioni reali:
Proprietà di assenza di memoria
Questa è forse la caratteristica più distintiva della distribuzione esponenziale. Significa che il comportamento futuro del sistema non dipende dalla sua storia passata. Per esempio, se una lampadina è già durata 1000 ore, la probabilità che duri altre 100 ore è la stessa di una lampadina nuova. Tra le distribuzioni continue, questa proprietà è unica della distribuzione esponenziale.
Tasso di rischio costante
La distribuzione esponenziale mantiene un tasso di guasto costante nel tempo. Ciò significa che la probabilità che un evento si verifichi nel successivo piccolo intervallo di tempo rimane la stessa, indipendentemente da quanto tempo sia già passato.
La relazione tra le distribuzioni esponenziale e di Poisson è fondamentale nella teoria della probabilità. Mentre la distribuzione di Poisson modella il numero di eventi che si verificano in un intervallo di tempo fisso, la distribuzione esponenziale modella il tempo tra questi eventi. Sono due facce della stessa medaglia: se gli eventi si verificano secondo un processo di Poisson con tasso λ, allora il tempo di attesa tra gli eventi segue una distribuzione esponenziale con parametro λ.
Formulazione matematica
La distribuzione esponenziale è definita da un unico parametro λ (lambda), che rappresenta il parametro di tasso. Vediamo i suoi componenti matematici principali:
Funzione di densità di probabilità (PDF)
La PDF aiuta a calcolare la probabilità che un evento si verifichi entro un intervallo specifico. La PDF per la distribuzione esponenziale è la seguente:
dove:
Funzione di ripartizione cumulativa (CDF)
La CDF è particolarmente utile quando vogliamo trovare la probabilità che un evento si verifichi prima di un certo tempo. Ci dà la probabilità che il tempo di attesa sia minore o uguale a un valore specifico. Ecco la CDF per la distribuzione esponenziale:
Applicazioni della distribuzione esponenziale
La distribuzione esponenziale svolge un ruolo fondamentale in vari campi, aiutandoci a modellare e comprendere i processi dipendenti dal tempo. Esploriamo alcune delle sue principali applicazioni.
Ingegneria dell'affidabilità
L'ingegneria dell'affidabilità si basa fortemente sulla distribuzione esponenziale per modellare la durata di vita di componenti e sistemi. Ciò è particolarmente utile grazie alla proprietà di "assenza di memoria" della distribuzione: la vita residua di un componente dipende solo dal presente, non da quanto ha già funzionato.
Per esempio, i componenti elettronici tipicamente mostrano tempi di guasto distribuiti esponenzialmente, evidenziando l'unica proprietà di assenza di memoria di questa distribuzione. Ciò significa che un nuovo microprocessore ha la stessa probabilità di guastarsi nell'ora successiva di uno che è in funzione da un mese (supponendo l'assenza di effetti di usura). I produttori di hardware per server utilizzano ampiamente questa distribuzione nelle loro analisi di affidabilità per calcolare il Mean Time Between Failures (MTBF), determinare i piani di manutenzione ottimali e prevedere costi di garanzia ed esigenze di sostituzione. Queste informazioni sono preziose sia per lo sviluppo del prodotto sia per la pianificazione aziendale.
Teoria delle code
Nella teoria delle code, la distribuzione esponenziale è fondamentale per modellare il tempo tra gli arrivi o i tempi di servizio in molti sistemi. Questa applicazione è particolarmente utile in:
1. Centri di assistenza clienti:
2. Telecomunicazioni:
3. Sistemi sanitari:
La distribuzione esponenziale funziona bene in questi contesti perché molti processi di arrivo possono essere approssimati come eventi senza memoria che si verificano a un tasso medio costante.
Calcolare le probabilità con la distribuzione esponenziale
Quando lavoriamo con la distribuzione esponenziale, abbiamo due approcci principali per calcolare le probabilità: la PDF è particolarmente utile quando dobbiamo trovare la probabilità che un evento si verifichi entro un intervallo o range specifico, mentre la CDF ci aiuta a determinare la probabilità che un evento si verifichi prima di un certo istante. Esploriamo entrambi gli approcci usando uno scenario pratico di help desk.
Uso della funzione di densità di probabilità
Abbiamo detto che la PDF ci aiuta a calcolare la probabilità che un evento si verifichi entro un intervallo. Per le distribuzioni continue come l'esponenziale, dobbiamo integrare la PDF sull'intervallo di interesse.
Vediamo un esempio pratico: immaginiamo di analizzare le chiamate al servizio clienti di un help desk in cui le chiamate arrivano secondo una distribuzione esponenziale con un tasso medio di 3 chiamate all'ora (λ = 3).
Per trovare la probabilità di attendere tra 10 e 20 minuti per la prossima chiamata, procederemmo così:
Uso della funzione di ripartizione cumulativa
Abbiamo detto che la CDF è utile quando vogliamo trovare la probabilità di un evento prima di un certo tempo. Ora, usando il nostro esempio di help desk: qual è la probabilità di ricevere una chiamata nei primi 15 minuti?
Usando il nostro esempio di help desk: qual è la probabilità di ricevere una chiamata nei primi 15 minuti?
Ciò significa che c'è circa il 53% di probabilità di ricevere una chiamata nei primi 15 minuti. Nota come la CDF renda questi calcoli di probabilità "fino a" più diretti rispetto all'uso della PDF.
Visualizzare la distribuzione esponenziale
Guardiamo prima la distribuzione esponenziale da sola e poi confrontiamola con altre distribuzioni.
Rappresentazione grafica
Ecco un set di grafici che ho creato in Python:
Esploriamo come le formule matematiche si traducano in pattern visivi. La visualizzazione mostra tre diversi parametri di tasso (0,5, 1,0 e 2,0) per illustrare come λ plasmi la distribuzione:
Osservando la PDF (grafico in alto):
La CDF (grafico in basso) racconta una storia complementare:
Questo comportamento rende la distribuzione esponenziale particolarmente utile per modellare fenomeni reali come i tempi di attesa, le durate di vita delle apparecchiature e i tempi tra eventi in un processo di Poisson.
Confronto con altre distribuzioni
Le caratteristiche uniche della distribuzione esponenziale diventano più chiare se confrontate con altre comuni distribuzioni di probabilità. Esaminiamo questi confronti attraverso la nostra visualizzazione:
Esaminando il confronto con la distribuzione normale (pannello a sinistra), emergono diverse differenze chiave. La distribuzione esponenziale mostra una marcata asimmetria a destra, raggiungendo il valore massimo immediatamente per poi decrescere continuamente. Questo contrasta nettamente con la curva simmetrica a campana della distribuzione normale, centrata intorno al suo valore medio. Pur essendo entrambe distribuzioni continue, servono a scopi di modellazione distinti: la distribuzione esponenziale eccelle nel modellare tempi di attesa e intervalli, mentre la distribuzione normale si applica tipicamente a misurazioni e medie.
La relazione con la distribuzione di Poisson (pannello a destra) rivela un'altra dimensione affascinante della teoria della probabilità. Mentre la distribuzione esponenziale misura il tempo tra gli eventi, la distribuzione di Poisson si concentra sul conteggio degli eventi entro un intervallo fisso. Queste distribuzioni sono due facce della stessa medaglia: in un processo di Poisson, i tempi di attesa seguono naturalmente una distribuzione esponenziale. Un'altra distinzione notevole riguarda la continuità: la distribuzione esponenziale può assumere qualsiasi valore reale positivo, mentre la distribuzione di Poisson riguarda esclusivamente interi discreti non negativi.
Questi confronti spiegano perché la distribuzione esponenziale eccelle in specifici scenari di modellazione. È preziosa quando si analizzano gli intervalli di tempo tra eventi casuali, offrendo capacità che vanno oltre il focus della distribuzione di Poisson sul conteggio degli eventi. Brilla in particolare negli scenari che richiedono la valutazione immediata della probabilità di occorrenza, in contrasto con l'approccio alla tendenza centrale della distribuzione normale. Forse in modo ancora più distintivo, la sua unica proprietà di assenza di memoria la distingue sia dalla Normale sia dalla Poisson, rendendola la scelta ottimale per processi in cui gli eventi passati non influenzano le probabilità future.
Fraintendimenti e insidie comuni
Lavorando con la distribuzione esponenziale, diversi fraintendimenti comuni possono portare ad analisi scorrette. Comprendere queste potenziali insidie aiuta a garantire un'applicazione accurata della distribuzione in scenari reali.
Interpretazione errata della proprietà di assenza di memoria
La proprietà di assenza di memoria causa spesso confusione perché sembra contraddire l'esperienza quotidiana. Ecco alcuni fraintendimenti comuni e le relative correzioni:
Un errore frequente è pensare che la proprietà di assenza di memoria implichi che gli eventi passati non abbiano valore predittivo. In realtà, significa che la probabilità di attendere un ulteriore periodo di tempo resta la stessa, indipendentemente da quanto hai già aspettato. Per esempio:
Un altro fraintendimento consiste nel presumere che tutti gli scenari di affidabilità presentino la proprietà di assenza di memoria. In realtà, molti sistemi mostrano effetti di invecchiamento o usura che non seguono un comportamento esponenziale. Ad esempio, i componenti meccanici spesso hanno tassi di guasto crescenti nel tempo.
Uso scorretto dei parametri
Si verificano diversi errori comuni nella scelta e nell'applicazione del parametro di tasso:
Confusione tra tasso e media:
Un errore comune è usare il valore medio come parametro di tasso (λ)
Ricorda: la media (valore atteso) è in realtà 1/λ
Per esempio, se gli eventi si verificano in media ogni 2 ore, λ = 1/2, non 2
Incongruenza di unità:
Il parametro di tasso deve essere coerente con le unità di tempo dei tuoi dati
Se misuri il tempo in ore ma specifichi λ in giorni(-1), le tue probabilità saranno errate
Converti sempre a unità coerenti prima di applicare la distribuzione
Sovra-applicazione:
Verifica che gli eventi si verifichino in modo indipendente
Che il tasso rimanga costante nel tempo
E che il processo non abbia effetti di memoria
Per evitare questi errori, definisci sempre chiaramente le unità e convertili in modo coerente, verifica che le assunzioni della distribuzione esponenziale si adattino al tuo scenario, testa i tuoi dati per un comportamento esponenziale prima di applicare la distribuzione e documenta le tue scelte di parametro e la loro giustificazione.
Conclusione
La semplicità elegante e le potenti applicazioni rendono la distribuzione esponenziale uno strumento indispensabile nel toolkit di un data scientist. La sua unica proprietà di assenza di memoria e la relazione con altre distribuzioni, in particolare la distribuzione gaussiana, ne evidenziano il ruolo speciale nella teoria della probabilità.
Sebbene questa guida abbia coperto gli aspetti essenziali, c'è sempre altro da esplorare nelle applicazioni specialistiche. Per chi è interessato a implementazioni pratiche, il nostro corso Statistical Simulation in Python offre esperienza pratica con questi concetti. Inoltre, comprendere come la distribuzione esponenziale si relazioni ad altre distribuzioni di probabilità, come illustrato in Multivariate Probability Distributions in R, fornisce una prospettiva più ampia sul suo ruolo nella modellazione statistica. Che tu stia analizzando dati di sopravvivenza, modellando l'affidabilità di un sistema o studiando il comportamento delle code, padroneggiare la distribuzione esponenziale apre nuove possibilità nell'analisi dei dati e nella modellazione statistica.