Kurs
Python ile statsmodels kullanarak Regresyona Giriş
4 sa
63.6K
Basit doğrusal regresyon, istatistik ve makine öğrenmesindeki en temel modeldir — bir veri analistinin iki değişken arasındaki ilişkiyi araştırırken başvurduğu ilk araç. Dolayısıyla veri analisti veya veri bilimci olmayı ciddiye alıyorsanız, basit doğrusal regresyonu (ve genel olarak regresyonları) ustalıkla öğrenmeye değer.
Regresyon öğrenmeye değer çünkü yalnızca neredeyse her alandaki kritik soruları yanıtlamak için paha biçilmez bir teknik olduğu için değil, aynı zamanda hipotez testi, nedensel çıkarım ve tahminleme gibi birçok başka konuyu daha derin anlamanın da kapısını açtığı için. Bu yüzden bugün R ile Regresyona Giriş kursumuzu ve Python’da statsmodels ile Regresyona Giriş kursumuzu alın.
LinearRegression sınıfını veya p-değerleri ve güven aralıkları için statsmodels’ın OLS fonksiyonunu kullanınlm() modeli kurar ve summary(model) tam regresyon tablosunu döndürürBasit doğrusal regresyon, bir bağımsız değişkenin (açıklayıcı değişken) ve bir bağımlı değişkenin (yanıt değişkeni) olduğu doğrusal regresyondur. Basit doğrusal regresyonda bağımlı değişken süreklidir.
Basit doğrusal regresyonu yapmanın en yaygın yolu olağan en küçük kareler (OLS) tahminidir. OLS açık ara en yaygın yöntem olduğundan, basit doğrusal regresyondan bahsederken çoğu zaman “olağan en küçük kareler” kısmı ima edilir.
Olağan en küçük kareler, gözlenen değerlerle (gerçek veri noktaları) regresyon doğrusundan elde edilen tahmin edilen değerler arasındaki farkların karelerinin toplamını en aza indirerek çalışır. Bu farklara artık denir ve bunları kareye almak, pozitif ve negatif artıkların eşit muamele görmesini sağlar.
Basit doğrusal regresyon, tahmin yapmaya ve ilişkileri anlamaya yardımcı olur; bir bağımsız değişken ile bir bağımlı değişken arasında. Örneğin, bir ağacın yüksekliğinin (bağımsız değişken) sahip olduğu yaprak sayısını (bağımlı değişken) nasıl etkilediğini merak edebilirsiniz. Veri toplayıp basit bir doğrusal regresyon modeli kurarak, ağacın yüksekliğine göre yaprak sayısını tahmin edebilirsiniz. Bu, ‘tahmin yapma’ kısmıdır. Ancak bu yaklaşım aynı zamanda ağaç uzadıkça yaprak sayısının ortalama olarak ne kadar değiştiğini de gösterir; bu da ilişkileri anlamak için basit doğrusal regresyonun nasıl kullanıldığını anlatır.
Basit doğrusal regresyon denklemine bakalım. Geometri veya cebir ders kitaplarında yaygın olan eğim-kesişim biçimindeki düz çizgi denklemiyle başlayabiliriz. Yani en baştan başlayacağız.
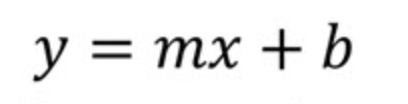
Burada
Veri bilimi bağlamında, bunun yerine şu denklemi görmeniz daha olasıdır:
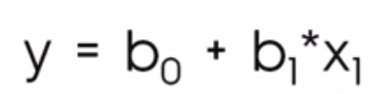
Burada
b0 ve b1 içeren gösterim, y üzerinde bir tahmin yaptığımızı anlatmamıza yardımcı olur; bu yüzden buna ŷ, yani y-şapka deriz; çünkü regresyon doğrusunun tüm noktalardan geçmesini beklemeyiz.
Aşağıdaki görselleştirme, solda eğim-kesişim biçimi ile sağda regresyon denklemi arasındaki kavramsal farkı gösterir. Lineer cebir dilinde, doğrusal denklem sisteminin aşırı belirlenmiş olduğunu, yani bilinmeyenlerden (iki) daha fazla denklem (otuz kadar) bulunduğunu söylerdik; dolayısıyla bir çözüm bulmayı beklemeyiz.
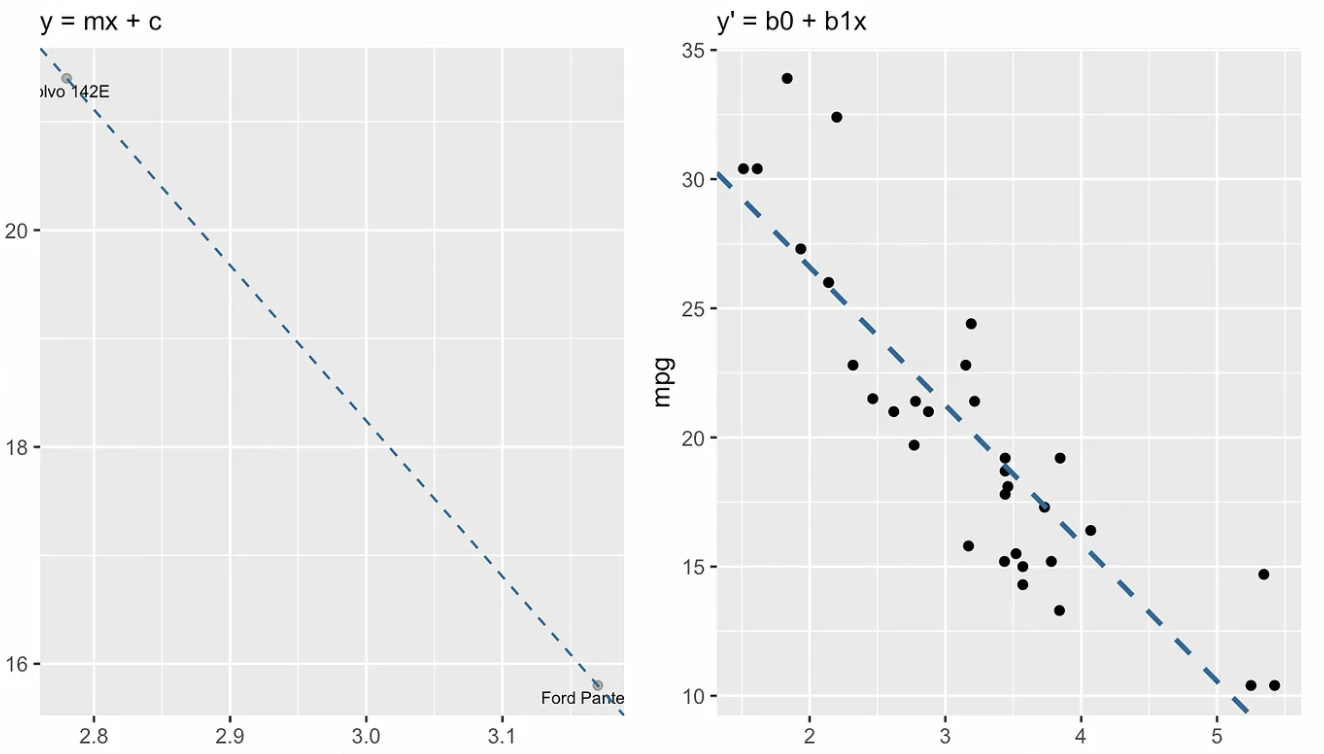 Eğim-kesişim biçimi vs. basit doğrusal regresyon denklemi. Görsel: Yazar
Yalnızca eğim-kesişim denklemini kullansaydık, m (eğim) ve b (y-kesişimi) değerlerini, önce ‘dikey değişim / yatay değişim’ olarak eğimi hesaplayarak bulurduk; yani doğru üzerindeki iki nokta arasındaki y değişimini x değişimine bölerek. Ardından, eğimi bulduktan sonra, doğru üzerindeki bir noktanın koordinatlarını denkleme koyup b için çözerek y-kesişimini elde ederdik. Bu son adım, doğrunun y-ekseniyle kesiştiği noktayı verir.
Bu, regresyonda işe yaramaz çünkü tüm noktalardan geçen bir doğru yoktur; bu yüzden bunun yerine en iyi uyum doğrusunu buluyoruz. Hem eğim hem de kesişim için kapalı formüller vardır.
Eğim, korelasyon r ile y’nin standart sapmasının x’in standart sapmasına oranının çarpılmasıyla hesaplanabilir. Bu sezgiseldir çünkü özünde korelasyon katsayısını tekrar orijinal değişkenlerin birimlerine çeviriyoruz. Aşağıdaki denklemde a eğimi, sy ve sx ise sırasıyla y’nin ve x’in standart sapmalarını ifade eder.
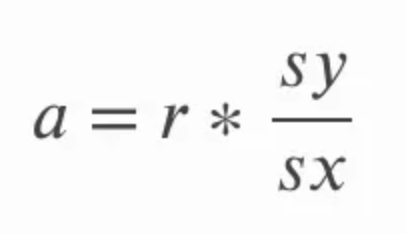
Basit doğrusal regresyonda en iyi uyum doğrusunun kesişimi, eğim hesaplandıktan sonra bulunabilir. Bunu, x’in ortalaması ile eğimin çarpımını y’nin ortalamasından çıkararak yaparız. Aşağıdaki denklemde i y-kesişimini ifade eder ve x ve y değerlerinin üzerindeki düz çizgi, sırasıyla x’in ve y’nin ortalamasına atıfta bulunmanın bir yoludur; bu terimlere x-bar ve y-bar deriz.
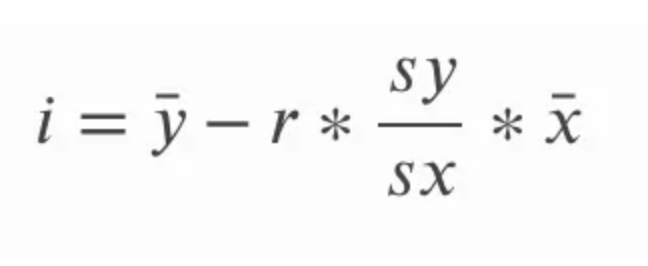
Tamlık adına, bu denklemleri yazmanın alternatif yollarını da inceleyebiliriz. Standart sapmanın, varyansın kareköküyle aynı olduğunu unutmayın; bu nedenle y’nin ve x’in standart sapmalarına atıfta bulunmak yerine, y’nin ve x’in varyanslarının kareköküne de atıfta bulunabiliriz. Varyansın kendisinin, kareler toplamının ortalaması olduğunu hatırlıyoruz.
Yukarıdaki eğim denklemi a için, sy ve sx’i standart sapma cinsinden de yazabilir ve korelasyon r için daha uzun formdaki denklemi de açabilirdik. Ardından çapraz çarpım yapıp ortak terimleri sadeleştirerek eğim ve kesişim için aşağıdaki denklem kümesine ulaşırdık. Buradaki amaç, bir denklemin diğerine nasıl dönüştüğünü göstermekten ziyade, ikisinin de aynı olduğunu vurgulamaktır; çünkü ikisini de görebilirsiniz.
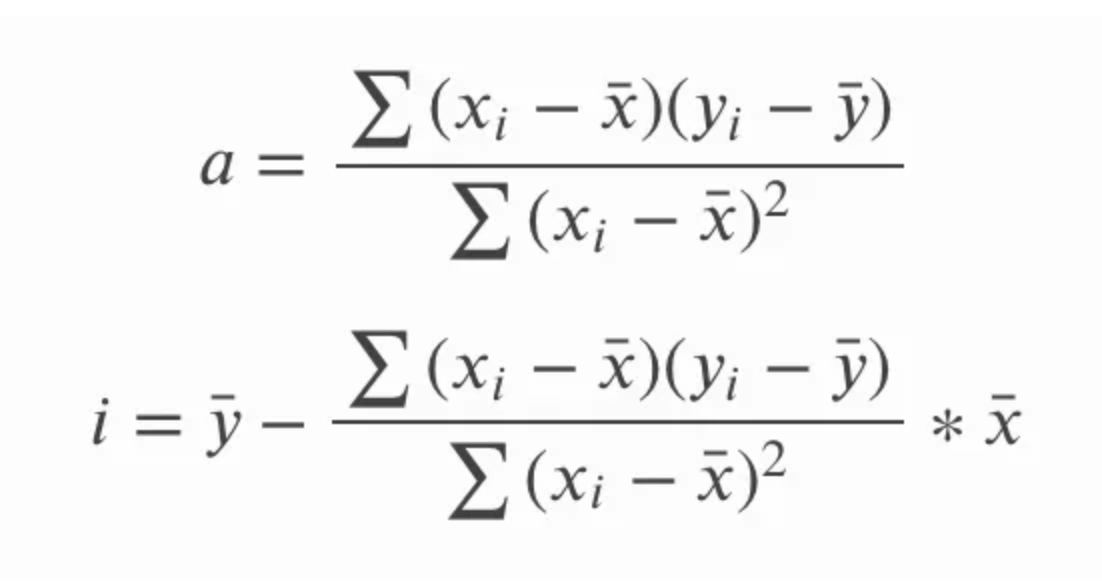
Buradaki bir başka ilginç sonuç, basit doğrusal regresyon doğrusunun merkezi noktadan, yani x’in ve y’nin ortalamasından geçtiğidir. Başka bir deyişle, veri noktalarının dağılımından bağımsız olarak, basit doğrusal regresyon hem bağımsız hem bağımlı değişkenlerin ortalamasında kesişir; bu da basit doğrusal regresyona bir tür ‘dengeleyici’ özellik kazandırır.
Model katsayılarını şık denklemlerle nasıl bulacağımızı gördük. Burada, lineer cebir ve kalkülüs içeren diğer bazı yöntemlere daha yakından bakacağız. Özellikle programlama ortamları, daha hızlı ve daha hassas oldukları için (varyans bulmak için karesini alma işlemi hassasiyeti azaltabilir) daha ileri tekniklerle çözer.
Şimdi temel basit doğrusal regresyon model varsayımlarına bakalım. Bu varsayımlar ihlal edilirse başka bir yaklaşımı düşünebiliriz. Özellikle ilk üçü güçlü varsayımlardır ve göz ardı edilmemelidir.
Diyelim ki bir basit doğrusal regresyon modeli oluşturduk. İyi uyup uymadığını nasıl anlarız? Bunun için tanılama grafiklerine ve model istatistiklerine bakabiliriz.
Tanılama grafikleri, bir basit doğrusal regresyon modelinin iyi uyup uymadığını ve varsayımlarımızı ihlal edip etmediğini görmemize yardımcı olur. Bu grafiklerdeki herhangi bir desen veya sapma, dikkat gerektiren model sorunlarını veya yakalanmamış bilgileri işaret eder. Basit doğrusal regresyona özgü tanılama grafiklerinden biri, aşağıda gördüğünüz gibi x değerleri ile artıkların karşılaştırıldığı grafiktir. Ek grafikler arasında Q-Q grafiği, ölçek-konum grafiği, gözlem numarası vs. Cook uzaklığı ve diğerleri yer alır.
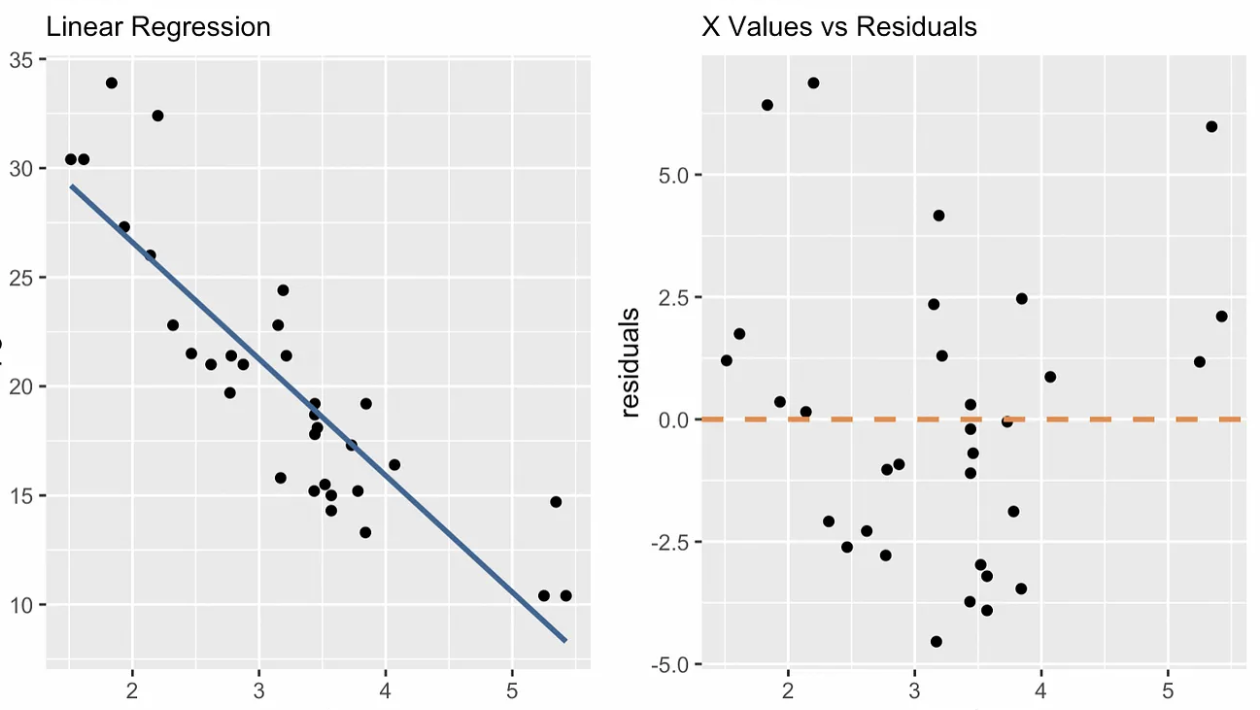 x değerleri vs. artıklar tanılama grafiği. Görsel: Yazar
R-kare ve Düzeltilmiş R-kare gibi model istatistikleri, bağımsız değişkenin bağımlı değişkendeki varyansı ne kadar iyi açıkladığını niceler. F-istatistiği modelin genel anlamlılığını test eder ve katsayıların p-değerleri, tek tek yordayıcıların etkisini gösterir.
Basit doğrusal regresyon sonuçlarını yorumlarken, bağımsız değişken ile bağımlı değişken arasındaki ilişkiyi ifade etme biçimimizde titiz olmalıyız.
Özellikle, iki temel bileşen olan eğim ve kesişim hakkında nasıl konuştuğumuza dikkat etmeliyiz.
Önemli bir husus, korelasyonun nedensellik anlamına gelmemesidir. Bu kavrama aşina olan analistler bile, basit doğrusal regresyonu yorumlarken hangi kelimeleri kullanacaklarını pekiştirmedikleri için hata yapabilirler. Ağaç yüksekliğinin daha fazla yaprağa neden olduğunu söylemezsiniz; bunun yerine, ağaç yüksekliğindeki bir birim artışın belirli sayıda yaprak artışıyla ilişkili olduğunu söyleyebilirsiniz.
Bir diğer önemli nokta, verinin kapsamı ötesine taşarak (ekstrapolasyon) yapılan tahminlerin güvenilir olmayabileceğidir. Ağaç yüksekliğinden yaprak sayısını tahmin eden bir basit doğrusal regresyon modeli, özellikle kısa veya çok uzun ağaçlar modelin kurulmasında dikkate alınmadıysa, çok kısa veya çok uzun ağaçlar için pek isabetli olmayabilir.
Doğrusal modeller, işlevsel biçimleri doğrusal olduğu için doğrusal model olarak adlandırılır. Özellikle, basit doğrusal regresyonda, yanıt değişkeni y ile yordayıcı değişken x arasındaki ilişki, yordayıcının ve bir sabitin doğrusal bir kombinasyonu olarak modellenir. Öyle olsa da, basit doğrusal regresyonla yapabilecekleriniz sizi şaşırtabilir. Model, değişkenler arasında düz çizgi ilişkisi varsaysa da, doğrusal olmayan ilişkileri yakalamak için dönüşümler ekleyebilirsiniz. Polinom biçimi gerektiren eğriler için polinom regresyon rehberimize bakın.
Örneğin, nesiller boyunca ataların sayısının, her nesilde üstel şekilde arttığını gösteren doğrusal olmayan ilişkiyi düşünün: iki ebeveyn, dört büyükbaba-büyükanne, sekiz büyük büyükbaba-büyükanne vb. Üstel büyümeyi doğrusal bir modelin yakalamasını beklemezsiniz; ancak log(y)’yi, y yerine tahmin ederek ilişkiyi doğrusal hale getirebilirsiniz.
Daha derin düşündüğünüzde ise, soy ağacında uzak ataların birden fazla yerde görünmesiyle zamanla büyüme hızının dramatik şekilde yavaşladığı soy ağacı çöküşü (pedigree collapse) nedeniyle ataların sayısında üstel bir büyüme olmadığını fark edersiniz. Bu nedenle log(y) almak modelimizi aşırı büyütmüş olabilir. Bunu yumuşatmak için, x üzerinde karekök dönüşümü uygulayan yeni bir değişken oluşturup bunu yordayıcı olarak kullanabiliriz. Şunu söylemiyorum: bu modelin doğru olduğunu iddia etmiyorum ya da tamamen yorumlamaya çalışmıyorum; göstermeye çalıştığım şey, log(y) ve x’in karekökünün doğrusal olmayan dönüşümler olduğudur; fakat katsayılara göre denkleme doğrusal biçimde girerler; dolayısıyla hâlâ basit doğrusal regresyondayız.
R ve Python’da basit doğrusal regresyonu ele alalım.
R, gömülü lm() fonksiyonu ile basit doğrusal regresyonu gerçekleştirir — ek pakete gerek yoktur. Tek bir çağrıda katsayılar, standart hatalar, t-istatistikleri ve p-değerlerinin tam özetini döndürür.
Değişkenlerimizin ortalama ve standart sapmalarını hesaplayarak katsayıları kendimiz bulabiliriz.
# Manually calculate the slope and intercept in R

# Sample data
X <- c(1, 2, 3, 4, 5)
y <- c(2, 4, 5, 4, 5)

# Calculate means
mean_X <- mean(X)
mean_y <- mean(y)

# Calculate standard deviations
sd_X <- sd(X)
sd_y <- sd(y)

# Calculate correlation
correlation <- cor(X, y)

# Calculate slope (b1) using the formula: b1 = (correlation * sd_y) / sd_X
slope <- (correlation * sd_y) / sd_X

# Calculate intercept (b0) using the formula: b0 = mean_y - slope * mean_X
intercept <- mean_y - slope * mean_X

# Print the slope and intercept
cat("Slope (b1):", slope, "\n")
cat("Intercept (b0):", intercept, "\n")

# Use the manually calculated coefficients to predict y values
y_pred <- intercept + slope * X
cat("Predicted values:", y_pred, "\n")R’da, herhangi bir kütüphane kullanmadan erişebildiğimiz lm() fonksiyonuyla regresyon oluşturabiliriz.
# Fit the model
model <- lm(y ~ X)

# Print the summary of the regression
summary(model)Python, basit doğrusal regresyon için üç ana yol sunar: NumPy ile elle hesaplama, statsmodels ile istatistiksel modelleme (p-değerleri ve güven aralıkları üretir) ve scikit-learn ile makine öğrenmesi iş akışları.
Burada her değişken için ortalama ve standart sapmayı buluyoruz.
import numpy as np

# Sample data
X = np.array([1, 2, 3, 4, 5])
y = np.array([2, 4, 5, 4, 5])

# Calculate means
mean_X = np.mean(X)
mean_y = np.mean(y)

# Calculate standard deviations
sd_X = np.std(X, ddof=1)
sd_y = np.std(y, ddof=1)

# Calculate correlation
correlation = np.corrcoef(X, y)[0, 1]

# Calculate slope (b1) using the formula: b1 = (correlation * sd_y) / sd_X
slope = (correlation * sd_y) / sd_X

# Calculate intercept (b0) using the formula: b0 = mean_y - slope * mean_X
intercept = mean_y - slope * mean_X

# Print the slope and intercept
print(f"Slope (b1): {slope}")
print(f"Intercept (b0): {intercept}")

# Use the manually calculated coefficients to predict y values
y_pred = intercept + slope * X

print(f"Predicted values: {y_pred}")statsmodels, basit doğrusal regresyon için bir seçenektir.
import statsmodels.api as sm

# Adding a constant for the intercept
X = sm.add_constant(X)

# Fit the model
model = sm.OLS(y, X)
results = model.fit()

# Print the summary of the regression
print(results.summary())scikit-learn, makine öğrenmesi iş akışlarında doğrusal regresyon için en yaygın kullanılan Python kütüphanesidir. LinearRegression sınıfı, kütüphanedeki diğer tüm modellerin kullandığı standart fit()/predict() API’sini izler; bu nedenle doğrudan pipeline’lara ve çapraz doğrulamaya entegre olur.
import numpy as np
from sklearn.linear_model import LinearRegression
from sklearn.metrics import r2_score, root_mean_squared_error

# Sample data — scikit-learn expects X to be 2D
X = np.array([1, 2, 3, 4, 5]).reshape(-1, 1)
y = np.array([2, 4, 5, 4, 5])

# Fit the model
model = LinearRegression()
model.fit(X, y)

# Inspect coefficients
print(f"Intercept (b0): {model.intercept_:.4f}")
print(f"Slope (b1):     {model.coef_[0]:.4f}")

# Predict and evaluate
y_pred = model.predict(X)
print(f"R\u00b2:   {r2_score(y, y_pred):.4f}")
print(f"RMSE: {root_mean_squared_error(y, y_pred):.4f}")
statsmodels’tan temel fark: scikit-learn’ün LinearRegression sınıfı p-değerleri veya güven aralıkları raporlamaz; çünkü istatistiksel çıkarımdan ziyade öngörü doğruluğu için tasarlanmıştır. Katsayılar üzerinde hipotez testi gerektiğinde statsmodels’ı kullanın; daha büyük bir ML pipeline’ına oturan bir modele ihtiyaç duyduğunuzda scikit-learn’ü kullanın.
Basit doğrusal regresyon, hipotez testlerinde kullanılır ve t-testleri ile varyans analizi (ANOVA) için merkezî önemdedir.
t-testi genellikle regresyon doğrusunun eğiminin sıfırdan anlamlı derecede farklı olup olmadığını belirlemek için kullanılır. Bu test, bağımsız değişkenin istatistiksel olarak anlamlı bir etkisi olup olmadığını anlamamıza yardımcı olur. Temelde, regresyon doğrusunun eğiminin sıfıra eşit olduğu, yani doğrusal bir ilişki olmadığı yönünde bir yokluk hipotezi kurar ve t-testi bunu değerlendirir. Basit doğrusal regresyon burada şununla bağ kurar: İkili bir bağımsız değişkenle yapılan basit doğrusal regresyon, t-testinde gördüğümüz ortalamalar farkıyla aynıdır.
Varyans analizi (ANOVA), modelin genel uyumunu değerlendirmek ve bağımsız değişkenin bağımlı değişkendeki varyansın önemli bir bölümünü açıklayıp açıklamadığını belirlemek için kullanılan bir istatistiksel yöntemdir. Yaptığımız şey, bağımlı değişkenin toplam varyansını iki bileşene ayırmaktır: regresyon modelinin açıkladığı varyans (gruplar arası) ve artıklar ya da hatadan kaynaklanan varyans (gruplar içi). ANOVA’daki F-testi, özünde, tümüyle regresyon modelinin, yordayıcısız bir modelden daha iyi uyup uymadığını test eder. Örneğin, ağaç yüksekliği ve yaprak sayısı örneğimizde, ANOVA ağaç yüksekliğini dâhil etmenin yaprak sayısını tahmin etme becerimizi anlamlı ölçüde iyileştirip iyileştirmediğini belirlemeye yardımcı olur.
Olağan en küçük karelerin, basit doğrusal regresyonda açık ara en yaygın tahmin edici olduğunu söyledik ve bu yazıda OLS’e odaklandık. Ancak, olağan en küçük kareler tahmin edicisinin aykırı değerlere duyarlı, yani sağlam olmadığını da göz önünde bulundurmalıyız. Dolayısıyla çok etkili veya yüksek aykırılığa sahip bir veri noktasının eklenmesi, doğrunun eğimini ve kesişimini dramatik biçimde değiştirebilir.
Bu nedenle parametrik olmayan seçenekler mevcuttur. Aşağıdaki görselleştirme, olağan en küçük kareleri üç parametrik olmayan alternatifle birlikte gösterir: medyan mutlak sapma (MAD), en küçük medyan kareler (LMS) ve Theil-Sen. Her tahmin edici için eğim ve kesişimin farklı olduğuna dikkat edin. Diyelim ki x = 7 ve y = 70 koordinatlarında çok etkili bir nokta ekleseydik, en çok değişen regresyon doğrusu olağan en küçük kareler ile elde edilen çizgi olurdu.
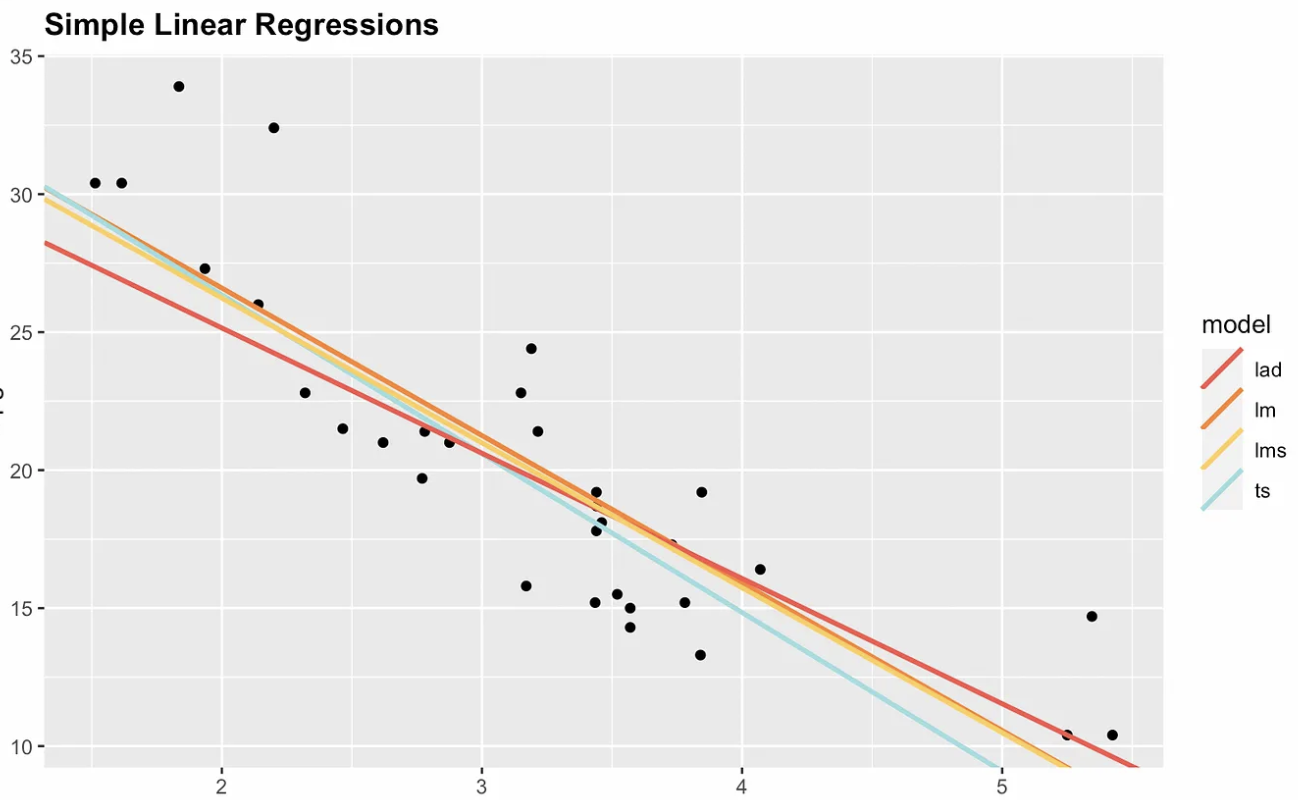 Dört basit doğrusal regresyon seçeneği. Görsel: Yazar
Basit doğrusal regresyon, daha karmaşık öngörü modellerinin başlangıç noktasıdır. Daha derine inmek için, Python’da Doğrusal Regresyonun Temelleri rehberimiz ve R ile Doğrusal Regresyon Nasıl Yapılır rehberimiz, gerçek veri setleriyle uçtan uca bir iş akışını adım adım anlatır. Yapılandırılmış bir kurs tercih ediyorsanız, Python’da Doğrusal Modellemenin Temelleri kursu, scipy, statsmodels ve scikit-learn kullanarak doğrusal regresyonu derinlemesine ele alır.
Bu kaynaklar, doğrusal regresyonu gerçekleştirmek için farklı araçları kullanma ve uygulamalarını anlama konusunda size rehberlik edecektir. Son olarak, becerilerinizi genişletmeye hazırsanız, birden çok yordayıcı içeren daha karmaşık modelleri ele alan R’da Çoklu Doğrusal Regresyon: Örneklerle Rehber içeriğimize göz atın. Ayrıca yeni başlayanlar için Excel’e özel anlatımla hazırlanan Excel’de Regresyonu Kolayca Yapın YouTube videomuzu da izleyebilirsiniz.
DataCamp ile Basit Doğrusal Regresyonu Öğrenin
Kurs
Kurs
Kurs
blog
Abid Ali Awan
14 dk.
blog
Dario Radečić
15 dk.
Eğitim
Kurtis Pykes
8 dk.
Eğitim
Adel Nehme



